
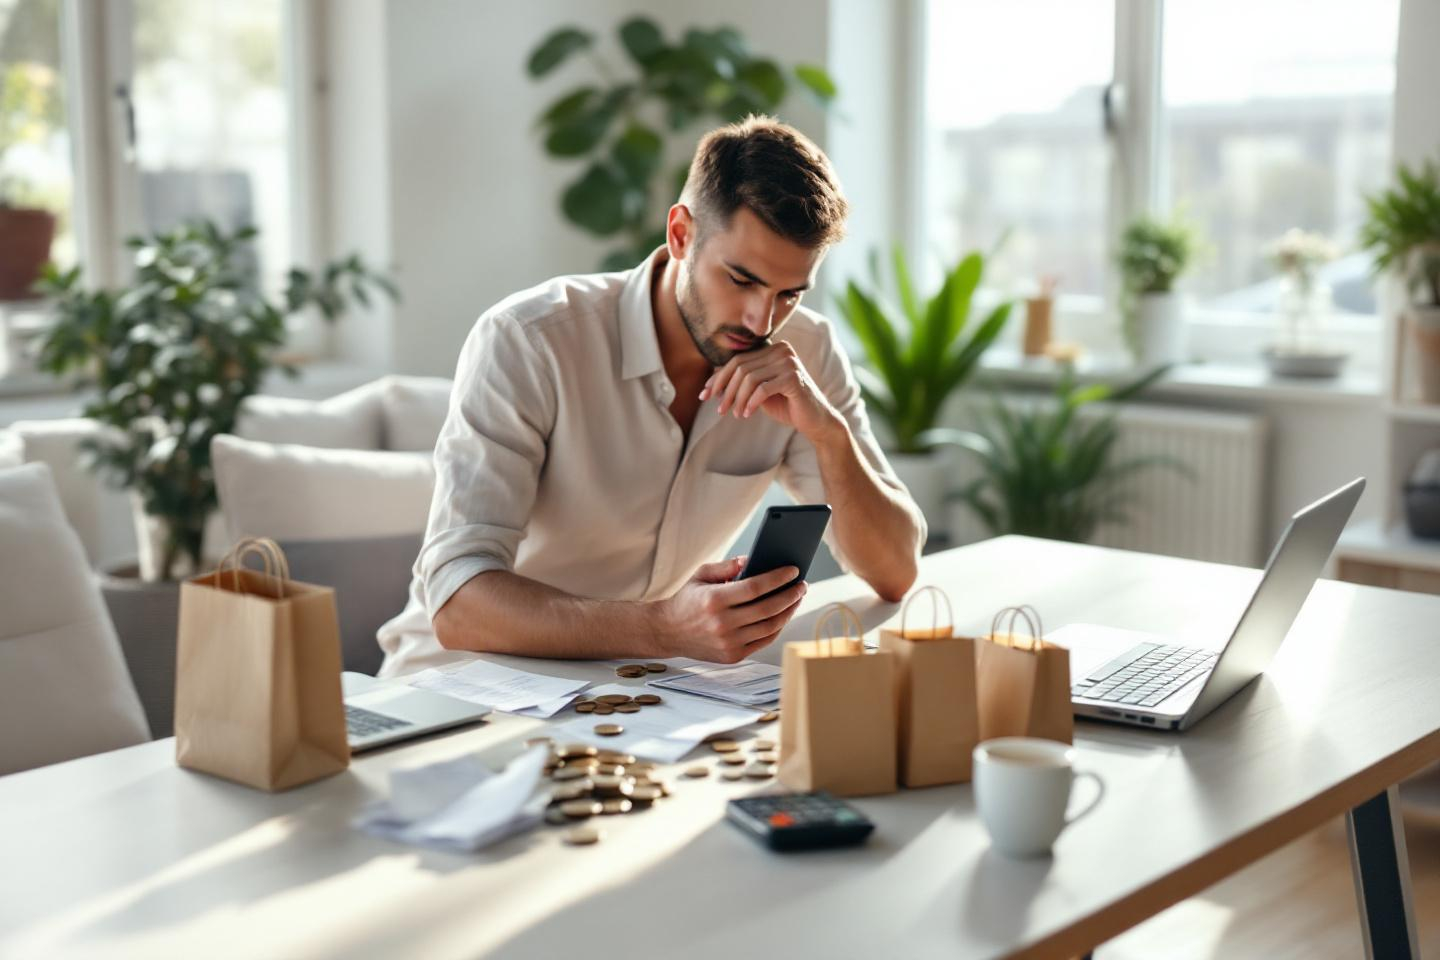
Il suffit d’un clic pour faire disparaître quelques euros, d’un coup de carte pour s’offrir son café préféré ou d’un paiement récurrent qu’on oublie complètement. Jour après jour, ces sommes, dérisoires au premier abord, s’accumulent dans l’ombre et pèsent lourd sur le compte en banque. Face à l’inflation et à la pression sur le pouvoir d’achat, de plus en plus de Français peinent à boucler leur mois sans vraiment comprendre où part leur argent. Et si le vrai coupable se cachait dans ces « micro-achats » qui passent inaperçus ? Ce phénomène, aussi discret qu’efficace, agit comme un véritable saboteur silencieux du budget. Lumière sur une fuite financière que tout le monde connaît… sans toujours la voir venir.
Le piège insidieux des micro-achats : pourquoi on ne voit rien venir
Les micro-achats, ces petites dépenses de tous les jours, ont un talent bien particulier : celui de se fondre dans le décor. En France, la généralisation de la carte bancaire, du paiement sans contact ou des applications mobiles a démultiplié la facilité d’acheter « en un geste », sans jamais sentir la douleur de sortir un billet ou de compter ses pièces. Cette dématérialisation, aussi pratique soit-elle, rend l’achat beaucoup moins visible et, surtout, moins pénible. Résultat : on dépense, mais on ne s’en aperçoit presque pas.
Aujourd’hui, un euro par-ci, deux euros par-là pour un pain au chocolat, une playlist premium ou un service de streaming, semblent anodins. Pourtant additionnées, ces petites sommes deviennent une lame de fond insidieuse. Fin de mois après fin de mois, la majorité ne perçoit même plus leur impact : le porte-monnaie virtuel se vide on ne sait comment, toujours un peu trop vite.
D’un point de vue psychologique, le cerveau humain minimise fortement la portée de ces mini-dépenses. Dépenser 2 ou 3 €, c’est presque un réflexe, surtout lorsqu’il n’y a pas de manipulation physique de monnaie. La gratification immédiate l’emporte facilement sur la réflexion à long terme : le plaisir instantané d’un achat prend le dessus sur la prudence, et le cerveau oublie rapidement les petits montants, demeurant aveugle à leur accumulation totale.
Le coût réel des petites dépenses : chiffres à l’appui
Loin d’être anecdotiques, les micro-achats représentent rapidement une somme faramineuse lorsqu’on les additionne. Un café à emporter à 2 € chaque matin équivaut déjà à près de 60 € par mois. Un abonnement à 9 € ici, un achat d’application à 3 € là, quelques « petits plaisirs » hebdomadaires, et l’on arrive sans peine à dépasser les 150 € mensuels.
Pour donner une idée concrète de l’impact cumulé, voici ce que peut représenter une dépense quotidienne de 5 € :
| Dépense quotidienne (5 €) | Total par mois | Total par an | Sur 10 ans (hors rendement) |
|---|---|---|---|
| 5 € | 150 € | 1 800 € | 18 000 € |
Il suffit donc de quelques habitudes apparemment inoffensives pour voir s’évaporer une grande partie de son budget loisirs, épargne ou même vacances. Parmi les ruine-budgets les plus courants : les cafés, snacks, bouteilles d’eau en déplacement, paiements in-app, achats impulsifs en ligne, abonnements souscrits « sur le pouce » et jamais résiliés.
Nombreux sont celles et ceux qui, chaque mois, s’étonnent devant leur relevé bancaire : « Je ne comprends pas où part mon argent ! » Tout est là : l’accumulation inconsciente de petites dépenses finit par amenuiser drastiquement les finances personnelles, sans alerte visible ni grosse transaction à blâmer.
Déjouer le piège : reprendre le contrôle sur ses habitudes d’achat
La première étape consiste à identifier clairement ses propres micro-fuites d’argent. Réaliser un audit de ses dépenses, même sur une simple semaine, réserve souvent des surprises : qui aurait cru que l’abonnement oublié à une application ou le sandwich du midi grignotaient ainsi le budget ?
Pour ceux qui souhaitent limiter les achats impulsifs, quelques astuces font la différence : instaurer systématiquement un temps de réflexion avant chaque passage en caisse (qu’il soit physique ou virtuel), fixer un plafond hebdomadaire de dépenses plaisir, ou encore essayer la méthode « zéro achat » certains jours de la semaine. Centraliser ses priorités financières permet également d’arbitrer plus facilement : chaque euro dépensé doit avoir un sens.
Heureusement, l’ère numérique offre d’excellents outils pour garder le cap. De nombreuses applications de gestion de budget permettent de suivre chaque euro, d’identifier les dépenses récurrentes et d’envoyer des alertes personnalisées. Certains préfèrent le classique carnet papier ou la catégorie « micro-dépenses » sur leur relevé bancaire en ligne. L’important est de matérialiser ces sorties invisibles afin de mieux en reprendre la maîtrise.
Reprendre la main sur son budget : des bénéfices bien au-delà de l’économie
Au-delà des économies réalisées, reprendre le contrôle sur ses micro-achats procure un sentiment de liberté et de confiance. Moins de stress à la fin du mois, moins de tensions autour du compte courant, et la satisfaction de voir ses efforts récompensés sur la durée.
En étant vigilant au quotidien, il est possible de récupérer un pouvoir d’achat conséquent, de financer des projets qui tiennent à cœur ou tout simplement de constituer une épargne de précaution. Avec quelques réflexes simples et une surveillance active, chaque petit geste compte pour l’avenir de son portefeuille.
La surveillance de ces micro-achats indolores est finalement un moyen efficace de reprendre les rênes de son budget et d’éviter de laisser filer des centaines d’euros sans s’en apercevoir. Cette vigilance offre une véritable opportunité d’agir concrètement sur son avenir financier. En 2025, la conscience des petites sommes devient aussi stratégique que la réduction des grandes dépenses.
Prendre conscience de la puissance de l’accumulation invisible des micro-dépenses constitue déjà un pas décisif vers une gestion plus sereine de son budget. Alors, prêts à passer de la dépense machinale à l’acte réfléchi ? Chaque euro préservé aujourd’hui est un euro qui construira votre sécurité financière de demain.

Laisser un commentaire