
Une erreur revient sans cesse chez les futurs propriétaires : croire qu’une fois le compromis de vente signé, tout est joué d’avance. Cette confusion entre la signature du compromis et celle de l’acte authentique coûte parfois cher, en stress comme en désillusions. Entre ces deux étapes, un délai de plusieurs semaines s’écoule, souvent perçu comme une simple formalité administrative. Pourtant, ce laps de temps peut réserver bien des surprises, parfois au moment où l’on s’y attend le moins, comme au fond d’une boîte aux lettres. Voici l’histoire d’un achat immobilier qui a failli capoter à cause d’un mécanisme méconnu, mais parfaitement légal.
Le soir où les premiers cartons ont été remplis, sans se douter de ce qui allait suivre
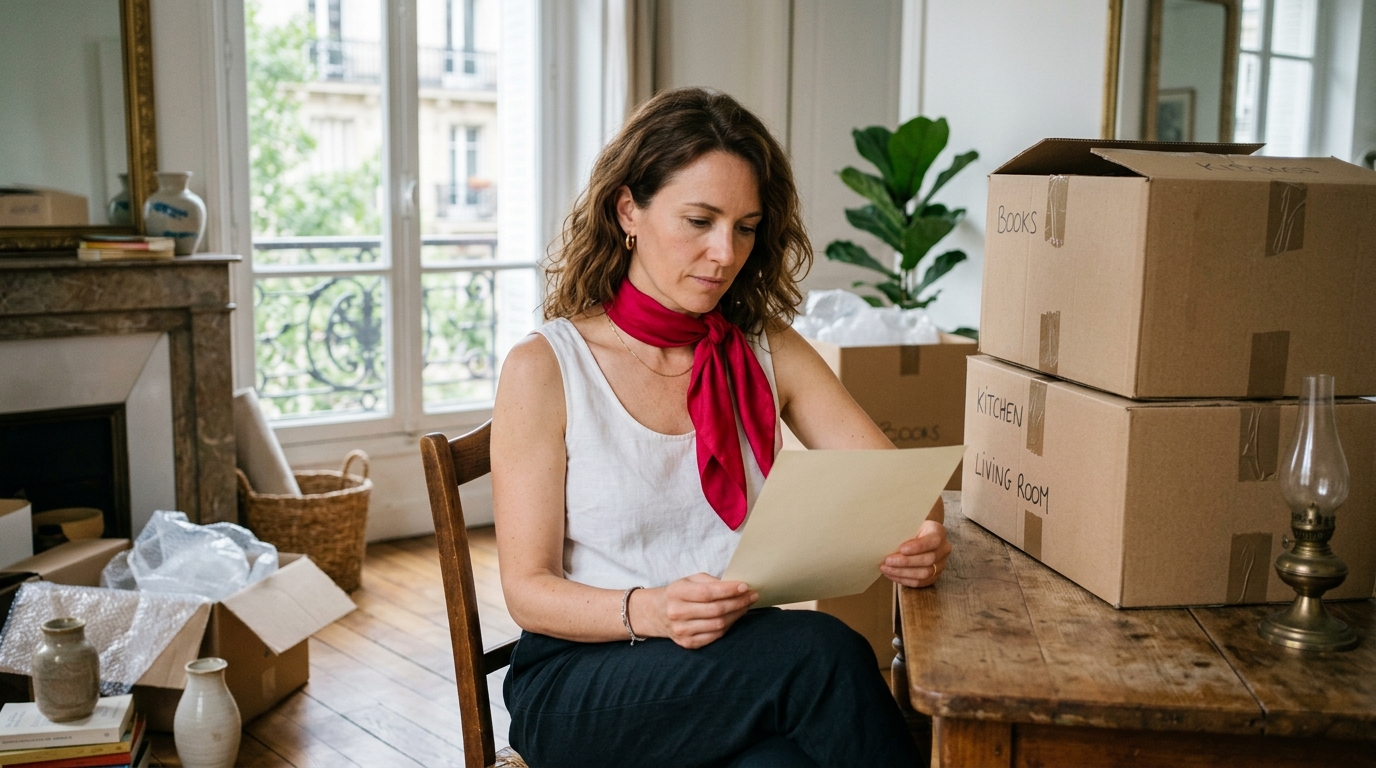
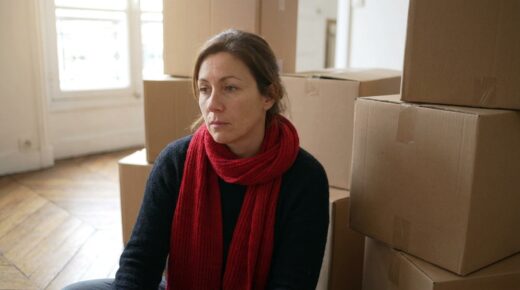
Le soir de la signature du compromis reste, pour beaucoup, un moment à part. L’euphorie prend le dessus, les projets se dessinent, et l’envie de commencer à préparer le déménagement devient presque irrépressible. C’est exactement ce scénario qui s’est joué : à peine rentré du rendez-vous chez le notaire, les premiers cartons ont commencé à s’empiler dans le salon. Une décision prise sous le coup de l’enthousiasme, sans imaginer qu’une lettre reçue six semaines plus tard allait remettre en cause l’ensemble du projet. Entre la signature du compromis et celle de l’acte définitif, on se sent souvent à l’abri, comme si l’affaire était scellée une fois pour toutes. Or, cette période intermédiaire, qui paraît anodine aux yeux de nombreux acheteurs, cache en réalité plusieurs pièges juridiques que peu de gens anticipent vraiment. Le compromis de vente engage les deux parties, certes, mais il n’est en aucun cas synonyme de vente définitive. Plusieurs conditions suspensives peuvent encore faire basculer la situation, et c’est précisément ce qui s’est produit dans cette histoire.
Quand la mairie s’invite dans la vente : le face-à-face avec le droit de préemption urbain
La lettre reçue six semaines après la signature a révélé un mécanisme largement ignoré du grand public : le droit de préemption urbain. Concrètement, ce droit permet à une collectivité locale, commune ou établissement public de coopération intercommunale, de se substituer à l’acheteur pour racheter le bien en priorité, si celui-ci se situe dans une zone concernée. Pour que la vente puisse avoir lieu, le propriétaire vendeur doit adresser une déclaration d’intention d’aliéner à la mairie, par courrier recommandé avec accusé de réception. La collectivité dispose alors d’un délai de deux mois pour se positionner : soit elle renonce à préempter, soit elle décide d’acquérir le bien, parfois en renégociant les conditions de vente initialement prévues. Autant dire que ce délai de deux mois peut sembler interminable lorsqu’on a déjà commencé à vider ses placards. Et il n’existe aucune exception à cette règle, même dans un cadre familial : un arrêt de la Cour de cassation a d’ailleurs donné raison à une commune ayant préempté un terrain, alors même que le vendeur souhaitait céder sa parcelle à un proche. Il reste toutefois possible de contester cette décision devant le tribunal administratif, dans un délai de deux mois à compter de son affichage en mairie, si elle ne répond pas à un véritable projet d’aménagement urbain.
Mais ce droit de préemption n’est pas la seule condition suspensive susceptible de faire dérailler une transaction. Le refus de prêt immobilier constitue un autre scénario redouté, y compris par les dossiers qui semblent solides sur le papier. Lorsqu’un achat est financé, en tout ou partie, par un crédit, une condition suspensive de prêt est systématiquement intégrée au compromis. Si la banque refuse finalement d’accorder le financement, l’acquéreur peut renoncer à la vente sans aucun frais, et récupérer l’intégralité des sommes déjà versées. Cette situation, loin d’être exceptionnelle, s’explique notamment par les fluctuations régulières des taux de crédit immobilier, qui peuvent modifier la capacité d’emprunt d’un dossier entre le moment du compromis et celui de l’offre de prêt.
Enfin, un troisième obstacle guette parfois les transactions : le retard dans la date de signature de l’acte définitif. Légalement, le vendeur ne peut pas se rétracter une fois le compromis signé. Dans les faits, il dispose pourtant de plusieurs leviers pour ralentir le processus, notamment en tardant à transmettre au notaire les documents nécessaires à la finalisation de la vente. Si le délai initialement prévu dans le compromis est dépassé pour ce motif, la vente n’est pas annulée pour autant : le notaire patiente jusqu’à réception de l’ensemble des pièces. Une solution amiable reste toujours préférable, mais en cas de blocage persistant, une procédure en exécution forcée de la vente peut être engagée.
Ce que cette mésaventure enseigne sur les vraies étapes d’un achat immobilier
Avec le recul, cette expérience révèle à quel point la période entre le compromis et l’acte définitif mérite d’être abordée avec prudence, voire un brin de méfiance saine. Trois situations peuvent tout remettre en cause : le droit de préemption urbain, le refus de prêt immobilier, et le retard dans la signature de l’acte final. Chacune de ces situations aurait pu être anticipée, ou du moins mieux comprise, en amont de la signature du compromis. Se renseigner sur l’existence éventuelle d’un droit de préemption sur la zone concernée, sécuriser son dossier de financement avant même de s’engager, ou encore vérifier la réactivité du vendeur dans la transmission des documents administratifs, sont autant de précautions qui permettent d’aborder cette période avec davantage de sérénité. Il est également recommandé d’attendre d’avoir dépassé le délai de rétractation et les principales conditions suspensives avant de se lancer dans les cartons. Une règle simple, mais qui aurait évité bien des frayeurs dans cette histoire.
Voici un tableau récapitulatif des trois situations évoquées, pour garder les idées claires en cas de doute :
| Situation | Délai concerné | Conséquence possible |
| Droit de préemption urbain | 2 mois après réception de la DIA par la mairie | Vente bloquée ou renégociée par la collectivité |
| Refus de prêt immobilier | Variable selon le compromis | Annulation de la vente sans frais pour l’acheteur |
| Retard de signature | Non fixé légalement | Report de la vente, procédure possible en cas de blocage |
Ces trois situations rappellent une réalité souvent oubliée : le compromis de vente n’est qu’une étape, pas une garantie absolue. Entre l’euphorie de la signature et la remise des clés, il existe une zone grise où plusieurs acteurs, la mairie, la banque, le vendeur, peuvent encore influer sur le déroulement de la transaction.
Cette mésaventure illustre à quel point patience et prudence restent de mise, même lorsque tout semble acquis sur le papier. Anticiper ces risques, plutôt que de les découvrir par surprise, permet d’aborder l’achat immobilier avec plus de sérénité, et surtout d’éviter d’ouvrir sa boîte aux lettres avec appréhension pendant plusieurs semaines. Alors, avant de sortir le ruban adhésif et les cartons, mieux vaut peut-être attendre que toutes les conditions suspensives soient officiellement levées, quitte à patienter encore un peu avant de célébrer ce nouveau chapitre de vie.

Laisser un commentaire