
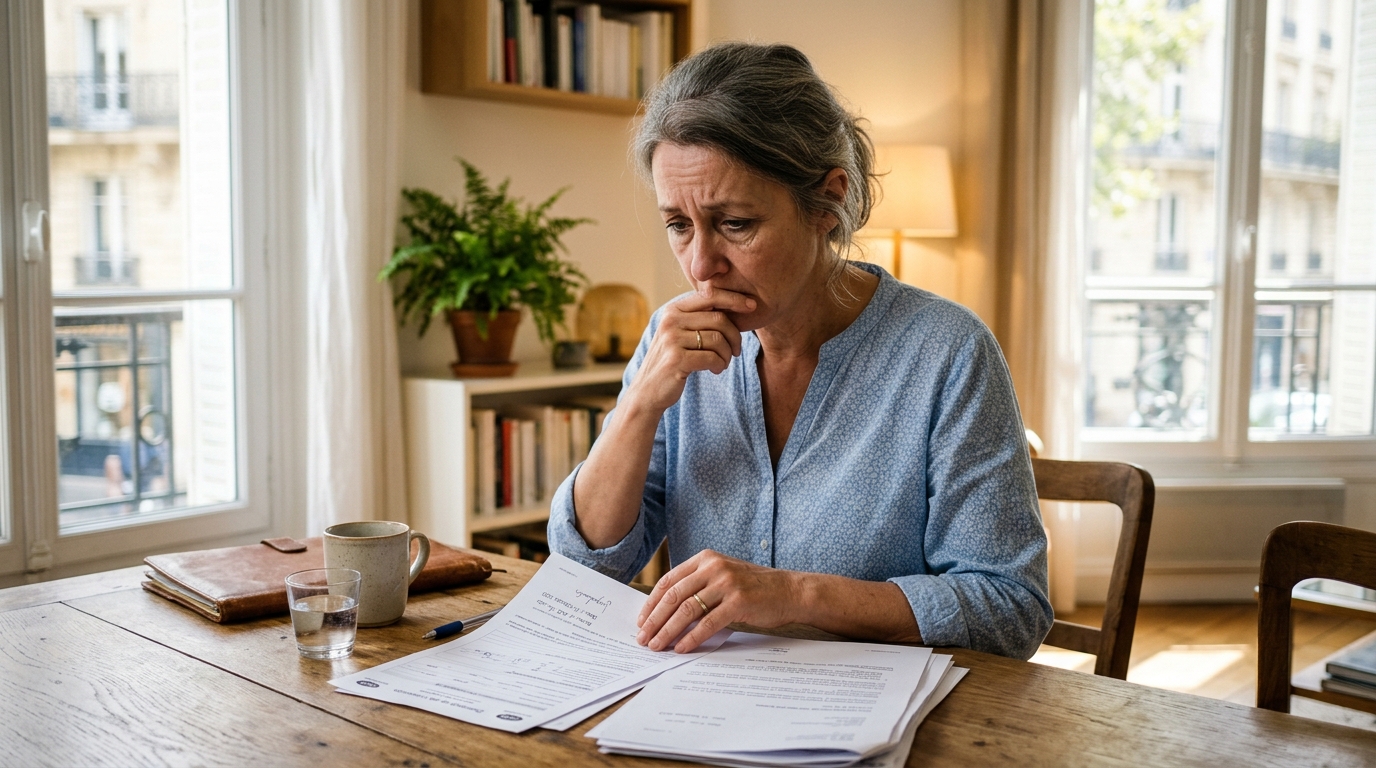
Un courrier peut suffire à faire basculer un budget déjà fragilisé par un deuil. C’est exactement ce qui est arrivé à une veuve ayant demandé sa pension de réversion trois mois après le décès de son époux : sa demande a été rejetée, non pas pour un dossier incomplet ou une erreur de procédure, mais parce que la caisse de retraite s’est arrêtée sur une seule ligne de ses revenus. Cette situation, bien plus fréquente qu’on ne le pense, révèle les rouages parfois méconnus d’un dispositif censé protéger les conjoints survivants, mais qui obéit à des règles de ressources strictes et sans nuance.
- La pension de réversion du régime de base est soumise à un plafond de ressources fixé à 24 710 euros par an pour une personne seule.
- Le calcul prend en compte l'ensemble des revenus imposables, qu'ils proviennent d'une activité professionnelle, d'une pension personnelle ou de placements.
- En cas de refus, une nouvelle demande peut être déposée ultérieurement si les revenus baissent, par exemple lors d'un départ à la retraite.
Le jour où le couperet est tombé sur son dossier de réversion
Comme beaucoup de veuves et de veufs, cette assurée avait suivi les démarches classiques après le décès de son mari : rassembler les documents d’état civil, l’acte de mariage, les derniers relevés de carrière, et déposer sa demande auprès de sa caisse de retraite dans les mois suivant le drame. Rien, sur le papier, ne laissait présager un refus. Pourtant, la réponse est tombée : sa pension de réversion lui était refusée. La raison ? Un examen de ses revenus personnels, et plus précisément d’une ligne bien précise de son avis d’imposition, qui a fait basculer son dossier du bon côté… ou plutôt du mauvais. Ce type de décision, souvent vécu comme une injustice par les familles, s’explique en réalité par un mécanisme de calcul que peu de personnes connaissent avant d’y être confrontées directement.
Ce plafond de 24 710 euros qui change tout pour les veuves et veufs
La pension de réversion du régime de base, versée par les caisses relevant du régime général, n’est pas accordée automatiquement à toute personne veuve. Elle est soumise à une condition de ressources : au-delà d’un certain seuil de revenus annuels, le droit à cette pension disparaît purement et simplement. Ce plafond s’élève actuellement à 24 710 euros par an pour une personne seule. Concrètement, cela signifie que si les revenus pris en compte dans le calcul dépassent ce montant, la demande de réversion est rejetée, quelle que soit par ailleurs la situation matrimoniale ou la durée du mariage. C’est précisément ce qui s’est produit dans le cas évoqué plus haut : une ligne de revenus, souvent liée à une activité professionnelle encore en cours, une pension personnelle ou des revenus de placements, a suffi à faire dépasser ce seuil et à entraîner un refus. Ce système, pensé pour cibler l’aide vers les conjoints survivants les plus modestes, peut ainsi pénaliser des personnes dont la situation financière semble pourtant loin d’être confortable, notamment lorsque les charges du foyer restent élevées malgré la perte d’un revenu.
Les réflexes à adopter pour ne pas revivre cette mauvaise surprise
Face à ce type de situation, quelques réflexes simples peuvent limiter les mauvaises surprises. Il est d’abord essentiel de vérifier ses ressources avant même de déposer une demande, en tenant compte de tous les revenus imposables des trois derniers mois précédant la demande, ou des douze derniers mois selon les cas. Il ne faut pas hésiter à demander conseil à sa caisse de retraite pour connaître précisément la méthode de calcul appliquée à son dossier, car certains revenus peuvent être exclus ou pondérés différemment. Ensuite, en cas de refus, il reste possible de redéposer une demande ultérieurement si la situation financière évolue, par exemple après un départ à la retraite qui fait baisser les revenus professionnels. Enfin, garder une trace précise de tous les échanges avec la caisse, ainsi que des justificatifs de revenus, permet de mieux comprendre la décision et, le cas échéant, de la contester dans les délais impartis. Cette vigilance administrative, bien que fastidieuse dans un moment déjà douloureux, peut faire toute la différence entre un dossier accepté et un refus qui aggrave une situation déjà fragile.
Ce plafond de 24 710 euros, aussi rigide qu’il puisse paraître, rappelle une réalité souvent oubliée : la pension de réversion n’est pas un droit acquis automatiquement, mais une prestation soumise à des conditions précises qui méritent d’être anticipées. Face à un système qui juge une situation entière à partir d’une seule ligne de revenus, la meilleure protection reste sans doute l’information. Alors, avant de déposer une demande de réversion, ne vaudrait-il pas mieux vérifier ses propres ressources plutôt que de les découvrir, comme cette veuve, dans un courrier de refus ?

Laisser un commentaire