
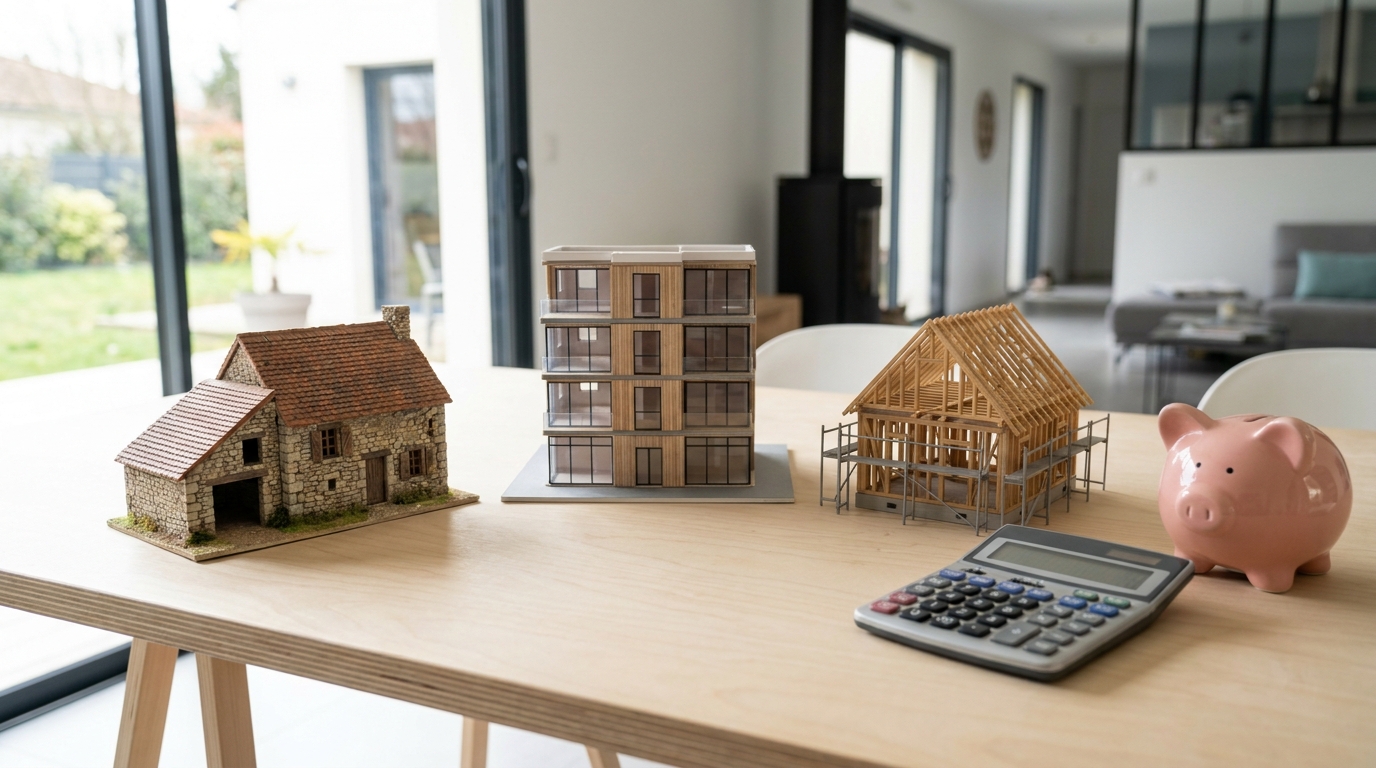
Choisir entre un logement neuf, un bien ancien ou une construction sur mesure n’est pas seulement une question de goût : c’est un arbitrage financier et temporel. Vos objectifs (habiter, louer, revendre), votre capacité d’emprunt, votre apport et surtout votre calendrier d’emménagement déterminent souvent la solution la plus pragmatique. En ce printemps, le marché et les délais de livraison restent des paramètres à considérer avant toute offre.
Poser le cadre : votre budget réel et votre date d’emménagement, pas vos préférences
Clarifier votre objectif et votre tolérance au risque
Avant toute visite ou simulation bancaire, définissez l’usage du bien : habiter, mettre en location ou revendre rapidement. Ces objectifs influencent le choix du secteur, du standing et la fourchette de budget acceptable. Évaluez aussi votre tolérance au risque : souhaitez-vous un projet clef en main ou êtes-vous prêt à gérer travaux et aléas ?
Fixer votre horizon temps : immédiat, court ou moyen terme
Renseignez-vous sur votre besoin d’emménagement : avez-vous besoin d’un logement immédiatement, dans six à dix-huit mois, ou pouvez-vous patienter dix-huit à trente-six mois pour un projet sur mesure ? Ce calendrier oriente fortement le choix entre ancien (souvent plus rapide), neuf (délais encadrés mais parfois longs) et construction (très personnalisable mais exposée aux retards).
Définir votre « budget total »
Ne confondez pas prix affiché et budget réel. Calculez apport, mensualité cible et marge de sécurité pour imprévus. Pensez en coût global : prix d’achat, frais annexes, travaux, charges, assurance et fiscalité. Une règle pratique : prévoyez une marge de 10 à 15 % au‑delà du coût estimé pour couvrir les imprévus.
Le vrai prix à payer : neuf, ancien, construction… ce que les annonces ne disent pas
Frais d’acquisition
Les frais de notaire et taxes diffèrent : pour un logement neuf, ils sont généralement plus bas (autour de 2 à 3 % du prix) ; pour l’ancien, comptez plutôt 7 à 8 %. Ajoutez frais de dossier bancaire, garanties et éventuelles garanties supplémentaires. Ces montants pèsent sur l’apport nécessaire.
Travaux et finitions
L’annonce ne dit pas toujours si la cuisine est à poser, si les sols sont à refaire ou si les extérieurs exigent un budget. Dans l’ancien, prévoyez un budget rénovation clair : rafraîchissement, eau/plomberie, électricité, et imprévus. Pour la construction, intégrez finitions et aménagements extérieurs souvent sous‑estimés.
Charges et fiscalité
Les charges de copropriété, la taxe foncière, l’assurance habitation et l’entretien courant sont des coûts récurrents. Un logement neuf peut offrir des charges initiales plus faibles et des équipements modernes moins énergivores ; l’ancien peut imposer des charges imprévues (ravalement, rééquipements).
Revente
Pensez liquidité : certains biens se revendent vite (studios en centre-ville, maisons familiales dans les zones attractives), d’autres moins. Le neuf bénéficie souvent d’une valeur perçue plus solide à court terme, mais l’ancien bien entretenu, bien situé, garde souvent un excellent rendement. Intégrez les coûts de remise en état avant revente.
Délais : choisir un logement ou choisir un calendrier
Ancien : rapide sur le papier, variable en pratique
L’ancien permet souvent une occupation plus rapide : visites, promesse, délai de rétractation, signature et remise des clés peuvent être bouclés en quelques semaines à quelques mois. Mais attention aux diagnostics, aux délais de banque et aux négociations qui peuvent rallonger le processus.
Neuf : délai « sécurisé » mais long
La VEFA (vente en l’état futur d’achèvement) offre un calendrier contractuel et des garanties, mais comptez généralement plusieurs mois à plus d’un an selon l’avancement du chantier. Les aléas de livraison existent, mais sont encadrés par des pénalités et des garanties.
Construction : personnalisable et exposée aux retards
Construire sur terrain impose un suivi long : recherche et viabilisation du terrain, permis de construire, choix des artisans et travaux. La personnalisation a un prix temporel : retards liés aux intempéries, à la disponibilité des corps d’état ou aux démarches administratives sont fréquents.
Plan B indispensable
Anticipez un plan B : logement transitoire, double loyer temporaire, garde‑meubles. Ces solutions coûtent, mais évitent une urgence qui peut coûter bien plus cher émotionnellement et financièrement. En ce printemps, les locations temporaires peuvent être plus chères dans les zones touristiques, ajustez votre budget en conséquence.
Garanties et protections : le confort juridique du neuf face aux surprises de l’ancien
Neuf : garanties et assurance dommages‑ouvrage
Le neuf offre des protections claires : garantie de parfait achèvement, garantie biennale pour les équipements, garantie décennale pour la structure. L’assurance dommages‑ouvrage, souvent recommandée, permet d’avancer rapidement les réparations en cas de sinistre important.
Construction : CCMI, assurances et points de vigilance
En construction, le contrat de constructeur (CCMI) encadre obligations et pénalités. Vérifiez attentivement les clauses d’avenants, délais, garanties et modalités de réception des travaux. Faites attention aux exclusions de responsabilité et demandez des engagements écrits sur les délais et les matériaux.
Ancien : vices cachés et diagnostics
Dans l’ancien, les recours existent (vice caché, dol), mais sont souvent longs et coûteux. Les diagnostics obligatoires (amiante, plomb, termites, performance énergétique, etc.) doivent être lus attentivement ; ils informent, mais ne garantissent pas l’état intégral du bien.
Checklist de sécurité
- Exiger les diagnostics et procès‑verbaux de copropriété
- Vérifier garanties et assurances pour le neuf et la construction
- Faire réaliser ou demander un état des lieux technique si possible
- Prévoir une clause de pénalité de retard pour les contrats de construction
Performance énergétique : payer moins aujourd’hui ou payer moins chaque mois
DPE et réalité des factures
Le Diagnostic de Performance Énergétique (DPE) donne des indications utiles, mais vérifiez les systèmes concrets : type de chauffage, isolation des murs et toitures, ventilation. La facture finale dépendra de ces choix techniques et des comportements d’usage.
Ancien : potentiel d’amélioration
L’ancien peut être rénové pour améliorer sa performance énergétique : isolation des combles, remplacement des fenêtres, chaudière performante. Priorisez les travaux selon le rapport coût/bénéfice et renseignez‑vous sur les aides mobilisables. Les gains peuvent réduire fortement les charges mensuelles.
Neuf : RE2020 et charges prévisibles
Les logements neufs sont conçus pour respecter les normes récentes (RE2020), offrant un meilleur confort thermique et souvent des charges énergétiques plus faibles. Cela se traduit par une prévisibilité des dépenses et une valeur verte à la revente.
Construction : choix techniques et arbitrages coût/performance
Construire permet d’intégrer des choix bioclimatiques et techniques performants dès la conception. Ces options augmentent le coût initial mais réduisent les charges sur le long terme. Faites des arbitrages selon votre horizon : économiser aujourd’hui ou sur la durée.
Risques et imprévus : là où chaque option peut déraper
Ancien : copropriété, humidité et conformité
L’ancien expose aux risques de travaux votés en copropriété, à des problèmes d’humidité, de structure ou de conformité. Une visite attentive, la lecture des procès‑verbaux et, si besoin, une expertise avant achat limitent les mauvaises surprises.
Neuf : réserves à la livraison et malfaçons
Au moment de la livraison, listez les réserves avec précision. Les malfaçons doivent être notées pour être réglées selon les garanties. Une remise en état tardive peut affecter votre emménagement et votre budget.
Construction : surcoûts et avenants
Les chantiers de construction voient fréquemment des avenants : modifications de plans, coûts supplémentaires liés au sol ou aux raccordements. Prévoyez une enveloppe de réserve et formalisez toute modification par écrit.
Votre méthode anti‑dérapage
- Conserver une marge financière (10–15 %) pour imprévus
- Inclure des clauses de pénalités et de réversibilité dans les contrats
- Programmer des audits techniques avant signature
- Suivre régulièrement le chantier ou mandater un maître d’œuvre
Financement : les leviers qui font pencher la balance
Prêt immobilier : paramètres clés
Durée, taux, assurance et apport déterminent votre capacité d’emprunt. Un apport réduit la durée ou le coût du crédit. La mensualité cible doit rester compatible avec votre reste à vivre. Comparez offres bancaires et négociez les meilleures conditions.
Aides et prêts
Selon votre situation, des aides et prêts (comme le prêt à taux zéro ou des dispositifs locaux) peuvent alléger l’effort initial ou financer des travaux d’amélioration énergétique. Ces dispositifs dépendent de critères : zone, ressources, type de projet.
Financer des travaux
Pour financer les travaux, pensez à une enveloppe dédiée : prêt travaux, déblocage échelonné ou intégration dans le prêt principal. Prévoyez un mécanisme clair pour le déblocage des fonds et les protections en cas de retard ou de non‑conformité.
Montage selon la voie choisie
Chaque voie demande un montage différent : ancien + travaux nécessite une marge pour rénovation ; la VEFA se finance souvent avec des échéances progressives ; la construction implique l’achat du terrain puis le financement du chantier. Adaptez votre plan de financement au calendrier choisi.
Décider vite et bien : le comparatif actionnable selon votre budget et vos délais
Si vous devez emménager rapidement
Si votre horizon est serré, l’ancien souvent gagne : biens immédiatement disponibles, démarches moins longues. Mais fuyez l’ancien avec gros travaux structurels ou des copropriétés en difficulté. Privilégiez des biens bien entretenus pour limiter les coûts post‑achat.
Si vous visez la sérénité et des charges maîtrisées
Le neuf s’impose quand vous cherchez la tranquillité juridique, des garanties fortes et une performance énergétique maîtrisée. Attendez‑vous à un ticket d’entrée potentiellement plus élevé, mais à une prévisibilité des coûts et des charges.
Si vous voulez du sur‑mesure et optimiser à long terme
La construction est la meilleure option pour le sur‑mesure et l’optimisation à long terme : conception bioclimatique, choix des matériaux, implantation sur le terrain. Elle exige patience, suivi et une bonne marge financière pour absorber les aléas.
Résumé final : tableau mental et checklist
Comparatif neuf‑ancien‑construction : budget total, délais, garanties, frais, travaux, performance énergétique, risques et options de financement
- Budget total : ancien = prix + frais élevés de notaire ; neuf = prix + frais de notaire réduits + charges maîtrisées ; construction = prix du terrain + coût du chantier + marges.
- Délais : ancien = rapide mais variable ; neuf = encadré et souvent long ; construction = le plus long et le plus incertain.
- Garanties : ancien = recours post‑achat limités ; neuf = garanties contractuelles fortes ; construction = protections via CCMI et assurances si bien contractées.
- Travaux : ancien = probable ; neuf = finis ou à la carte ; construction = entièrement personnalisable.
- Performance énergétique : neuf et construction ont l’avantage ; ancien nécessite travaux pour atteindre la même performance.
- Risques : ancien = copro et vices cachés ; neuf = malfaçons et réserves ; construction = avenants et retards.
- Financement : différents montages possibles ; intégrer prêt travaux et aides selon le cas.
- Checklist rapide avant signature : diagnostics, PV de copropriété, garanties contractuelles, planning détaillé, budget prévisionnel + marge 10–15 %, clauses de pénalités, assurance dommages‑ouvrage le cas échéant.
Ce petit tableau mental vous aide à peser les options selon votre situation : si le temps presse et que vous avez peu d’appétence pour la gestion de chantier, l’ancien bien situé et sain sera souvent la meilleure solution ; si vous privilégiez la sérénité et la performance énergétique, le neuf est à envisager ; si vous recherchez la personnalisation et une optimisation long terme, la construction s’impose, à condition d’accepter les délais et la nécessité d’un bon pilotage.
Si vous le souhaitez, je peux vous aider à traduire votre situation financière en scénario concret : exemple de budget, simulation de mensualité et checklist personnalisée selon votre zone et votre calendrier.


Laisser un commentaire