
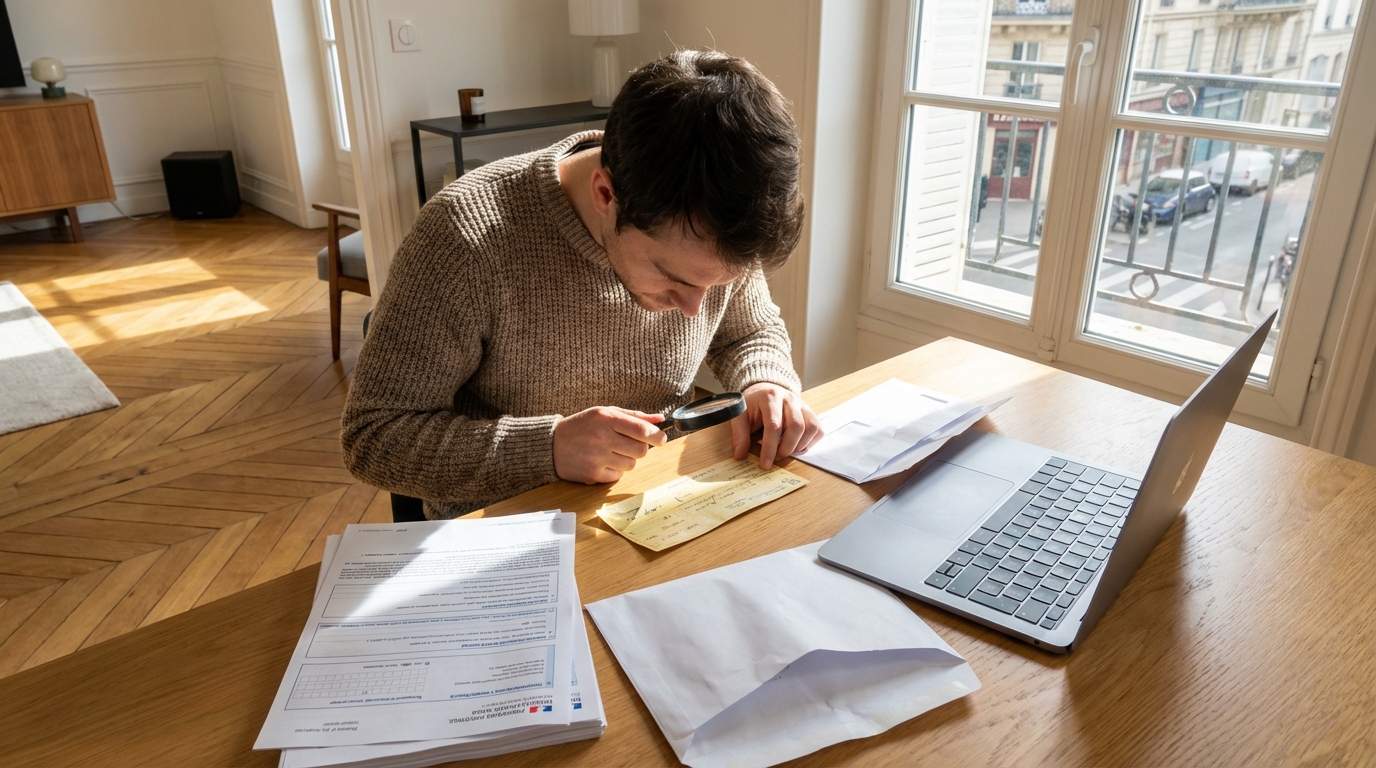
Qui n’a jamais retrouvé un vieux chèque glissé entre deux papiers ou oublié au fond d’un tiroir, bien après le passage du facteur ? À l’heure où les paiements dématérialisés séduisent chaque jour davantage de Français, le chèque reste pourtant un incontournable pour nombre de transactions, qu’il s’agisse d’un paiement à un commerçant, d’un remboursement entre amis, ou de dons associatifs. Mais attention : en laissant un chèque prendre la poussière, le risque de voir son argent rester bloqué n’a jamais été aussi grand. Qu’advient-il réellement d’un chèque oublié trop longtemps ? Peut-on récupérer cet argent ? Voici le guide ultime pour que votre prochain chèque ne devienne pas un casse-tête bancaire.
Chèque périmé : pourquoi le temps joue contre vous
La validité d’un chèque répond à des règles précises : en métropole, un chèque émis est valable 1 an et 8 jours à compter de sa date d’émission. Ce délai, fixé par l’article L131-59 du Code monétaire et financier, échappe pourtant à bien des mémoires. Passée cette fenêtre, le bénéficiaire voit s’envoler le droit d’encaisser le chèque, tandis que l’émetteur peut croire à tort que son obligation est annulée.
Certains contextes propices à la distraction sont légion : un chèque caché dans un livre en se promettant de passer à la banque rapidement, un oubli suite à une fin de mois pressante, un déménagement ou simplement un chèque laissé sur la table basse. Les occasions de rater la date limite ne manquent pas, exposant à bien des déconvenues.
Chèque périmé : que devient vraiment votre argent
Lorsqu’un chèque dépasse sa date limite, la banque du bénéficiaire procède au refus d’encaissement. Impossible de le créditer, et la somme n’apparaît jamais sur le compte du bénéficiaire. Certains imaginent à tort que l’argent a disparu, volatilisé dans les limbes informatiques de la banque. Or, la réalité est plus nuancée.
L’argent correspondant au chèque reste, en fait, bloqué sur le compte de l’émetteur. Ce qui entraîne son lot de confusions : d’un côté, le bénéficiaire n’est jamais crédité ; de l’autre, l’émetteur peut croire à tort que son compte a été débité, surtout s’il ne suit pas de près ses opérations. Ajoutez à cela la crainte de frais bancaires impromptus, la question de la prescription – qui court sur plus de cinq ans à partir de la date d’émission –, et le tableau se complexifie vite. Un chèque périmé ne signifie pas que le créancier abandonne son droit d’être payé, loin de là.
Récupérer son argent : les démarches qui fonctionnent
Un chèque oublié ne signe pas l’arrêt de mort de la somme correspondante – à condition de savoir réagir. Côté émetteur, la banque continuera de conserver la trace de l’émission du chèque pendant 10 ans, même si la somme n’a pas été débitée. Aucun argent perdu, mais un risque de déséquilibre si le bénéficiaire réclame son dû plus tard.
Pour débloquer la situation, le bénéficiaire peut demander à l’émetteur de lui rédiger un nouveau chèque. Même plusieurs mois ou années après la date initiale, tant que la dette n’est pas éteinte, le créancier possède ce droit. Attention toutefois à la prescription : juridiquement, celle-ci court pendant cinq ans, au-delà desquels les recours se compliquent. Après expiration du chèque, la communication et la réactivité sauveront vos finances.
Un oubli survenu juste après la date limite ? Certains établissements bancaires tolèrent, à titre exceptionnel et après discussion, d’encaisser le chèque périmé dans un délai très court. Il est donc judicieux de contacter sa banque au plus vite avant de déclarer la somme perdue.
Les meilleures astuces pour ne plus jamais perdre un chèque
La rapidité reste le meilleur allié de l’encaissement. Quelques habitudes simples peuvent faire la différence et sécuriser vos transactions.
- Scanner ou photographier ses chèques avant remise pour garder une trace numérique.
- Déposer le chèque dès réception, même si le montant semble modeste.
- Programmer des rappels sur son agenda numérique (Google Calendar, smartphone) avec une alerte à J+2, J+4.
- Inscrire la date d’encaissement sur le talon du chéquier pour éviter toute confusion.
- Créer une pochette à chèques dédiée, vidée systématiquement chaque semaine, à placer près de la porte d’entrée ou dans un sac utilisé au quotidien.
Pour une gestion optimale, l’utilisation d’applications mobiles de gestion de finances personnelles constitue un atout. Elles permettent parfois de détecter automatiquement l’émission ou la réception de chèques et rappellent les échéances à ne pas rater.
L’essentiel à retenir pour ne pas laisser dormir votre argent
Face à l’enjeu que représente chaque chèque non encaissé, quelques pratiques basiques suffisent à éviter les désagréments. Réagir à la moindre alerte, surveiller ses comptes quelques jours après avoir émis ou reçu un chèque, ne jamais remettre à demain ce qui peut être fait en quelques minutes à l’agence ou via l’application de sa banque permet de sécuriser ses transactions.
Adopter cette vigilance, c’est aussi protéger son pouvoir d’achat : un chèque oublié n’est jamais une bonne surprise, ni pour l’émetteur, ni pour le bénéficiaire. Chaque euro compte, particulièrement lorsqu’on anticipe les dépenses saisonnières.
Si un chèque s’attarde trop longtemps sous une pile de courriers, n’attendez pas qu’il soit trop tard pour l’encaisser ou le faire annuler. Le réflexe gagnant : traiter ses chèques rapidement et s’imposer une véritable discipline de gestion. Car rien n’est plus frustrant que de voir son argent dormir quand quelques secondes suffisent à le mettre en mouvement.




Laisser un commentaire