
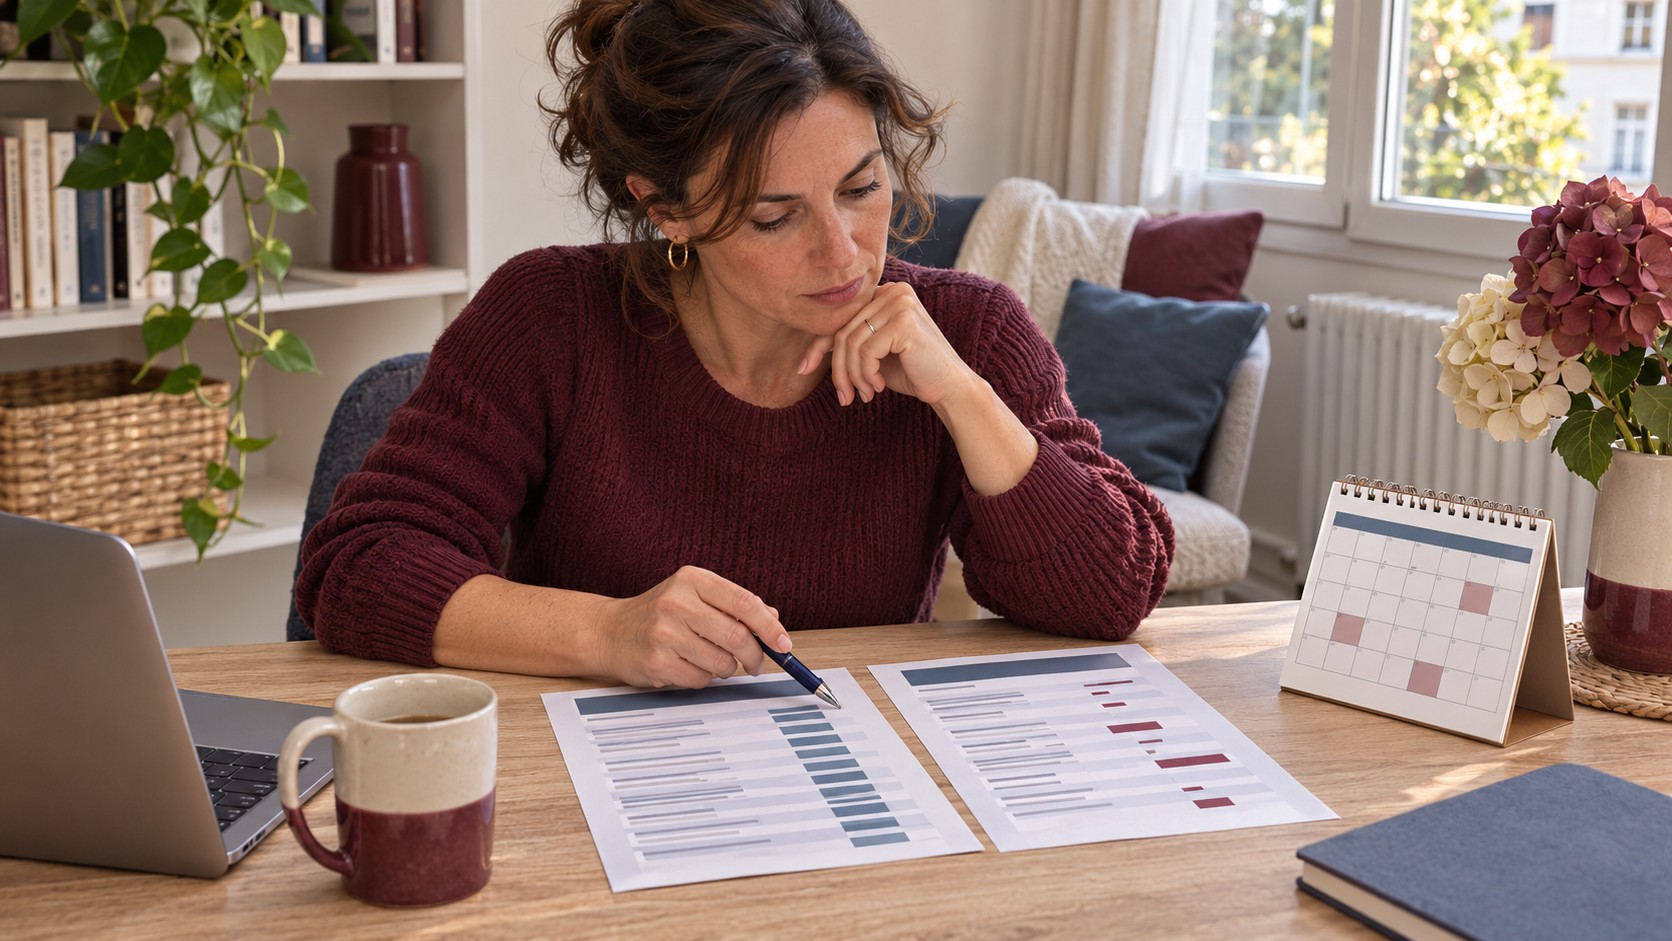
Dans la fonction publique, le revenu versé sur le compte peut varier entre deux bulletins. Une indemnité peut être versée certains mois, des heures supplémentaires peuvent être payées plus tard ou une prime peut changer lorsque les missions évoluent. Si vous envisagez de regrouper plusieurs crédits, relevez ces variations avant de comparer les mensualités proposées. Vous pourrez juger de l’effort demandé aussi bien lors d’un mois ordinaire que lors d’un mois sans versement supplémentaire.
Repérez la fréquence des versements
Placez vos bulletins des douze derniers mois dans l’ordre et notez le montant net reçu pour chacun. Repérez les éléments réguliers, puis isolez ceux qui varient selon le mois ou qui sont liés à une circonstance ponctuelle. Si plusieurs compléments sont payés ensemble, identifiez la période à laquelle ils se rapportent. Un versement élevé en fin d’année peut provenir de plusieurs mois de travail et reste concentré sur une seule date dans votre budget.
Si vous avez changé de poste, d’horaires ou de quotité de travail, relevez la date du changement. Les anciens bulletins aident à expliquer les écarts, tandis que les documents les plus récents décrivent votre situation actuelle. Pour préparer votre demande en fonction de votre statut, vous pouvez consulter le guide de BoursedesCrédits. Demandez ensuite à l’établissement quels justificatifs lui permettent d’apprécier la régularité des différentes sommes.
Testez la nouvelle mensualité sur un mois sans prime
Prenons un exemple fictif. Un foyer perçoit 2 180 euros un mois sans complément et 2 480 euros un mois où une prime de 300 euros est versée. Ses dépenses courantes, logement compris, atteignent 1 630 euros. Avec 410 euros de remboursements, il lui reste respectivement 140 et 440 euros. Si une proposition ramène les échéances à 335 euros, la marge passe à 215 euros le mois sans prime et à 515 euros l’autre mois. L’écart de 75 euros mesure le gain de marge mensuelle dans cet exemple. La durée et le total à rembourser restent à comparer.
Refaites le calcul sur plusieurs mois successifs. Faites coïncider un mois sans prime avec une dépense irrégulière, comme l’entretien du véhicule ou une facture d’énergie plus élevée. Vous verrez si la mensualité reste compatible avec votre budget et si une réserve serait nécessaire pour franchir cette période.
Comparez le coût et le calendrier des propositions
Pour chaque offre, demandez le détail de la mensualité, de la durée, de l’assurance éventuelle, des frais et du montant total à rembourser. Vérifiez quels prêts seraient soldés et ajoutez au budget les échéances des contrats qui resteraient à part. Si un crédit actuel s’achève prochainement, comparez également les deux budgets à partir de ce mois. La différence de trésorerie peut alors changer.
Gardez une copie des calculs et des relevés utilisés. Si une prime ou une indemnité change avant votre décision, actualisez le scénario sans attendre le premier prélèvement. Vous pourrez ainsi juger de la marge obtenue sur les mois les plus serrés et du coût engagé pour la conserver. Demandez un chiffrage révisé si le montant emprunté ou la liste des crédits à solder évolue entre-temps.


Laisser un commentaire