
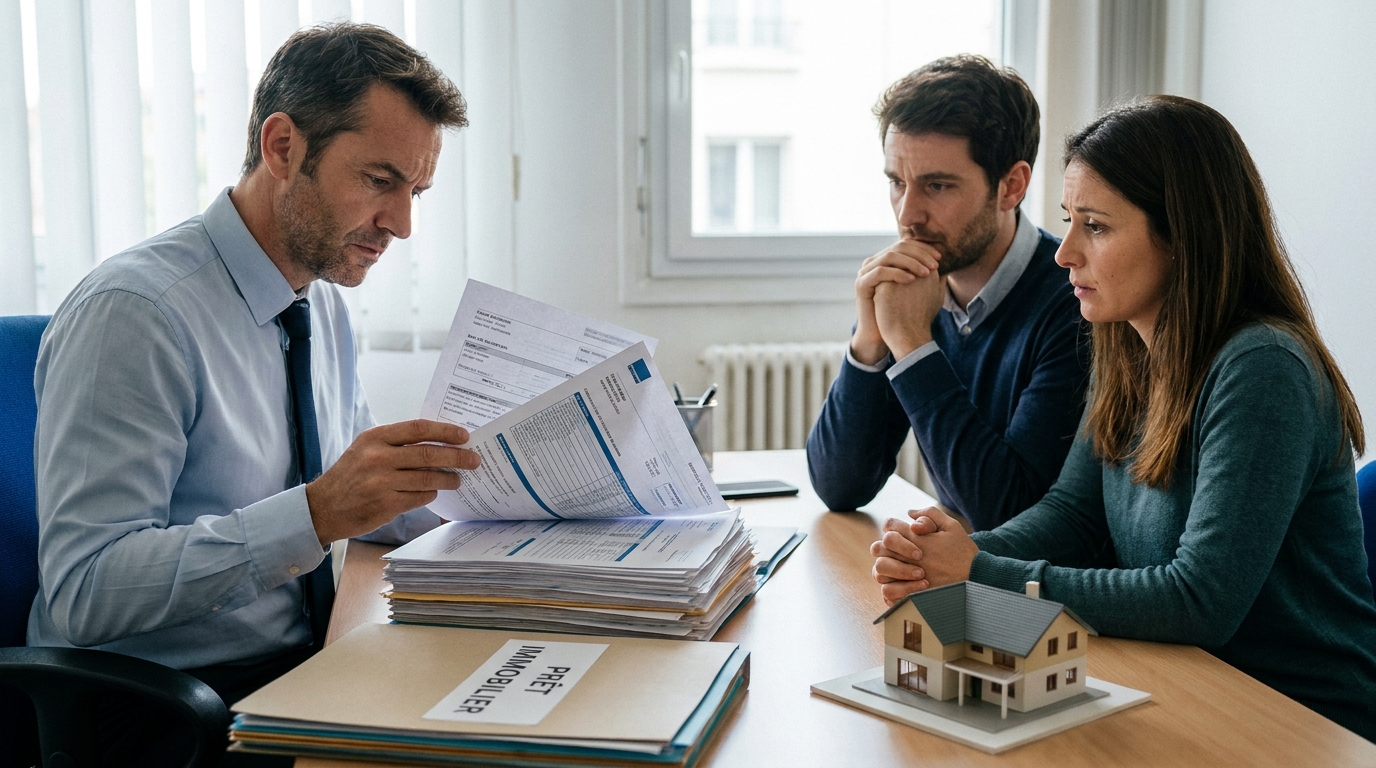
Avec l’arrivée des beaux jours et la chaleur estivale qui s’installe en ce moment, l’envie de concrétiser un grand projet immobilier se fait souvent ressentir de manière plus pressante. Que ce soit pour s’offrir un premier cocon lumineux ou dénicher un petit havre de paix avec jardin, le rêve de la propriété occupe l’esprit de très nombreux acheteurs. Pourtant, la réalité d’une demande de financement rattrape bien vite les plus enthousiastes. Franchir les portes d’un établissement de crédit s’apparente aujourd’hui beaucoup moins à une formalité administrative qu’à un véritable examen clinique de votre intimité pécuniaire. L’emprunteur, sans toujours en saisir les rouages, doit s’y préparer : il va falloir se soumettre à un redoutable scanner bancaire qui décortiquera chaque aspect du quotidien avant de libérer la moindre enveloppe. Décryptage d’une immense machinerie, pour que les néophytes puissent enfin maîtriser les aspects essentiels et retrouver du pouvoir d’achat immobilier dans cet univers très cadré.
La grande opération séduction commence par une stabilité professionnelle et des revenus passés au peigne fin
Le premier filtre de cette évaluation drastique concerne directement votre parcours sur le marché du travail. Il fut un temps presque lointain où la simple présentation d’un contrat à durée indéterminée suffisait à faire sourire son interlocuteur et à ouvrir en grand les vannes bancaires. Désormais, le curseur s’est fortement déplacé pour s’armer contre les caprices de l’économie. L’exigence de la finance porte avant tout sur la longévité et la pérennité de votre situation professionnelle. Une ancienneté notable au sein d’une même entreprise témoigne d’un risque plus modéré, ce qui rassure profondément l’entité prêteuse. Les travailleurs indépendants, de leur côté, doivent prouver la solidité de leur activité en fournissant plusieurs bilans comptables complets et consécutifs.
Dans ce climat rigoureux, la nature de vos rentrées d’argent subit une observation chirurgicale. Pour vulgariser la méthode des décideurs : seul ce qui est véritablement régulier et garanti compte. Les salaires fixes sont valorisés à cent pour cent dans le calcul de vos ressources. À l’inverse, les primes exceptionnelles, les généreuses heures supplémentaires ou même les commissions variables sont la grande majorité du temps lissées sur plusieurs exercices annuels, voire lourdement décotées. Le conseiller veut simplement s’assurer que, si votre complément de salaire s’évapore, la mensualité du prêt sera toujours honorée sereinement.
Plongée au cœur de vos comptes pour traquer les petites dépenses et calculer au plus juste votre taux d’endettement
Dès que le dossier des revenus est validé, une véritable intrusion commence à travers l’étude approfondie des relevés des derniers mois. C’est l’étape fatidique que les futurs acheteurs craignent le plus. La loupe experte repère et traque la moindre anomalie comportementale : les dépenses impulsives inexpliquées, les découverts non justifiés, sans oublier la multiplication des abonnements superflus qui viennent grignoter l’équivalent de plusieurs dizaines d’euros par mois sans crier gare. Pire encore, les paris sportifs réguliers ou les pénalités de retard font office d’immenses signaux de détresse, renvoyant l’image délicate d’une gestion hasardeuse.
Toute cette inquisition est guidée par un principe simple : classer vos dépenses et calculer le sacro-saint taux d’endettement. Derrière ce jargon parfois fastidieux se cache une arithmétique élémentaire, puisqu’il représente simplement la part de vos salaires qui sera avalée en remboursements de crédits et en mensualités fixes. Une règle d’or a fini par s’imposer sur l’ensemble du territoire, plafonnant la tolérance à un maximum d’un tiers de vos revenus. Ce seuil limite vise à endiguer les risques de faillite personnelle, mais constitue un mur infranchissable si vos dettes passées n’ont pas été soldées à temps.
Le duo gagnant de l’apport personnel et du reste à vivre pour rassurer pleinement votre conseiller financier
Si l’on désirait exposer sans aucun filtre la solution magique menant tout droit à la signature du contrat, celle-ci tiendrait en un diagnostic sans faille : l’analyse des revenus, charges, apport, stabilité professionnelle, taux d’endettement et reste à vivre. Tous ces paramètres forment les rouages majeurs d’une mécanique d’approbation. Au milieu de ce bilan, l’apport personnel demeure le bouclier par excellence. Capable de payer directement les frais du notaire et les garanties, ce petit trésor de guerre, laborieusement amassé, démontre une faculté indéniable de prévoyance. Insuffler de sa propre épargne dans le financement est perçu comme l’ultime preuve de maturité financière et de responsabilité immobilière.
Néanmoins, la surprise finale pour valider la démarche reste le concept du reste à vivre. D’une logique pourtant implacable, cette donnée mesure concrètement la somme d’argent restant sur les comptes de la famille une fois que la mensualité du logement est prélevée. Le résultat devra être suffisant pour garnir le réfrigérateur, se vêtir, remplir le réservoir de la voiture et absorber l’inflation. Il faut retenir une chose capitale : même en excellant dans tous les autres critères d’endettement, un profil dont le reste à vivre s’avère trop juste pour garantir un confort mensuel décent verra inexorablement les portes se refermer devant lui.
Les meilleures astuces pour anticiper ce grand scanner bancaire et transformer enfin votre rêve immobilier en réalité
Puisque le marché impose une discipline quasi sportive, seule la préparation fera pencher la balance de votre côté. Ces jours-ci, bien avant de scroller frénétiquement parmi les nombreuses annonces de ventes en plein air, il va s’agir de jouer les stratèges sur vos propres deniers. Quelques habitudes salvatrices méritent d’être immédiatement appliquées :
- Effacez les petits crédits dédiés à la consommation afin d’aérer votre taux d’endettement et votre budget moyen.
- Banissez absolument l’usage du découvert autorisé sur l’ensemble du semestre précédant votre rendez-vous de négociation.
- Instaurez un virement automatique fixe vers un livret ou une assurance-vie, démontrant une belle rigueur dans la constitution de votre trésorerie.
- Privilégiez la transparence absolue en numérisant clairement vos documents fiscaux pour envoyer un signal d’organisation sans faille.
Cette véritable cure de jouvence d’ordre budgétaire transformera l’image froide du scanner financier en un allié de poids. Un emprunteur présentant un dossier aéré et des preuves irréfutables de sérieux parviendra non seulement à se faire prêter la somme escomptée, mais bénéficiera presque toujours d’une solide marge de négociation sur les intérêts et le prix de l’assurance décès-invalidité.
Au final, aller chercher la clé d’un domaine dont on sera l’unique maître requiert de l’anticipation, de la vertu budgétaire et une connaissance minimale du jargon contractuel. Les barrières bâties par les instituts de crédit sont nombreuses mais compréhensibles face aux aléas de la vie économique. En saisissant la hiérarchie de ces exigences, chaque ambition de devenir propriétaire se retrouve grandement facilitée. L’instant décisif approche pour bon nombre de foyers : avez-vous déjà entamé le grand ménage de vos relevés de compte pour séduire celui qui tient la bourse ?


Laisser un commentaire