
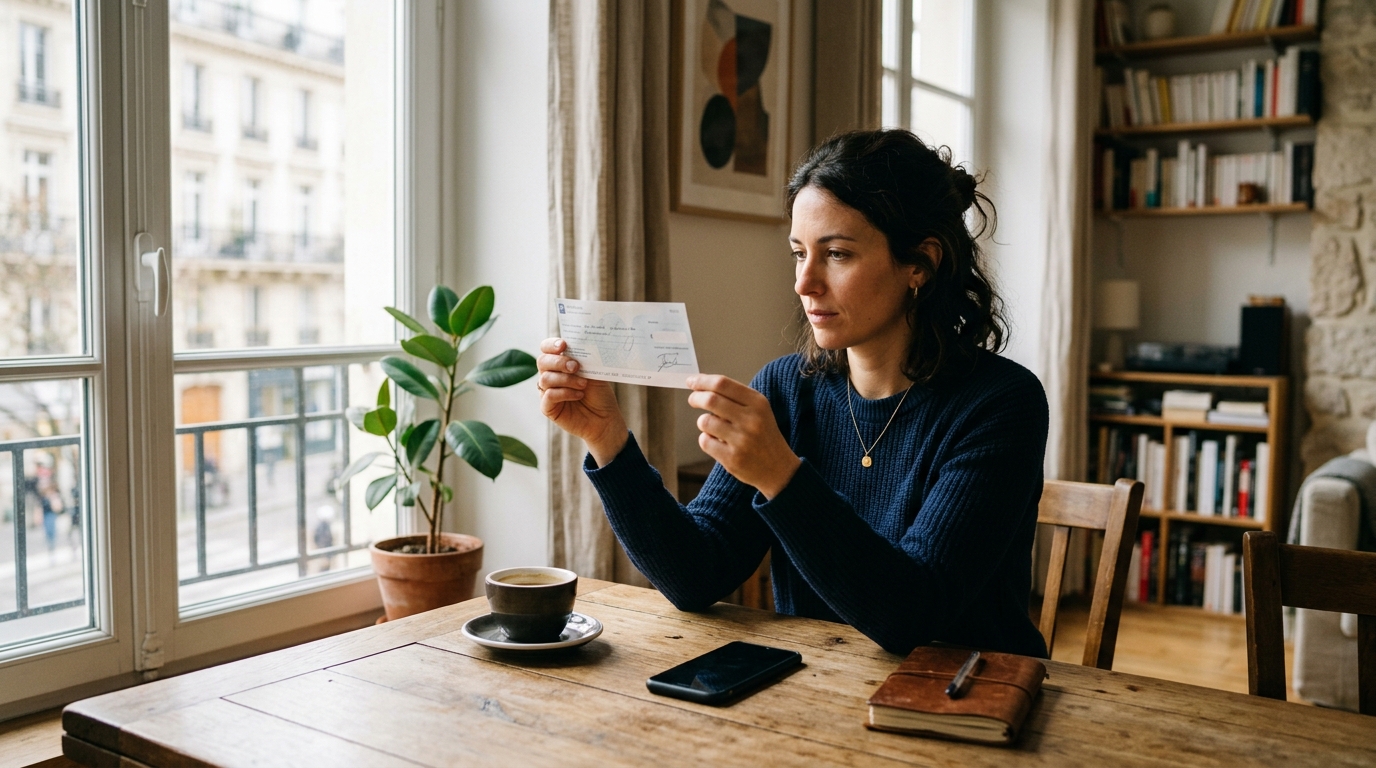
Un chèque de banque, présenté comme le moyen de paiement le plus sûr qui soit, peut-il malgré tout cacher une arnaque ? La question mérite d’être posée, car de plus en plus de particuliers s’apprêtent à vendre leur voiture ou leur canapé sur les plateformes de petites annonces en cette rentrée, et se retrouvent face à ce fameux bout de papier censé les rassurer. Pourtant, un simple geste, effectué en quelques secondes à peine, permet aujourd’hui de faire la différence entre un chèque authentique et une contrefaçon soigneusement maquillée. Ce réflexe, de plus en plus de vendeurs l’adoptent systématiquement, quitte à passer pour méfiants aux yeux de l’acheteur. Mieux vaut prévenir que guérir, surtout quand des sommes importantes sont en jeu.
- Tenir le chèque de banque à la lumière permet de vérifier en deux secondes la présence d'un filigrane avec la mention « CHEQUE DE BANQUE » et deux semeuses avec vagues.
- Pour une vérification fiable, il faut appeler directement l'agence bancaire émettrice en recherchant soi-même son numéro officiel, sans jamais utiliser celui inscrit sur le chèque.
- Il faut aussi contrôler l'absence de ratures, la présence d'une signature et une date d'émission valable un an et huit jours.
Le chèque de banque, cette fausse sécurité qui piège encore trop de monde
Longtemps considéré comme le Graal des transactions entre particuliers, le chèque de banque continue pourtant d’alimenter les faits divers. Le principe semble pourtant limpide : contrairement à un chèque classique, c’est la banque elle-même qui garantit les fonds, et non l’émetteur. En théorie, une fois ce document en main, plus aucun risque d’impayé. Sauf que la réalité est bien plus nuancée. Des fraudeurs particulièrement habiles parviennent à fabriquer de faux chèques de banque quasiment indétectables à l’œil non averti. Le scénario est toujours le même : une vente conclue rapidement, un acheteur pressé, et un chèque remis en main propre qui s’avère, quelques jours plus tard, totalement bidon. La victime se retrouve alors sans son bien et sans argent, une double peine difficile à digérer. Cette persistance de la fraude explique pourquoi de plus en plus de Français adoptent désormais un contrôle systématique avant d’accepter ce type de règlement.
Le réflexe qui démasque un faux en deux secondes chrono
Voici enfin la fameuse astuce qui fait le tour des conversations entre vendeurs prudents : tenir le chèque face à la lumière. Ce geste tout simple révèle en un instant un élément que peu de gens connaissent vraiment. Tous les chèques de banque, quelle que soit la banque émettrice, comportent en effet un filigrane de sécurité intégré directement dans le papier, et non pas imprimé dessus. Ce filigrane, comparable à celui que l’on retrouve sur les billets de banque ou les cartes d’identité, couvre une grande partie de la surface du chèque. En le regardant par transparence, il est possible de distinguer la mention « CHEQUE DE BANQUE », lisible au dos du document. Autre détail à ne surtout pas négliger : la présence de deux semeuses, accompagnées de deux vagues positionnées en haut et en bas, de part et d’autre du chèque. Ce dispositif, instauré par la Banque de France, est strictement identique pour tous les établissements bancaires du pays. Autrement dit, peu importe que le chèque provienne d’une grande banque nationale ou d’un établissement plus discret, le filigrane doit toujours être présent et parfaitement reconnaissable.
Ce contrôle visuel prend littéralement deux secondes, mais il en dit long. Un chèque sans filigrane, ou avec un filigrane flou, mal positionné ou incomplet, doit immédiatement éveiller les soupçons. C’est souvent ce détail, aussi minime soit-il, qui permet d’éviter le pire avant même de se poser d’autres questions.
Ce qu’il faut retenir avant d’accepter le moindre chèque de banque
Le filigrane reste un excellent premier filtre, mais il serait imprudent de s’arrêter là. Certains faussaires, particulièrement méticuleux, parviennent à reproduire ce filigrane, cette mention en transparence et même la date d’émission avec un réalisme troublant. Ces éléments permettent surtout d’écarter les faux grossiers, ceux fabriqués à la va-vite. Mais un faux bien exécuté peut, hélas, passer l’examen visuel sans difficulté. C’est pourquoi le contrôle le plus fiable reste, encore aujourd’hui, l’appel direct à la banque émettrice. Une seule vérification suffit réellement à prouver l’authenticité du document.
Attention toutefois à un piège fréquent : il ne faut jamais utiliser le numéro de téléphone inscrit sur le chèque lui-même. Ce numéro peut très bien renvoyer vers un complice du fraudeur, prêt à confirmer une fausse authenticité avec un aplomb désarmant. Le bon réflexe consiste à rechercher soi-même le numéro officiel de l’agence bancaire concernée, via un annuaire fiable ou le site internet de la banque. D’autres signaux méritent également une attention particulière avant toute remise de bien ou d’argent :
- Des ratures ou des taches suspectes sur le document
- Des écritures qui semblent différentes ou mal harmonisées
- Des dégradés de couleurs inhabituels sur le papier
- Une absence de signature, pourtant obligatoire
- Une date manquante ou une validité dépassée, sachant qu’un chèque de banque reste valable un an et huit jours à compter de son émission
Ce dernier point sur la date est souvent négligé, alors qu’il constitue pourtant un critère simple à vérifier. Un chèque dont la date d’émission dépasse cette limite devient tout simplement invalide, quelle que soit son apparence par ailleurs.
Entre le filigrane à observer, la date à contrôler et l’appel téléphonique à ne surtout pas négliger, accepter un chèque de banque demande finalement un minimum de méthode. Un geste de deux secondes, complété par un simple coup de fil, suffit souvent à transformer une transaction risquée en échange serein. Alors, la prochaine fois qu’un chèque de banque atterrira entre les mains, le réflexe de le regarder à contre-jour deviendra-t-il enfin une habitude aussi naturelle que celle de vérifier la monnaie rendue en espèces ?



Laisser un commentaire