
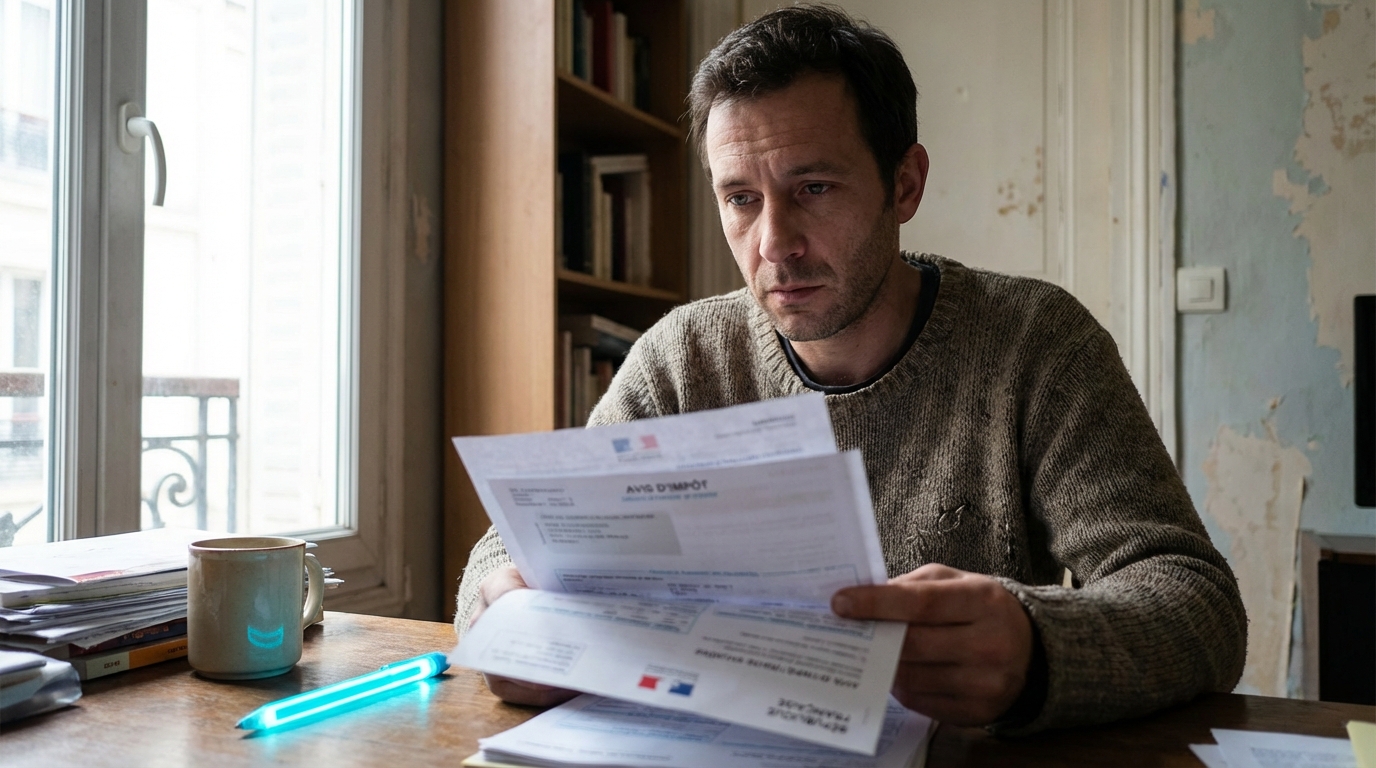
En ce printemps, avec le retour des beaux jours, les envies de projets immobiliers fleurissent un peu partout. C’est souvent l’effervescence pour trouver la perle rare, mais le financement reste le nerf de la guerre. Face à des conditions d’emprunt parfois rigides, il est fréquent de s’autosensurer. Combien de ménages renoncent à une aide financière en pensant que leurs salaires dépassent les limites autorisées ? L’idée reçue selon laquelle le crédit gratuit de l’État serait réservé aux revenus très modestes a la vie dure. Pourtant, la réalité est bien différente. En vérité, une simple vérification attentive de l’avis d’imposition révèle des surprises de taille. Voici comment le décryptage d’une ligne précise permet de s’ouvrir les portes de la propriété avec un avantage spectaculaire.
Ce fameux détail sur l’avis d’imposition qui a changé la donne pour notre projet immobilier
Notre désillusion de départ face aux revenus bruts exigés par les banques
Lors d’une première simulation bancaire, l’optimisme retombe souvent comme un soufflé. Les conseillers financiers se basent généralement sur les fiches de paie actuelles, les salaires nets ou bruts, pour calculer la capacité d’emprunt globale. Au vu des grilles tarifaires de ces jours-ci, on a vite fait de se dire que l’on gagne beaucoup trop pour espérer le moindre coup de pouce étatique. L’impression de se situer dans la mauvaise tranche sociale, c’est-à-dire trop riches pour les aides mais pas assez pour acheter sans effort, provoque une véritable désillusion.
La découverte du revenu fiscal de référence et du coefficient familial qui a tout sauvé
C’est ici qu’intervient la fameuse ligne magique du document fiscal. L’administration ne se base absolument pas sur les salaires mensuels actuels pour accorder l’aide, mais sur le Revenu Fiscal de Référence (RFR) de l’année N-2. Concrètement, pour un achat finalisé en 2026, ce sont les revenus de 2024 qui comptent ! Après déduction des fameux 10 % de frais professionnels ou des éventuelles charges déductibles, ce montant s’avère souvent bien inférieur aux revenus réels perçus aujourd’hui. De plus, la composition du foyer vient diviser ce chiffre grâce au système des parts, rendant le projet d’achèvement soudainement viable.
Les nouvelles règles du prêt à taux zéro en 2026 : êtes-vous vraiment au-dessus des limites ?
Un décryptage simple et encourageant des plafonds de ressources actualisés
Prolongé jusqu’au 31 décembre 2027, le dispositif a subi quelques toilettages profonds. Les plafonds de ressources qui définissent l’accès au crédit ont été rehaussés récemment pour s’adapter à l’inflation. Ne vous fiez pas aux annonces politiques toujours en cours de validation : basez-vous sur les règles fermes. Voici d’ailleurs un ordre d’idée très clair pour comprendre si on est éligible ou non :
- Personne seule en zone ultra-tendue (Zone A) : plafond autour de 37 000 euros.
- Personne seule en zone rurale (Zone C) : plafond proche de 24 000 euros.
- Couple avec deux enfants en zone A : plafond grimpant jusqu’à 74 000 euros.
Comment le système de calcul de l’État avantage votre foyer plus que vous ne le pensez
Sous ces chiffres bruts se cache une mécanique bien huilée. Le gouvernement prend en considération le coût d’une opération immobilière en l’ajustant à la tension du marché de la ville choisie, couplé à la taille de la famille. Plus le foyer compte de membres, et plus la ville est chère, plus les limites de revenus s’envolent. Ce croisement intelligent évite d’exclure les classes moyennes des grands centres urbains, tout en conservant une aide proportionnée dans les secteurs où l’immobilier est réputé plus abordable.
De la ville dynamique à la campagne : les zones et logements éligibles au coup de pouce de l’État
Choisir astucieusement entre le neuf et l’ancien à rénover selon votre situation géographique
L’une des stratégies fondamentales réside dans l’adéquation entre l’emplacement géographique et l’état du bien immobilier. En 2026, la carte a été redessinée. Pour investir en ville ou dans une agglomération très prisée (zones A, A bis, B1), le neuf est roi. En revanche, si la quête de tranquillité vous oriente vers des communes moyennes ou des secteurs ruraux (zones B2 et C), l’aide étatique ciblera uniquement l’ancien, avec une condition stricte : il faudra s’engager à réaliser des rénovations lourdes ou énergétiques représentant au moins 25 % du coût total de l’opération.
Découvrir les types de biens immobiliers qui correspondent exactement aux exigences de ce crédit gratuit
Au-delà du zonage, le style d’habitat est très encadré cette année. Attention au piège redoutable pour les amateurs de construction : les maisons individuelles neuves sont largement exclues du dispositif en zones tendues depuis la dernière réforme ! L’aide est désormais fléchée en priorité vers la densification urbaine, c’est-à-dire les logements collectifs (les appartements) en ville. Le rêve de la maison de campagne subventionnée par l’État passe aujourd’hui obligatoirement par la réhabilitation d’une vieille grange ou l’amélioration énergétique d’une bâtisse ancienne.
Le montant maximum finançable et le récapitulatif de notre méthode pour obtenir l’accord
Estimer concrètement la part de votre achat qui peut être couverte sans payer le moindre intérêt
Il est crucial de retenir que ce dispositif n’a pas vocation à financer l’intégralité d’un achat. C’est un prêt d’accompagnement. Pour les profils les plus modestes, la quotité peut atteindre un niveau exceptionnel de 50 % du coût total du bien. Pour d’autres, l’aide couvrira 40 %, 20 % ou 10 % en fonction de leurs revenus exacts. L’enveloppe globale retenue pour le calcul est plafonnée, évoluant approximativement de 150 000 à 300 000 euros selon la zone. Ainsi, même si le bien coûte plus cher, le pourcentage gratuit ne s’appliquera que sur cette base plafonnée.
Synthèse de notre parcours et résumé des critères indispensables pour monter un dossier en béton
Pour s’assurer d’obtenir ce précieux financement additionnel, l’équation exige de maîtriser les conditions d’éligibilité PTZ 2026, zones, plafonds de revenus, montant finançable et types de logements concernés. Il s’agit de ne jamais avoir été propriétaire de sa résidence principale au cours des deux dernières années, d’avoir exhumé l’avis d’imposition N-2 pour valider le plafond de ressources, et de cibler précisément un appartement neuf en zone tendue ou une passoire thermique à rénover en zone détendue. Avec ces éléments bien ficelés, les portes des banques s’ouvrent bien plus facilement.
En naviguant avec prudence parmi ces règles encadrées, on s’aperçoit que les aides immobilières restent accessibles pour la classe moyenne, à condition de lire entre les lignes fiscales. Le marché a ses complexités, mais l’analyse rigoureuse d’un dossier peut faire économiser des milliers d’euros d’intérêts. Et vous, avez-vous déjà vérifié si votre revenu de référence d’il y a deux ans vous donne le droit de sauter le pas de la propriété cette saison ?

Laisser un commentaire