
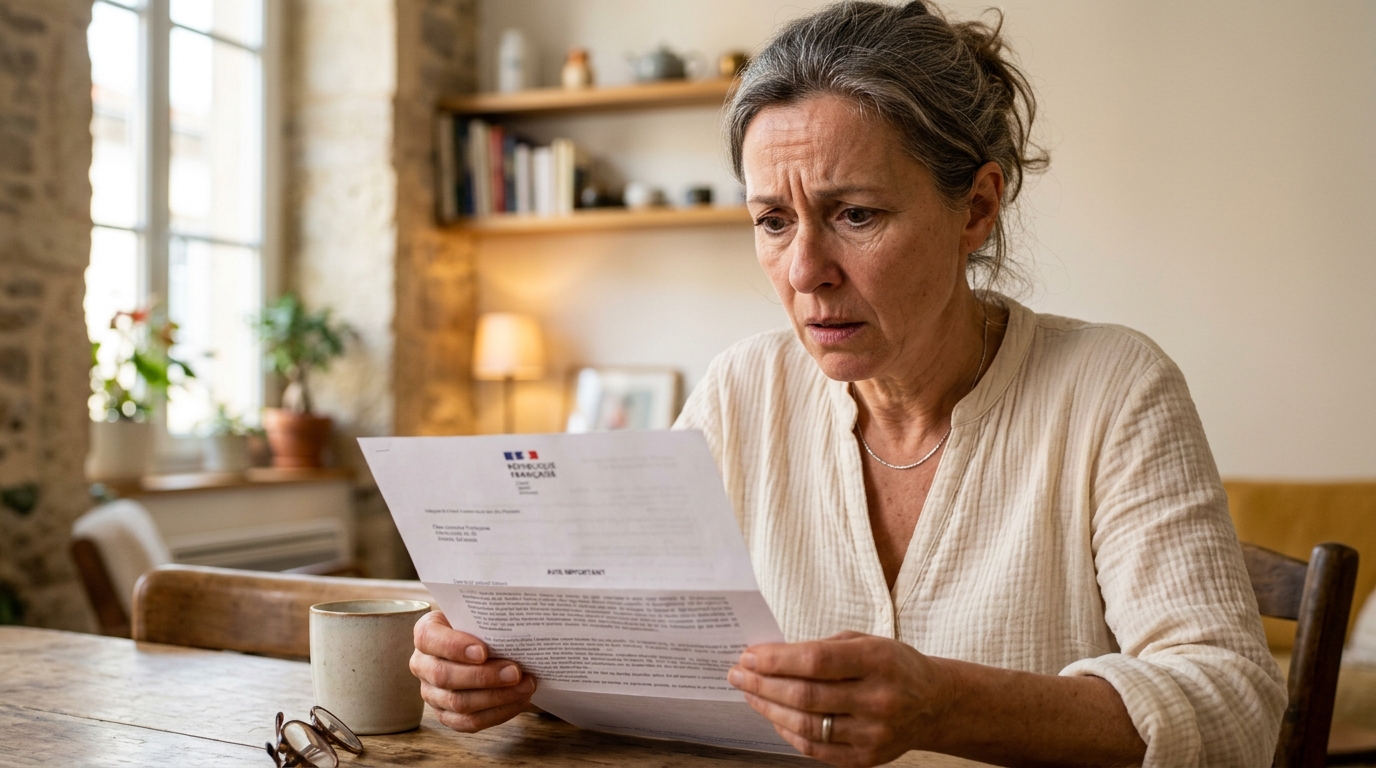
Il y a des courriers qu’on ouvre distraitement, en pensant qu’il s’agit d’une simple formalité administrative, et puis il y a ceux qui bouleversent des années de certitudes. La question du chômage en fin de carrière fait partie de ces sujets où les idées reçues circulent plus vite que les informations fiables. Beaucoup d’allocataires proches de la retraite se construisent une échéance mentale, un âge précis jusqu’auquel ils pensent pouvoir compter sur leurs allocations. Mon frère faisait partie de ces personnes convaincues que ses droits couraient jusqu’à ses 64 ans. Ce qu’il a découvert dans sa boîte aux lettres lui a prouvé le contraire, et son histoire mérite d’être racontée tant elle illustre un malentendu très répandu.
Quand mon frère a reçu ce fameux courrier de France Travail
Ce jour-là, mon frère a ouvert sa boîte aux lettres sans se méfier. Comme beaucoup de personnes proches de la retraite, il pensait pouvoir compter sur ses allocations chômage jusqu’à ses 64 ans, cet âge qu’il avait toujours considéré comme une échéance sûre. Le courrier de France Travail a douché ses certitudes en quelques lignes seulement. L’organisme l’informait qu’en fonction de sa situation personnelle, le versement de son allocation pourrait s’arrêter bien plus tôt que prévu.
La nouvelle l’a d’abord laissé perplexe, puis inquiet. Il n’était pas le seul à ignorer cette règle, et c’est en creusant un peu qu’il a compris que sa situation personnelle, notamment son nombre de trimestres validés, changeait complètement la donne pour la fin de ses droits. Ce genre de courrier, envoyé environ sept mois avant l’âge légal lorsque l’information sur la carrière n’est pas encore connue de France Travail, sert justement à anticiper ce type de situation, encore trop souvent découverte trop tard.
Pourquoi l’âge légal n’est pas toujours la ligne d’arrivée du chômage
Beaucoup d’allocataires partagent cette même croyance : tant qu’on n’a pas atteint l’âge légal de départ à la retraite, les allocations chômage continueraient de couler sans interruption. Or la réalité administrative est bien plus nuancée et dépend d’un critère précis que peu de gens anticipent réellement : le nombre de trimestres validés pour obtenir le taux plein.
Le versement des allocations chômage cesse automatiquement à l’âge légal de départ si l’assuré possède tous ses trimestres. Concrètement, si l’assuré a validé tous ses trimestres nécessaires pour une retraite à taux plein avant d’atteindre l’âge légal, le versement de ses allocations s’arrête dès ce moment-là, et non à un âge fixe identique pour tout le monde. C’est exactement ce qui est arrivé à mon frère, dont la carrière complète l’a rattrapé plus vite qu’il ne l’imaginait. À l’inverse, si des trimestres manquent encore une fois l’âge légal atteint, l’allocation peut continuer, dans certaines limites, jusqu’à l’obtention du taux plein, sans jamais dépasser 67 ans, âge à partir duquel la retraite de base est accordée sans condition de durée d’assurance.
Ce qu’il faut vérifier avant de tomber dans le même piège
Pour éviter cette mauvaise surprise, il est essentiel de connaître précisément son relevé de carrière et le nombre de trimestres déjà validés. Un simple appel à sa caisse de retraite ou une consultation sur son espace personnel permet souvent d’anticiper cette échéance plutôt que de la découvrir par courrier, comme cela a été le cas pour mon frère. Il est également important de savoir que France Travail ne demande jamais la retraite à la place de l’assuré : la démarche doit être faite de son propre chef, idéalement environ cinq mois avant la date de départ souhaitée, sous peine de se retrouver sans aucun revenu entre la fin de l’allocation et le début de la pension.
Cette expérience nous rappelle à quel point l’information sur nos droits sociaux reste complexe et mal communiquée. Entre l’âge légal de départ, le nombre de trimestres requis et les règles spécifiques de France Travail, chacun a intérêt à se renseigner suffisamment tôt pour organiser sa fin de carrière sans mauvaise surprise financière. Un point mérite d’être gardé en tête : l’attestation de régularisation de carrière délivrée par l’Assurance retraite est le seul document accepté pour justifier qu’il manque encore des trimestres. Un simple relevé de carrière ne suffit pas, et son absence peut suffire à faire suspendre le versement, même à juste titre.
L’histoire de mon frère illustre bien à quel point la fin de droits au chômage peut réserver des surprises à celles et ceux qui n’ont jamais pris le temps de vérifier leur relevé de carrière. Entre l’âge légal, le nombre de trimestres exigé et la limite de 67 ans, chaque situation reste unique et mérite d’être clarifiée en amont, plutôt que découverte au fil d’un courrier administratif. Et si, comme lui, vous approchiez de cette échéance sans vraiment savoir où vous en êtes, ne serait-il pas temps de vérifier votre propre relevé de carrière avant qu’un courrier ne le fasse à votre place ?

Laisser un commentaire