
De nombreux retraités voient leur pouvoir d’achat stagner dangereusement ces jours-ci , une situation directement causée par une refonte discrète mais radicale du calcul de la revalorisation annuelle des retraites par l’État . La fameuse hausse attendue traditionnellement en début d’année s’annonce en effet bien plus maigre que prévu . Comprendre les mécanismes financiers qui régissent nos pensions de retraite peut parfois ressembler à un véritable parcours du combattant , surtout quand les règles changent en cours de route pour la collectivité . Cet été , sous un climat estival propice à la détente , la douche s’annonce pourtant froide pour des millions de Français pensionnés qui découvrent avec stupeur les nouvelles orientations budgétaires visant à renflouer les caisses publiques .
La désillusion saisissante au guichet face à une hausse de pension qui se fait désirer
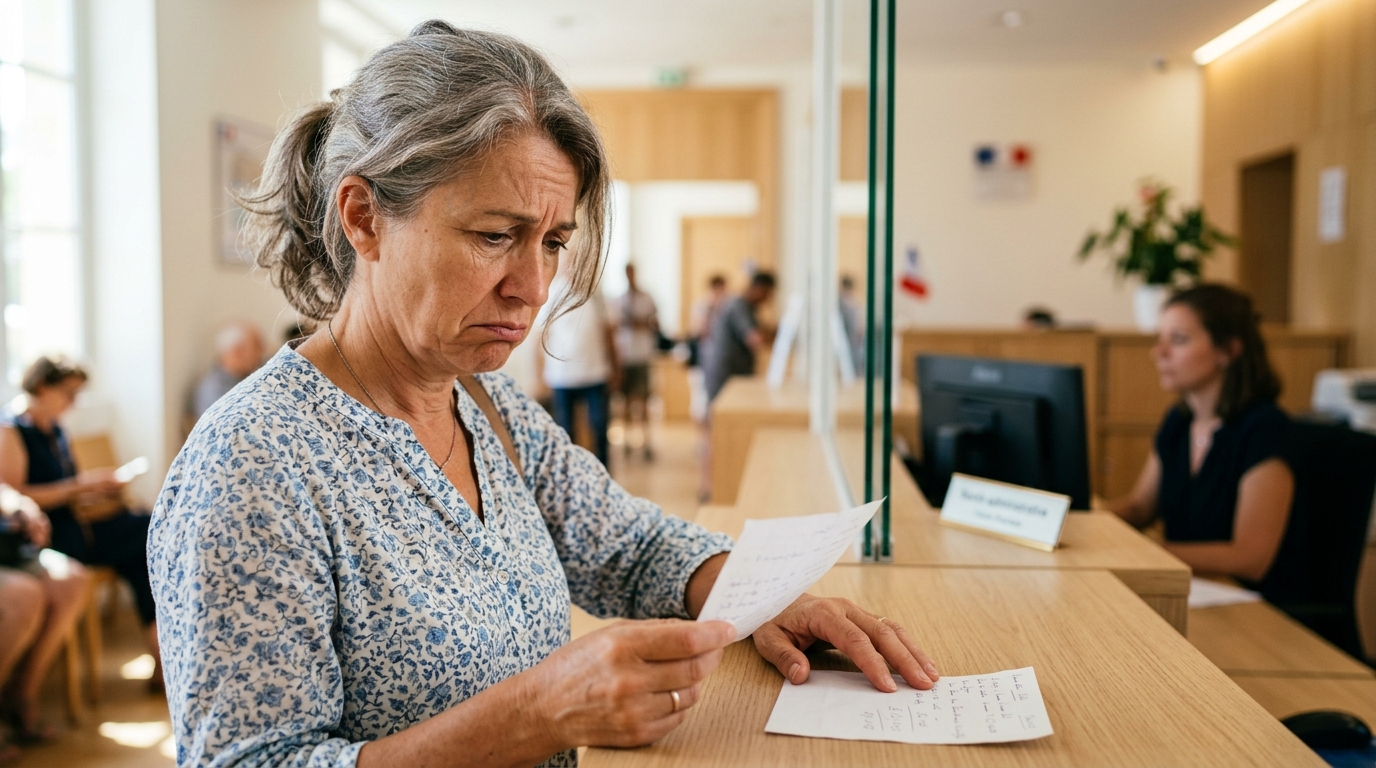
Imaginez la scène : vous consultez votre relevé bancaire ou vous vous rendez à l’accueil de votre caisse en espérant y voir la traduction concrète de l’inflation sur votre pension de base , et la surprise financière est des plus amères . Le Code de la sécurité sociale prévoyait historiquement une évolution calquée sur la hausse générale des prix , hors tabac , afin de préserver votre niveau de vie face aux dépenses courantes . Pourtant , la réalité de vos derniers versements raconte une toute autre histoire face à une conjoncture dégradée . Au guichet , les agents se retrouvent souvent démunis pour expliquer aux bénéficiaires pourquoi le compte n’y est pas en ce moment . Pour un grand nombre des quelque dix-sept millions de personnes ayant quitté la vie active , cette attente déçue crée une onde de choc , transformant une certitude acquise au fil d’une longue carrière en une véritable épreuve de patience et d’incompréhension face à des calculs macro-économiques complexes .
Le plan inattendu de Bercy pour soulager les finances publiques en limitant la compensation de l’inflation
C’est précisément ici que le fameux levier de l’État entre en action , et il convient d’en vulgariser les termes pour bien saisir les enjeux de votre épargne . Une sous-indexation des pensions de base par rapport à l’inflation est envisagée pour réduire le déficit public . En termes simples et concrets , cela signifie que votre retraite continuera de progresser , mais à un rythme sciemment inférieur à celui de la flambée des prix en supermarché . Les pouvoirs publics projettent d’appliquer ce frein technique , de l’ordre de deux points en deçà de la hausse du coût de la vie , pendant plusieurs années consécutives jusqu’à la fin de la décennie . La logique est strictement comptable : il s’agit de combler un trou financier lourd de plusieurs milliards d’euros pour sauver le système par répartition . Au lieu de choisir l’augmentation des cotisations des actifs , qui alourdirait mécaniquement le coût du travail national , c’est cette désindexation partielle et générale qui est aujourd’hui sur la table .
L’impact direct de ce fameux coup de rabot sur votre pouvoir d’achat quotidien au fil des mois
Si l’on décortique l’effet mathématique de cette mesure sur votre portefeuille de tous les jours , la sanction économique est immédiate et , surtout , elle se cumule au fur et à mesure du temps . En imposant une progression ralentie sur au moins trois années pleines , le manque à gagner se creuse de façon inéluctable . Chaque plein de carburant pour vos trajets estivaux , chaque baguette de pain achetée ou chaque facture d’énergie devient proportionnellement plus onéreuse à supporter avec votre budget mensuel . Ce coup de rabot budgétaire entame directement et sans bruit votre liberté financière . Contrairement à un gel total des versements , la pilule de la sous-indexation semble plus douce en apparence . Cependant , dans la pratique , ce décalage d’indexation n’est jamais rétroactivement remboursé par la suite . Au fil des mois , c’est bien une érosion constante du panier moyen du consommateur retraité qui s’installe durablement dans le paysage financier de notre pays .
En optant pour cette révision structurante des règles d’indexation , l’État tente un pari de grande ampleur pour redresser des comptes défaillants , quitte à altérer la sérénité financière de millions de ménages . Ce serrage de vis , justifié par la sauvegarde du modèle national , modifie incontestablement l’équilibre des fins de mois . Alors que ces pistes pourraient , à plus long terme , ouvrir la voie à des règles correctives automatiques pour piloter le régime , jusqu’à quel point les pensionnés pourront-ils absorber ces sacrifices successifs sans voir leur qualité de vie définitivement compromise ?

Laisser un commentaire