
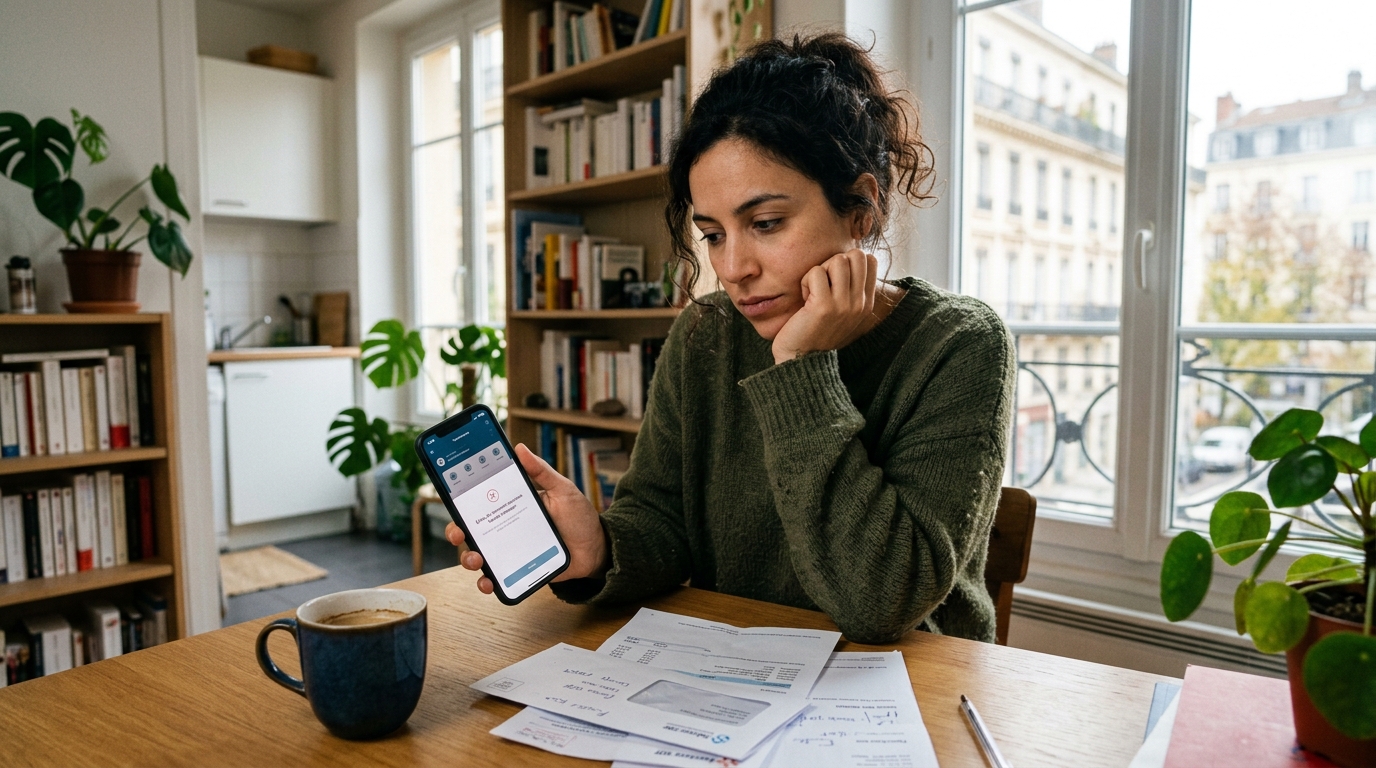
Payer un artisan en quelques secondes depuis son canapé, sans frais et sans chéquier à sortir : voilà la promesse du virement instantané, devenue réalité pour tous les clients des banques françaises. Sauf que la théorie et la pratique n’écrivent pas toujours la même histoire. Après une intervention de plombier un dimanche soir, l’idée d’un règlement immédiat semblait parfaite : facture en main, IBAN saisi, montant validé… et là, un message inattendu s’affiche sur l’écran de l’application bancaire, avant que l’opération ne soit purement et simplement annulée. Une mésaventure qui en dit long sur les subtilités d’un service pourtant présenté comme universel depuis le passage à la gratuité généralisée.
Le message inattendu qui a stoppé net le virement au plombier
La scène a de quoi surprendre : tout semble aller dans le bon sens. Le plombier a rangé ses outils, la fuite est colmatée, la facture est éditée. Direction l’appli bancaire pour effectuer un virement instantané, ce fameux service devenu gratuit dans toutes les banques françaises et disponible 24h/24, 7j/7. IBAN copié, montant tapé, bénéficiaire ajouté… et au moment de valider, un bandeau s’affiche : « Le compte du bénéficiaire n’est pas éligible au virement instantané. » Quelques secondes plus tard, l’opération est annulée automatiquement. Ni erreur de saisie, ni plafond dépassé, ni doute sur l’identité. Juste ce message énigmatique, qui laisse le client bien embêté avec un artisan qui, lui, attend son règlement. Ce type d’alerte est devenu plus fréquent depuis la mise en place systématique du dispositif Verification of Payee, qui compare le nom du bénéficiaire à l’IBAN saisi. Mais dans ce cas précis, le blocage venait d’ailleurs : de la banque du plombier elle-même.
Pourquoi certains comptes bénéficiaires restent hors du circuit instantané
Voilà le nœud du problème, et il est rarement expliqué clairement aux clients. La gratuité du virement instantané ne signifie pas que tous les comptes peuvent le recevoir dans les mêmes conditions. La réglementation européenne impose bien aux banques de la zone euro de rendre ce service accessible, mais certaines banques ont pris du retard, et surtout, certains types de comptes ne sont pas éligibles à la réception d’un virement instantané. C’est notamment le cas de comptes professionnels particuliers, de comptes rattachés à des établissements financiers qui n’ont pas encore basculé toute leur infrastructure, ou de comptes soumis à des restrictions internes liées à la lutte anti-fraude. Le plombier en question avait ouvert son compte pro dans une banque qui, pour ce type de produit, n’autorisait pas encore la réception en instantané. Résultat : l’ordre est techniquement impossible à exécuter, et la banque de l’émetteur l’annule d’office plutôt que de le laisser en suspens. Pour y voir plus clair, voici les principaux motifs qui peuvent faire capoter un virement instantané malgré la gratuité :
- Compte bénéficiaire non éligible à la réception d’un virement instantané chez sa propre banque
- Incohérence détectée entre le nom du bénéficiaire et l’IBAN par le dispositif VoP
- Dépassement d’un plafond interne, parfois limité à 5 000 euros par opération ou par jour selon la banque
- Filtrage anti-fraude déclenché par un virement vers un bénéficiaire ajouté depuis peu
- Compte du bénéficiaire situé hors de la zone SEPA ou soumis à des restrictions particulières
Autre point à connaître : les plafonds varient énormément d’un établissement à l’autre. Certaines banques en ligne autorisent jusqu’à 15 000 euros par opération, quand d’autres restent bloquées à 5 000 euros quotidiens. Pour un artisan qui facture une grosse rénovation, le seuil peut être vite atteint. Et à cela s’ajoute une donnée qui mérite attention : le taux de fraude sur les virements instantanés reste presque vingt fois supérieur à celui des virements classiques, ce qui pousse les banques à multiplier les filtres et les vérifications automatiques.
Les réflexes à adopter avant de relancer un paiement urgent
Quand un virement instantané est rejeté, pas de panique : la somme n’a pas quitté le compte, et aucun frais n’est prélevé. Reste à trouver une solution rapide pour régler l’artisan sans le faire patienter. Premier réflexe : demander directement au bénéficiaire s’il a bien activé la réception des virements instantanés sur son compte, ou s’il dispose d’un autre IBAN, par exemple sur un compte particulier plutôt que professionnel. Deuxième piste : basculer sur un virement SEPA classique, moins rapide mais universellement accepté, avec réception sous un à deux jours ouvrés. Troisième option, souvent négligée : vérifier dans les paramètres de son appli bancaire si le plafond quotidien n’a pas été atteint par une opération précédente. Un tableau récapitulatif pour s’y retrouver :
| Situation | Solution rapide |
|---|---|
| Compte bénéficiaire non éligible | Virement SEPA classique ou autre IBAN |
| Alerte VoP (nom/IBAN incohérents) | Vérifier l’orthographe exacte du titulaire |
| Plafond dépassé | Fractionner le paiement ou augmenter le plafond |
| Bénéficiaire ajouté récemment | Attendre le délai de sécurité (souvent 24h) |
Enfin, une règle d’or : ne jamais céder à la pression d’un règlement présenté comme « ultra-urgent » par un canal inhabituel. Les fraudeurs raffolent du virement instantané précisément parce qu’il est irrévocable une fois exécuté. Prendre trente secondes pour vérifier l’identité du bénéficiaire, c’est parfois éviter des semaines de démarches pour tenter de récupérer son argent.
Le virement instantané a beau être devenu la norme, il conserve ses petites zones d’ombre, et le message affiché par la banque avant d’annuler l’opération en est l’illustration parfaite. Derrière la promesse de simplicité se cachent encore des disparités entre établissements, des plafonds fluctuants et des comptes qui, pour des raisons techniques ou commerciales, ne jouent pas encore le jeu. De quoi se poser une vraie question pour l’avenir : la gratuité imposée par Bruxelles suffira-t-elle à rendre ce moyen de paiement vraiment universel, ou faudra-t-il encore quelques années pour que chaque IBAN européen soit logé à la même enseigne ?


Laisser un commentaire