
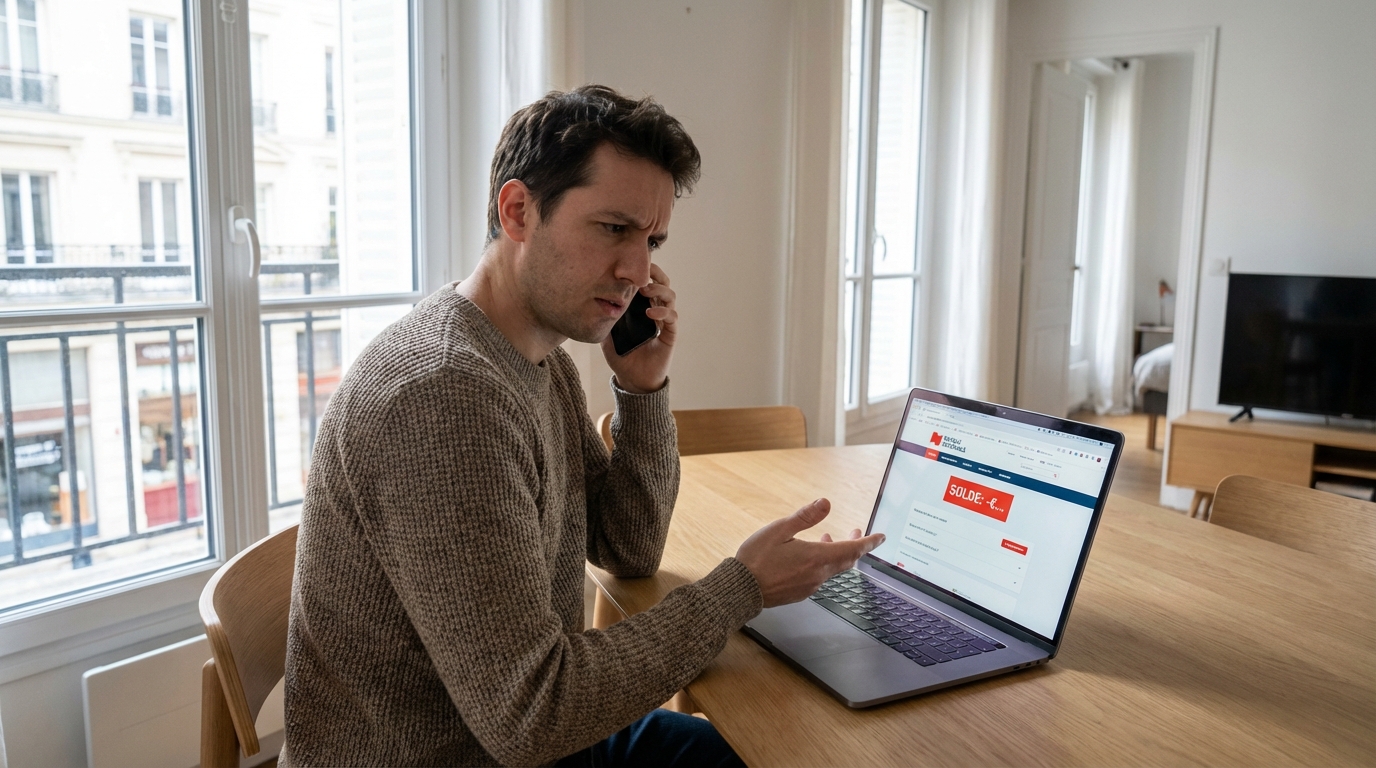
Le téléphone sonne en cette belle matinée de printemps. Sur l’écran lumineux, le numéro officiel de votre agence bancaire s’affiche clairement. Au bout du fil, une voix rassurante et professionnelle se présente comme appartenant au service des fraudes de l’établissement financier. L’interlocuteur vous alerte sur des mouvements suspects en cours de réalisation sur votre compte d’épargne. La panique s’installe. Sans le savoir, la personne ciblée vient de mettre le pied dans un redoutable piège téléphonique. Comprendre les rouages d’une arnaque financière est la première étape pour protéger son pouvoir d’achat et son patrimoine. Décryptons ensemble ce phénomène grandissant pour redonner le pouvoir aux usagers bancaires.
Un appel en apparence légitime qui a englouti 379 millions d’euros en une seule année
Le piratage de la confiance grâce à la redoutable technique du spoofing
Dans le jargon financier et sécuritaire, cette fraude porte un nom précis : le spoofing. Cette technique redoutable consiste tout simplement à usurper l’identité téléphonique d’une véritable institution. Les escrocs exploitent des failles dans les systèmes de télécommunication pour faire apparaître le numéro exact de votre succursale bancaire sur l’écran de votre smartphone. Le cerveau humain, reconnaissant un contact familier, abaisse immédiatement ses barrières de sécurité. La victime est ainsi mise en confiance dès les premières secondes de l’échange, persuadée de s’adresser à un véritable conseiller venu sécuriser son argent.
La manipulation psychologique pour vous faire valider l’irréparable sur votre application
Une fois la confiance établie, le faux agent déploie un argumentaire parfaitement rodé. En possession de nombreuses données personnelles préalablement dérobées (nom, adresse, parfois même le solde d’un livret d’épargne), il crédibilise son discours. L’objectif est de créer un intense sentiment d’urgence : des fonds seraient sur le point de disparaître. Pour bloquer ces prétendues transactions frauduleuses, le malfaiteur guide sa victime pas à pas. Il lui demande d’ajouter de nouveaux bénéficiaires ou de valider des opérations directement depuis son application bancaire. Sous l’emprise du stress et pensant bien faire, l’utilisateur valide lui-même le transfert de ses fonds vers le compte de l’escroc. En une seule année, ce mode opératoire particulièrement sophistiqué a représenté un préjudice colossal de 379 millions d’euros pour les Français.
Les opérateurs entrent enfin dans la danse pour filtrer les barrages de fausses alertes
Le fonctionnement du dispositif antipiratage pour authentifier l’origine des appels
Face à l’ampleur du désastre financier, les acteurs des télécommunications ont été sommés de réagir. De récentes évolutions législatives ont imposé la création d’un rempart technologique inédit : le Mécanisme d’Authentification des Numéros (MAN). Ce dispositif agit comme un douanier invisible sur les réseaux téléphoniques. Dès qu’un appel est émis, le système vérifie instantanément si l’émetteur a légitimement le droit d’utiliser le numéro qui s’affiche. Si la signature électronique ne correspond pas à celle de la véritable banque, l’appel est identifié comme suspicieux.
Une coupure automatique des lignes usurpées pour protéger les usagers à la source
Le filtrage ne s’arrête pas à une simple identification. Aujourd’hui, les opérateurs de téléphonie ont la stricte obligation de trancher dans le vif. Tout appel dont l’origine n’est pas authentifiée de manière certaine est purement et simplement bloqué avant même de faire sonner le téléphone de la potentielle victime. Cette coupure automatique coupe l’herbe sous le pied des fraudeurs et limite drastiquement leur capacité de nuisance. De plus, les tribunaux se montrent désormais intraitables : un opérateur défaillant dans ce filtrage peut être condamné à garantir la sanction financière infligée à la banque.
Les réflexes de survie financière à dégainer quand le soi-disant service des fraudes vous traque
L’art de couper court à l’urgence sans jamais livrer le moindre code secret par SMS
Malgré les barrières technologiques, la vigilance individuelle reste le meilleur des boucliers en ce moment. La règle d’or en matière de sécurité bancaire est inviolable : aucun conseiller, même face à l’urgence la plus extrême, ne vous demandera jamais de lui communiquer un code de validation reçu par SMS ou de valider un virement pour annuler une fraude. Ces codes à usage unique sont les clés du coffre-fort de vos finances. Les transmettre ou les valider revient à donner les pleins pouvoirs à votre interlocuteur.
Briser l’emprise en raccrochant immédiatement pour recontacter soi-même son agence
Dès l’instant où une demande vous semble inhabituelle, ou qu’une pression psychologique se fait ressentir, la seule issue est la rupture de communication. Il faut savoir dire non et raccrocher sans ménagement. Une fois l’appel terminé, le bon réflexe est de composer soi-même le numéro de son agence bancaire, trouvé de manière indépendante (sur un relevé de compte ou l’application officielle). Ce simple geste permet de reprendre le contrôle de la situation et de vérifier auprès d’un vrai professionnel si les comptes sont en sécurité.
Du blocage des appels au remboursement : le bouclier ultime face aux escrocs du bout du fil
Dresser un mur d’inviolabilité autour de ses accès face aux numéros même familiers
L’affichage d’un numéro connu n’étant plus une garantie de sécurité absolue, il est impératif d’adopter une hygiène numérique irréprochable. Ne validez jamais une opération sous la contrainte du temps. Les procédures bancaires réelles prévoient toujours des délais légaux pour le traitement des litiges. Gardez à l’esprit que l’argent présent sur vos comptes de dépôt est protégé par des protocoles stricts, et qu’une véritable alerte fraude se gère avec méthode et sérénité, souvent via une notification sécurisée dans l’espace client.
Contre-attaquer légalement avec Perceval et exiger son dû grâce au Code monétaire et financier
Si le piège s’est tout de même refermé, la législation française offre de solides recours. Après avoir fait opposition auprès de l’établissement financier, il faut immédiatement signaler le délit sur Perceval, la plateforme officielle du ministère de l’Intérieur dédiée aux fraudes à la carte bancaire. Dans la foulée, le client peut exiger l’annulation des opérations selon l’article L133-18 du Code monétaire et financier. La jurisprudence est désormais claire à ce sujet : ce n’est pas au client de prouver son innocence, mais bien à la banque de démontrer l’existence d’une négligence grave. Or, la justice reconnait que l’utilisation du spoofing, couplée à un fort sentiment d’urgence créé par l’escroc, trompe légitimement la vigilance de l’usager, écartant ainsi la notion de faute majeure.
À l’approche des beaux jours, les tentatives d’escroquerie ont tendance à se renouveler sous de nouvelles formes. Restons maîtres de notre épargne en gardant toujours à l’esprit que la prudence et le sang-froid sont nos meilleurs alliés. Face à un appel inattendu réclamant une action immédiate sur vos comptes, la seule réponse valable sera toujours le doute. À quand remonte la dernière fois où vous avez vérifié les paramètres de sécurité de votre propre application mobile ?

Laisser un commentaire