
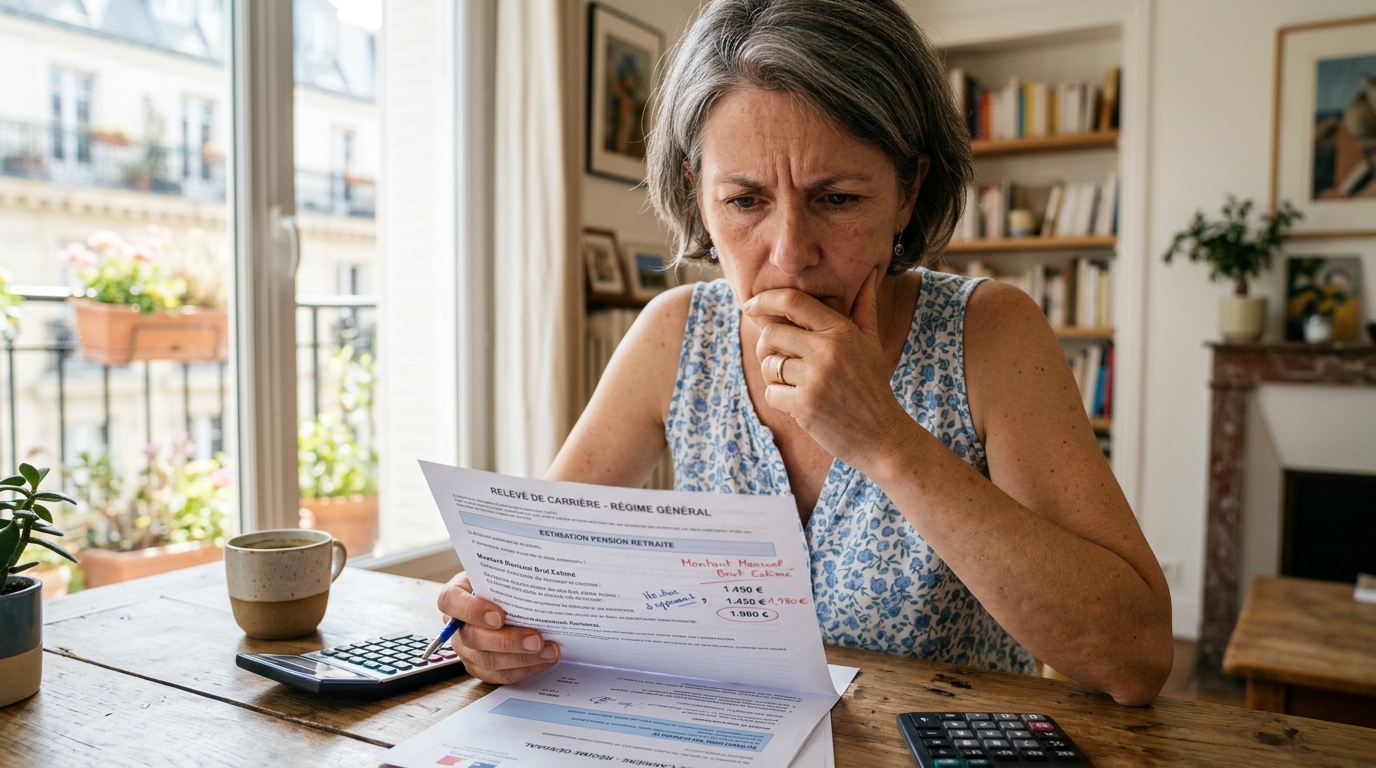
Deux frères, deux carrières similaires, deux montants de pension qui ne se ressemblent pourtant pas du tout. C’est en épluchant nos relevés respectifs, presque par curiosité familiale, que j’ai découvert un mécanisme qui pourrait bien concerner des millions de retraités français à l’approche de janvier. Ce simple exercice de comparaison, fait sans réelle intention au départ, m’a permis de mettre le doigt sur une règle méconnue qui va conditionner l’évolution de nos pensions dans les mois à venir.
- Selon un avant-projet de loi, la revalorisation 2027 de la pension de base dépendrait du montant total perçu (base + complémentaire) : pleine hausse sous 1 260 €, hausse partielle entre 1 260 € et 2 034 €, gel au-delà de 2 034 €
- Seule la retraite de base serait concernée par ce gel ou cette revalorisation partielle, la complémentaire suivant ses propres règles indépendamment
- Ce dispositif n'est pas encore adopté et pourrait être modifié ou abandonné au fil des arbitrages gouvernementaux et des débats parlementaires
Quand deux pensions se ressemblent sans jamais s’égaler
Sur le papier, nos carrières se ressemblent : mon frère et moi avons cotisé pendant des décennies, avec des trajectoires professionnelles assez proches. Pourtant, en comparant nos relevés de pension, un écart est apparu, un écart qui ne s’explique pas uniquement par des différences de salaire ou de durée de cotisation. Ce constat, presque anodin au départ, m’a poussé à creuser un peu plus le fonctionnement du système de retraite français, et plus particulièrement les mécanismes de revalorisation appliqués chaque année en janvier.
Cette différence n’est en réalité pas le fruit du hasard. Elle découle de règles précises, fondées sur des seuils de pension bien définis, qui déterminent la façon dont la retraite de base est ajustée chaque début d’année. Comprendre ces paliers permet d’anticiper ce que réserve la prochaine revalorisation, et surtout de comprendre pourquoi deux profils de retraités, en apparence similaires, peuvent recevoir un traitement totalement différent.
1 260 € et 2 034 € : les deux chiffres qui changent tout
Ces deux montants ne sont pas choisis au hasard : ils délimiteraient les tranches selon lesquelles s’appliquerait la revalorisation de la pension de base en janvier 2027, dans le cadre d’un avant-projet de loi de financement de la Sécurité sociale. Il s’agit d’un point essentiel à comprendre : ce n’est pas la seule retraite de base qui compte pour déterminer la catégorie applicable, mais bien le montant total de la pension, retraite de base additionnée aux éventuelles retraites complémentaires, comme celle versée par l’Agirc-Arrco.
Voici les trois cas de figure envisagés pour la revalorisation de la pension de base, selon le montant mensuel total perçu :
- Moins de 1 260 € : la pension de base serait revalorisée normalement, selon l’évolution de l’inflation
- De 1 260 € à moins de 2 034 € : la revalorisation serait partielle, donc inférieure à l’inflation
- À partir de 2 034 € : la pension de base serait gelée, sans aucune hausse en janvier
C’est précisément ce mécanisme qui explique l’écart observé entre ma pension et celle de mon frère : selon notre positionnement respectif par rapport à ces deux seuils, la trajectoire de nos pensions ne sera pas du tout la même dans les prochains mois. Il faut toutefois garder en tête une nuance importante : ce gel ou cette revalorisation partielle ne concernerait que la retraite de base. La complémentaire, elle, suivrait ses propres règles et pourrait continuer d’évoluer indépendamment, selon la décision prise par son régime.
Ce que janvier va réellement changer pour vous
Pour les retraités dont la pension totale se situe sous le seuil de 1 260 €, la revalorisation de janvier s’annoncerait plus généreuse, reflétant une volonté de soutenir pensions modestes face à l’inflation. Entre 1 260 € et 2 034 €, la hausse serait bien réelle en euros, mais inférieure à l’inflation, ce qui signifie concrètement une perte de pouvoir d’achat, même si le montant affiché sur le relevé augmente légèrement.
Au-delà de 2 034 €, la pension de base resterait figée à son niveau de 2026. Elle ne baisserait pas, mais elle perdrait mécaniquement du pouvoir d’achat en présence d’inflation. À titre purement illustratif, une retraite de base de 1 400 € avec une inflation de 2 % aurait normalement donné lieu à une hausse de 28 € bruts par mois. Son gel représenterait alors un manque à gagner d’environ 336 € sur une année complète, la retraite complémentaire devant être traitée à part dans ce calcul.
Il est essentiel de rappeler que ce dispositif n’est pas encore adopté. Il provient d’un avant-projet de loi qui peut encore être modifié, voire abandonné, au fil des arbitrages gouvernementaux puis des débats parlementaires. Plusieurs éléments restent à confirmer, notamment le taux exact de revalorisation entre les deux seuils, la nature brute ou nette du montant retenu, les régimes inclus dans le calcul, ainsi que les modalités prévues pour éviter un effet de seuil trop brutal autour de 1 260 € et 2 034 €. Ces deux chiffres ne représentent donc ni une nouvelle pension minimale, ni un plafond de revenus : ce sont des seuils de classement, destinés à déterminer si la pension de base sera pleinement revalorisée, partiellement revalorisée, ou gelée en janvier prochain.
Connaître précisément le montant total de sa propre pension avant cette échéance devient donc essentiel pour anticiper l’impact réel sur son budget mensuel. Mon frère et moi en sommes la preuve : deux parcours proches, deux positionnements différents par rapport à ces seuils, et deux réalités financières qui s’annoncent bien distinctes dès le premier mois de l’année. Reste à savoir si ce texte, encore en discussion, conservera ces contours au moment de son adoption définitive.

Laisser un commentaire