
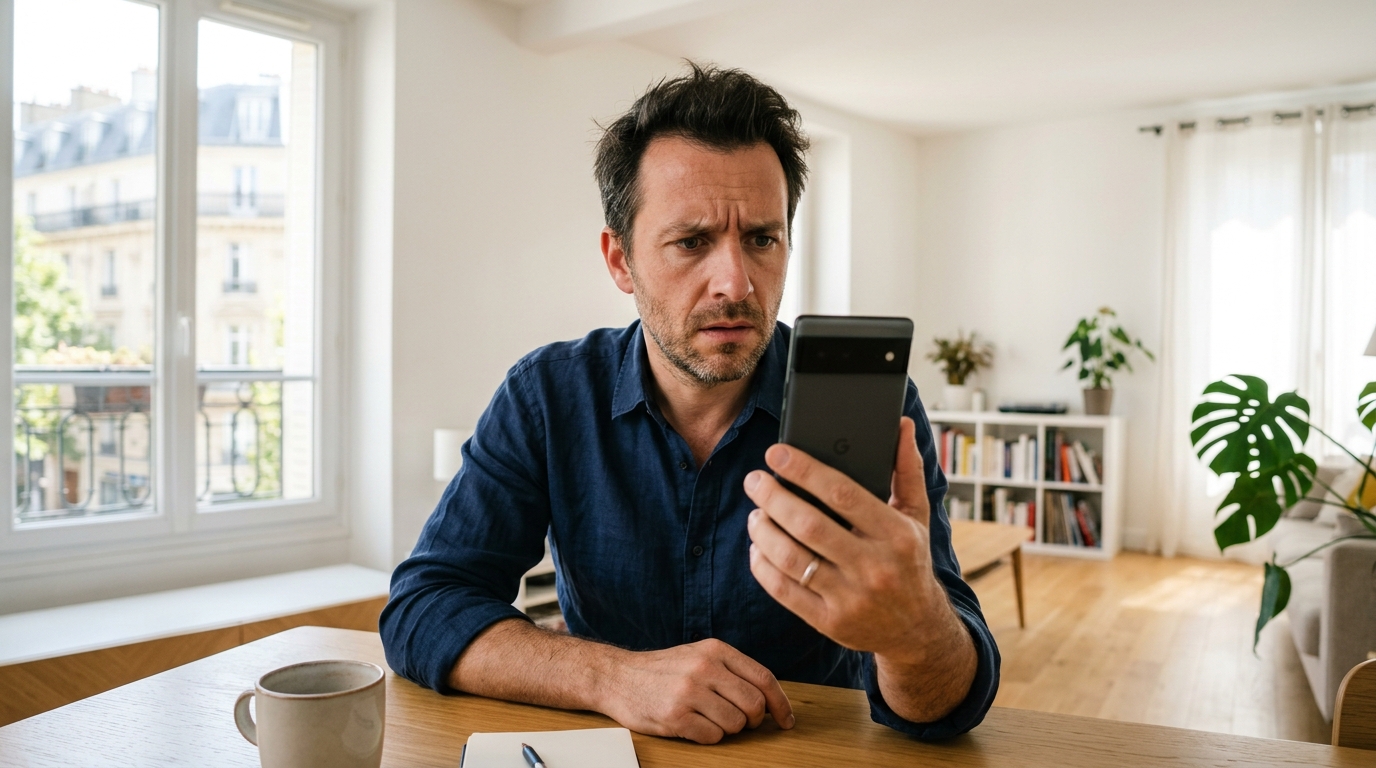
Un rendez-vous fixé en milieu d’après-midi, un vendeur qui attend sur le trottoir, et un acheteur qui dégaine son téléphone pour envoyer 6 500 euros en direct. Scène banale pour une vente de voiture d’occasion entre particuliers, sauf que cette fois, l’argent n’est jamais arrivé. Pas de virement reçu, pas d’explication immédiate, et un vendeur qui commence sérieusement à douter de la bonne foi de son acheteur. Pourtant, ce dernier a bel et bien vu son solde bancaire diminuer de la somme en question. Alors, où est passé l’argent ? Ce genre de mésaventure, de plus en plus fréquente avec la généralisation du virement comme moyen de paiement entre particuliers, cache en réalité un mécanisme bancaire méconnu, mais parfaitement légal.
- L'ajout d'un nouveau bénéficiaire bancaire entraîne souvent un délai de blocage de 24 à 72 heures avant que le virement ne soit réellement transmis au destinataire.
- Ce délai de sécurité contre la fraude varie selon les banques et peut être supprimé grâce à des dispositifs d'authentification renforcée comme Sécur'Pass chez Banque Populaire et Caisse d'Épargne.
- Pour éviter tout malentendu lors d'une vente, il est conseillé d'ajouter le bénéficiaire plusieurs jours à l'avance et de vérifier auprès de sa banque les délais applicables avant toute transaction importante.
Un virement qui tourne au cauchemar devant le vendeur
Pour l’acheteur, tout semblait parfaitement normal : il a ouvert son application bancaire, ajouté le vendeur comme nouveau bénéficiaire, saisi le montant de 6 500 euros, et validé l’opération sous les yeux de ce dernier. Son solde affichait bien une diminution correspondant à la somme envoyée, preuve que la transaction avait été initiée. Mais côté vendeur, rien. Pas de notification, pas de crédit sur le compte, silence radio. Un moment de tension inévitable s’installe : l’acheteur jure avoir payé, le vendeur n’a toujours pas vu la couleur de son argent. Ce scénario, bien qu’anxiogène, n’est pourtant pas le signe d’une arnaque ou d’un bug informatique. Il s’agit en réalité d’un délai de sécurité imposé par certaines banques lors de l’ajout d’un nouveau bénéficiaire, un mécanisme que beaucoup d’usagers ignorent totalement jusqu’à ce qu’ils y soient confrontés en situation réelle.
Le piège invisible du nouveau bénéficiaire bancaire
L’ajout d’un bénéficiaire est considéré par les établissements bancaires comme une opération hautement sensible. Logique : c’est précisément à ce moment-là que les fraudeurs tentent souvent de détourner des fonds en se faisant passer pour un tiers de confiance. Pour contrer ce risque, de nombreuses banques imposent encore un délai de 48 à 72 heures avant de pouvoir effectivement virer de l’argent à ce nouveau bénéficiaire. Autrement dit, le solde du compte de l’acheteur a bien diminué au moment de la validation, mais la somme reste bloquée en coulisses, en attente de libération, sans que le vendeur ne la reçoive immédiatement. C’est exactement ce qui s’est produit lors de cette vente : l’opération a été enregistrée, mais pas encore exécutée. Historiquement, ce délai constituait le premier rempart contre la fraude bancaire. Mais depuis l’arrivée du virement instantané, capable de transférer de l’argent en moins de 10 secondes, 7 jours sur 7 et 365 jours par an, ce temps d’attente est devenu un véritable irritant pour les usagers pressés de conclure une transaction. Ce délai n’est d’ailleurs pas une règle nationale figée : il varie selon l’établissement bancaire et selon le profil du client, notamment en fonction du montant transféré ou du caractère inhabituel de l’opération.
Certaines banques ont toutefois fait évoluer leurs pratiques. À La Banque Postale, l’ajout d’un nouveau bénéficiaire nécessite une acceptation préalable de l’établissement, avec une validation effective sous 24 heures ouvrées. Chez Banque Populaire et Caisse d’Épargne, la situation dépend de l’activation ou non du dispositif Sécur’Pass : sans lui, il faut patienter 72 heures avant que le bénéficiaire ne soit actif. Voici un aperçu synthétique des pratiques observées :
| Établissement | Délai sans authentification forte | Délai avec authentification forte |
|---|---|---|
| La Banque Postale | 24 heures ouvrées | Non communiqué |
| Banque Populaire | 72 heures | Instantané avec Sécur’Pass |
| Caisse d’Épargne | 72 heures | Instantané avec Sécur’Pass |
Les réflexes à adopter pour sécuriser son prochain virement
Pour éviter de revivre une scène aussi stressante devant un vendeur impatient, quelques réflexes simples permettent de gagner un temps précieux. Le premier geste à adopter consiste à ajouter le bénéficiaire plusieurs jours à l’avance, dès que la transaction est envisagée, et non au dernier moment sur le parking ou devant le domicile du vendeur. Il est également recommandé de vérifier si sa banque propose un dispositif d’authentification renforcée, comme Sécur’Pass chez Banque Populaire et Caisse d’Épargne. Ce système repose sur la saisie d’un code à 4 chiffres au moment de l’ajout du bénéficiaire, ce qui permet une prise en compte immédiate et la possibilité d’effectuer sans délai un virement vers ce nouveau contact. Pour les professionnels, certaines banques vont encore plus loin : la fonctionnalité Sécur’Pass sur l’application mobile autorise l’ajout instantané d’un bénéficiaire et la réalisation à distance de tous les ordres de virement, sans aucun délai d’attente. Avant toute transaction importante, mieux vaut donc contacter son conseiller ou consulter l’application pour connaître précisément les règles en vigueur chez son établissement. Un simple appel ou quelques minutes passées à paramétrer son compte peuvent éviter bien des malentendus, voire des situations tendues face à un vendeur qui n’a aucune raison de connaître les subtilités du système bancaire de son acheteur.
En définitive, ce qui ressemble à première vue à un bug ou à une arnaque n’est souvent qu’un mécanisme de protection bancaire, certes utile contre la fraude, mais parfois mal expliqué aux usagers. Entre la sécurité renforcée et la rapidité attendue, les banques tentent de trouver un équilibre qui reste encore perfectible. En attendant une harmonisation généralisée des pratiques, mieux vaut anticiper ces délais avant toute transaction d’importance, histoire de ne plus jamais se retrouver à expliquer à un vendeur méfiant que l’argent va finir par arriver.

Laisser un commentaire