
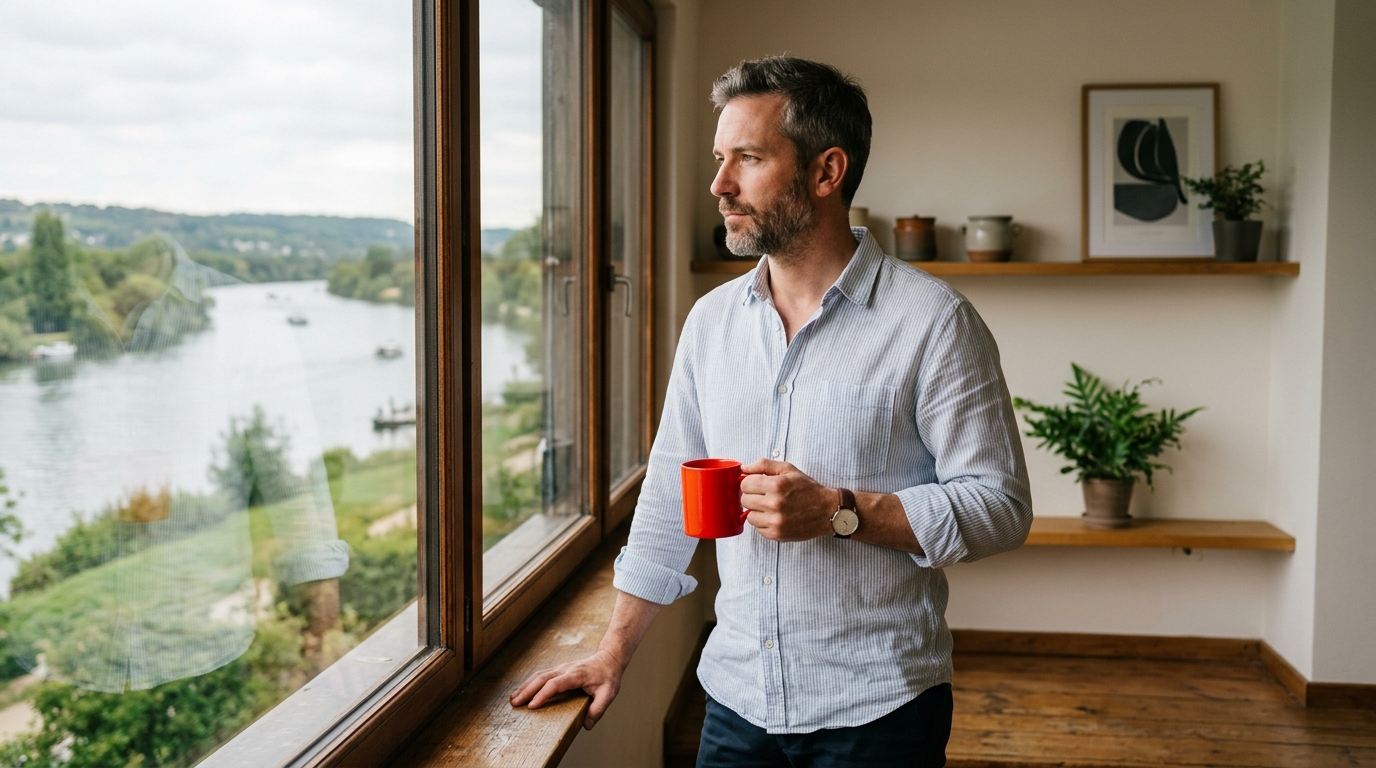
Une maison au bord de l’eau se définit d’abord par ce qu’elle promet : un horizon dégagé, une rivière qui borde le jardin, une carte postale à portée de terrasse. C’est exactement ce qui avait séduit ce propriétaire il y a dix ans, sans qu’aucun signal d’alerte ne vienne ternir l’enthousiasme de l’époque. Pourtant, à l’heure de la revente, le rendez-vous avec l’agent immobilier a pris des allures de mise à plat brutale. Entre les nouvelles réglementations sur les risques naturels et l’évolution des zonages, la fin d’été apporte son lot de dossiers immobiliers compliqués, ceux où le charme du paysage doit désormais composer avec des réalités climatiques bien tangibles.
Le charme irrésistible d’une vue sur l’eau qui a tout déclenché
Le rêve d’une maison bord de rivière ne date pas d’hier. Le clapotis de l’eau, les promenades au fil du courant, cette sensation de calme permanent qui s’installe dès le matin : autant d’arguments qui font tomber les acheteurs sous le charme, parfois sans se poser trop de questions sur l’avenir du terrain. Dix ans plus tôt, ce choix semblait une évidence, presque un placement de bon sens. Un cadre de vie unique, un investissement qui ne pouvait, pensait-on alors, que prendre de la valeur avec le temps. Personne n’imaginait que la nature elle-même viendrait un jour rebattre les cartes du marché immobilier local, ni que les épisodes climatiques deviendraient un critère aussi déterminant dans l’estimation d’un bien.
Le jour où l’agent immobilier a sorti les vrais chiffres
Au moment de la revente, la rencontre avec l’agent immobilier a été un choc. Entre les nouvelles cartes des zones inondables et les rapports d’assurance, la réalité du terrain n’était plus celle vantée dix ans auparavant. Depuis la loi Bachelot de 2003, tout vendeur a d’ailleurs l’obligation de remettre à l’acheteur un État des Risques et Pollutions, un document qui mentionne les risques naturels dès lors que le bien se situe dans un périmètre couvert par un plan de prévention. Une omission sur ce point expose à une réduction du prix, voire à l’annulation pure et simple de la vente. Sur le terrain, les chiffres parlent d’eux-mêmes : en zone bleue, la décote de prix par rapport à un bien hors zone inondable est estimée entre -8 et -15 %, avec un surcoût d’assurance habitation moyen de 540 euros par an. En zone rouge, la chute peut atteindre -18 à -30 %. Pire encore pour les biens ayant connu des sinistres répétés, où la baisse de valeur peut grimper jusqu’à 15 % selon l’historique. L’exemple de la Gironde après l’incendie de 2022 illustre bien ce mécanisme : le marché local s’est d’abord figé, avant d’entrer dans une phase d’ajustement marquée par des délais de vente allongés et une pression continue sur les prix. Plus récemment, le feu qui a ravagé 2 050 hectares de la forêt de Fontainebleau à la mi-juillet, à seulement 50 kilomètres de Paris, a rappelé que même les massifs les plus proches de la capitale ne sont plus à l’abri de ce type d’événement inédit.
Ces éléments, invisibles à l’œil nu lors de l’achat, pèsent désormais lourd dans la balance : primes d’assurance en hausse, restrictions de construction, méfiance grandissante des acheteurs potentiels. Depuis avril 2026, 52 départements sont même concernés par une réglementation spécifique sur le risque incendie, un signal fort envoyé au marché immobilier. Du côté des assureurs, la surprime catastrophes naturelles est passée de 12 % à 20 % depuis janvier 2025, et dans les zones les plus exposées, certains contrats ne sont tout simplement plus renouvelés. La vue imprenable, aussi belle soit-elle, ne suffit plus à masquer ces nouvelles contraintes administratives et financières qui s’invitent désormais dans chaque négociation.
Quand la fréquence des risques naturels redessine la valeur d’un bien
Ce qui ressort de cette expérience, c’est une leçon essentielle : les risques naturels peuvent réduire la valeur d’un logement selon leur fréquence et leur gravité. Un terrain exposé à des inondations récurrentes voit sa cote baisser, même si le paysage reste tout aussi séduisant qu’au premier jour. Le phénomène ne se limite d’ailleurs pas à l’eau : selon le zonage actualisé début 2026, 55 % du territoire métropolitain est désormais classé en exposition moyenne ou forte au retrait-gonflement des argiles, un mécanisme lié à la sécheresse qui touche plus de 12 millions de maisons individuelles. D’ailleurs, la sécheresse représente aujourd’hui le premier poste d’indemnisation des catastrophes naturelles, devant les inondations, avec un coût moyen de sinistre avoisinant les 24 000 euros, soit le double d’un dégât des eaux classique.
Face à ce constat, mieux vaut anticiper avant d’acheter : consulter les historiques climatiques, s’informer sur les plans de prévention des risques et intégrer ces données dans le calcul du prix dès la première visite. Cette maison au bord de l’eau aura finalement appris à son propriétaire que le rêve paysager doit toujours composer avec la réalité du terrain, aujourd’hui comme demain.
De la vue sur rivière tant convoitée à la découverte des nouveaux zonages à risques, dix années ont suffi à transformer un coup de cœur en dossier immobilier sous surveillance. Entre décote de prix, surprimes d’assurance et exigences réglementaires renforcées, le marché immobilier n’évalue plus seulement le charme d’un bien, mais aussi sa résistance face aux aléas climatiques. Une question mérite alors d’être posée avant toute nouvelle signature : le paysage qui fait rêver aujourd’hui sera-t-il encore un atout dans dix ans, ou deviendra-t-il à son tour une ligne de plus dans le rapport d’un agent immobilier ?


Laisser un commentaire