
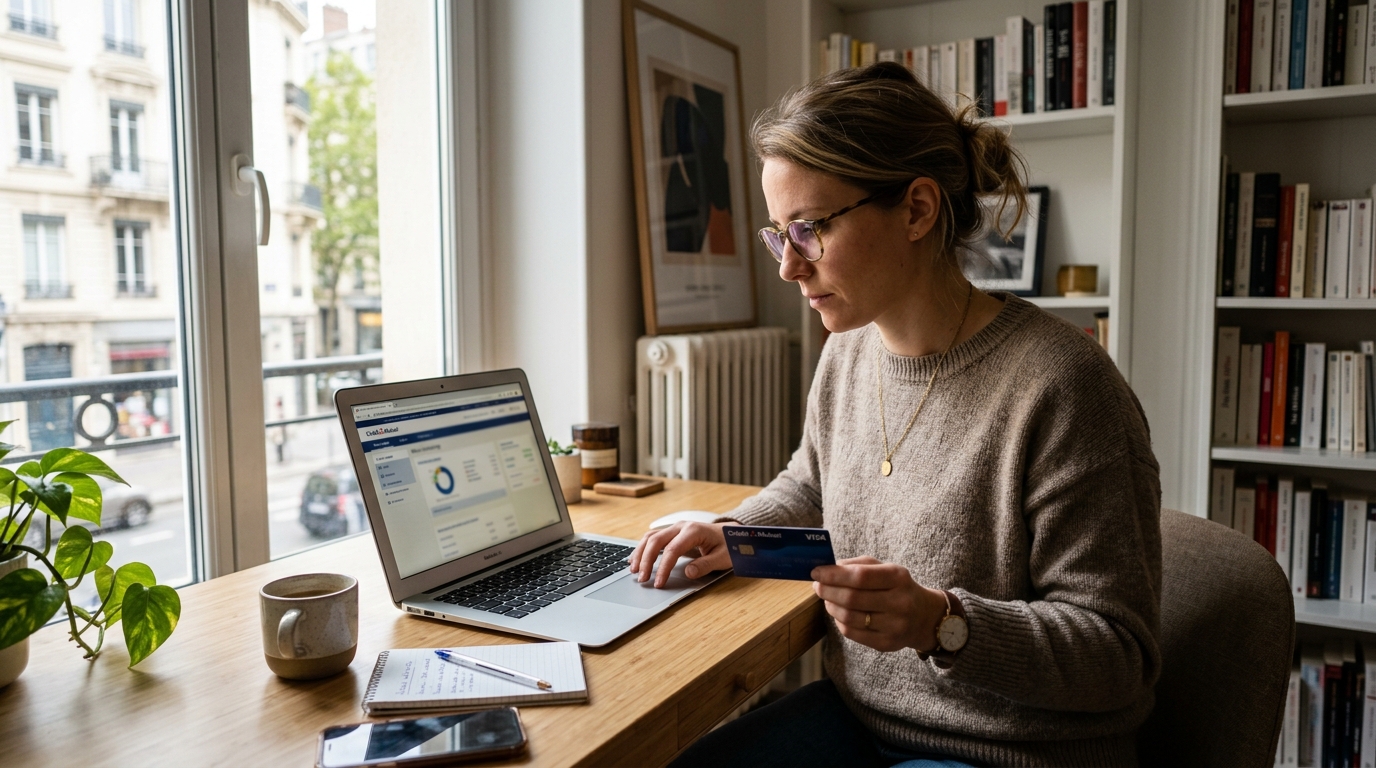
Un ami dépose deux courses à la maison et vous demande de lui prêter votre carte bancaire pour régler la note. Deux minutes plus tard, il paie sans contact, sans code, sans même que la caisse ne bronche. Voilà toute l’ambiguïté d’un petit bout de plastique devenu un véritable passe-partout financier. Prêter sa carte, même à un proche, semble anodin, mais ce geste banal laisse actives des fonctions dont beaucoup ignorent encore le fonctionnement précis. Entre paiement sans contact activé par défaut, plafonds cumulés parfois généreux et lecture à distance possible, la carte que l’on tend avec confiance conserve des capacités bien réelles. Petit tour d’horizon de ce qui reste opérationnel dessus, souvent à l’insu de son propriétaire.
Ces fonctions invisibles qui continuent de tourner sur votre carte prêtée
La première d’entre elles, et la plus utilisée aujourd’hui, c’est bien sûr le paiement sans contact. Depuis le 11 mai 2020, il est plafonné à 50 euros par opération, contre 30 euros auparavant. Concrètement, celui qui tient la carte peut aligner plusieurs achats de moins de 50 euros sans jamais avoir à taper le code confidentiel. Et au premier semestre 2024, le sans contact représentait déjà 55 % des paiements par carte bancaire en France : autant dire que le réflexe est ancré, pour le meilleur comme pour le pire.
À cela s’ajoutent les fameux plafonds de cumul, propres à chaque banque et à chaque carte. Ils s’appliquent sur une base journalière, hebdomadaire ou mensuelle, en plus du plafond par opération. Certaines banques ajoutent aussi une sécurité maison : au bout d’un certain nombre d’opérations sans contact consécutives, le terminal réclame le code. Rassurant, mais ce garde-fou intervient après plusieurs achats déjà passés. Autre point souvent oublié : la puce NFC intégrée à la carte peut être lue à quelques centimètres. Un simple frottement dans le métro suffit parfois à faire réagir un lecteur pirate. Le code confidentiel et le cryptogramme visuel, eux, ne circulent jamais lors d’un paiement sans contact ; seul le numéro à 16 chiffres peut, dans certains cas, être capté.
Le réflexe méconnu dans l’appli bancaire pour verrouiller le sans contact en quelques secondes
Voilà la petite manœuvre qui change tout : désactiver ou limiter le sans contact directement depuis l’application mobile de sa banque, avant de confier sa carte à qui que ce soit. Toutes les grandes enseignes bancaires françaises proposent désormais cette option, généralement dans la rubrique gestion de la carte ou sécurité. En quelques clics, on coupe le NFC, on abaisse temporairement le plafond, ou on bloque certains types d’opérations (paiements à l’étranger, retraits, achats en ligne).
L’intérêt ? Le changement est immédiat et réversible. Une fois la carte récupérée, on réactive le sans contact d’un simple glissement de curseur. Un geste aussi rapide que de mettre son téléphone en mode avion, mais qui évite bien des tracas. Voici, en résumé, ce que la plupart des applis permettent de piloter :
- Activer/désactiver le sans contact à tout moment
- Modifier les plafonds de paiement et de retrait
- Bloquer temporairement les achats en ligne
- Interdire les opérations à l’étranger
- Mettre la carte en opposition temporaire sans la résilier
À noter : le paiement mobile via Apple Pay, Samsung Pay ou Google Pay utilise la même technologie NFC, mais n’est pas soumis au plafond de 50 euros. La sécurité repose alors sur l’authentification biométrique du téléphone et sur les limites globales de la carte et du compte. Prêter son smartphone débloqué revient donc à prêter un chéquier ouvert, autant le savoir.
Prêter sa carte sans risque : les bons gestes à adopter désormais
Sur le papier, prêter sa carte reste déconseillé par les banques et va souvent à l’encontre des conditions générales du contrat. Mais dans la vraie vie, cela arrive : un conjoint qui fait les courses, un enfant majeur en dépannage, un collègue qui règle un déjeuner. Autant s’organiser pour limiter la casse. Le premier réflexe, c’est de baisser les plafonds avant l’échange et de désactiver le sans contact le temps du prêt. Le second, c’est de ne jamais communiquer son code, quel que soit le lien de confiance : sans le code, une carte reste beaucoup moins dangereuse à balader.
Pour se protéger du risque de lecture à distance dans les transports ou dans une foule, un étui anti-RFID à quelques euros bloque les ondes et empêche tout terminal parasite de dialoguer avec la puce. Petit récapitulatif des bons réflexes avant de tendre sa carte :
- Ouvrir l’appli bancaire et vérifier les plafonds actifs
- Couper le sans contact ou le limiter à un plafond bas
- Ne jamais divulguer le code à 4 chiffres, même à un proche
- Récupérer la carte rapidement et surveiller les opérations
- Réactiver les paramètres habituels une fois la carte revenue
En cas de siphonnage ou de débit frauduleux, la Banque de France rappelle une règle simple : la banque doit rembourser sans tarder les opérations contestées, sauf si elle prouve une négligence du titulaire dans la conservation de ses données. Autrement dit, laisser son code inscrit au dos de la carte ou le confier oralement peut faire perdre ce filet de sécurité.
La carte bancaire n’est plus un simple morceau de plastique : c’est une petite télécommande financière connectée, capable de payer, retirer, valider en ligne, parfois même sans confirmation. Prendre deux minutes pour ajuster ses réglages avant de la prêter, c’est finalement le prix à payer pour continuer à rendre service sans se réveiller avec un relevé bancaire douloureux. Et si le vrai luxe, aujourd’hui, c’était de reprendre la main sur ces automatismes que l’on croyait tous inévitables ?

Laisser un commentaire