
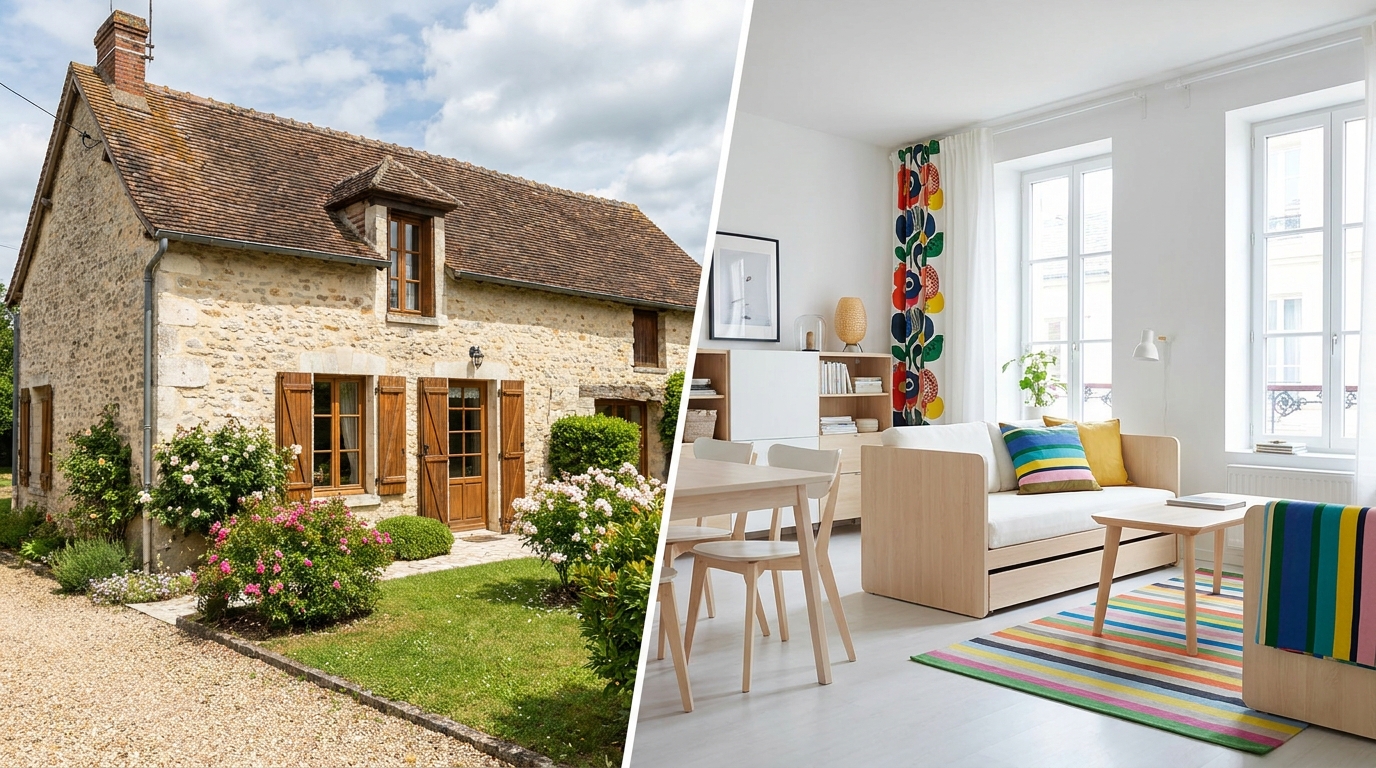
Entre la hausse des charges, les exigences de performance énergétique et des banques plus regardantes, investir dans l’immobilier locatif ressemble de plus en plus à un choix de trajectoire. Et la première bifurcation arrive vite : neuf ou ancien ? Sur le papier, le neuf rassure et l’ancien promet. Dans la réalité, tout dépend de votre objectif, de votre stratégie de location et du marché local. L’enjeu n’est pas de “choisir le bon camp”, mais de signer le bon projet.
Neuf ou ancien : la vraie question à trancher avant de signer
Ton objectif locatif (cash-flow, patrimoine, fiscalité) change tout
Avant de comparer un prix au m², posez une question simple : pourquoi vous investissez. Si votre priorité est le cash-flow (ce qu’il reste chaque mois après crédit et charges), l’écart entre loyer et mensualité devient central, et l’ancien peut souvent mieux s’y prêter. Si vous visez plutôt la constitution d’un patrimoine “tranquille”, le neuf attire par sa lisibilité : moins d’imprévus, plus de visibilité sur les dépenses à venir.
Et si votre moteur est la fiscalité, il faut déjà réfléchir en termes de montage : régime réel, meublé ou nu, niveau de revenus, durée de détention. Autrement dit, la fiscalité n’est pas un bonus, c’est une conséquence de la stratégie.
Le type de location visée (nue, meublée, courte durée) oriente le choix
Le bien idéal n’est pas le même selon que vous louez nu (souvent plus stable), meublé (souvent plus rentable mais plus “opérationnel”), ou en courte durée (plus exigeante, plus réglementée selon les communes). Le neuf colle bien à une logique de location nue “sans histoires”. L’ancien, lui, offre davantage de leviers pour optimiser un meublé : plan, rangements, cachet, possibilité de créer une vraie différenciation.
En pratique, la question devient : souhaitez-vous un investissement piloté (où vous acceptez de gérer, arbitrer, améliorer) ou un investissement automatisé (où vous limitez les interventions) ?
Le marché local fait la loi : tension locative, plafond de loyer, vacance
En immobilier, le marché local décide souvent à votre place. Dans une ville très tendue, un bien correct se loue vite, et le sujet devient surtout le prix d’achat et le plafond de loyer éventuel. Dans une zone plus calme, la question est la vacance locative : un appartement flambant neuf ne protège pas d’un mauvais emplacement, tandis qu’un ancien bien placé peut se relouer même avec des défauts… à condition d’être cohérent sur le loyer.
Au printemps, période où de nombreux ménages bougent, les visites s’enchaînent plus facilement. C’est justement un bon moment pour observer le marché réel : durée d’annonce, niveau de loyer, qualité des biens concurrents. Cela vaut souvent plus qu’un rendement théorique.
Investir dans le neuf : payer plus cher, mais acheter de la tranquillité
Des charges et des travaux souvent réduits (et une copro plus prévisible)
Le grand avantage du neuf, c’est la prévisibilité. Les premières années, vous évitez en général les gros postes qui piquent en copropriété : ravalement, toiture, réseau, parties communes fatiguées. Les équipements sont récents, les normes actuelles, et l’entretien est souvent plus léger.
Résultat : des charges plus lisibles et un risque réduit de travaux lourds à court terme. Pour un investisseur qui ne veut pas transformer son temps libre en suivi de chantier, c’est un argument concret.
Fiscalité : leviers possibles, mais pas automatiques selon le montage
Le neuf est souvent associé à une idée de “bonus fiscal”. Dans les faits, la fiscalité dépend surtout de votre régime de location et de la manière dont vous déclarez vos revenus. Certains montages peuvent être intéressants, mais ils ne compensent pas automatiquement un achat trop cher ou un loyer plafonné.
Le bon réflexe est d’analyser la fiscalité comme un élément d’équilibre, pas comme la raison principale d’acheter. Sinon, vous risquez de “payer l’avantage” dans le prix.
Loyers parfois plus bas : quand le prix d’achat plombe le rendement
Dans beaucoup de villes, le neuf s’achète avec une prime par rapport à l’ancien. Or, le locataire, lui, compare surtout une surface, un quartier, un accès aux transports, un niveau de charges… et son budget. Si le loyer ne peut pas monter au même rythme que le prix d’achat, votre rendement se tasse.
C’est le paradoxe fréquent du neuf : charges réduites, oui, mais rentabilité sous pression si l’écart de prix est trop important. D’où l’importance de raisonner en loyer réaliste plutôt qu’en projection optimiste.
Les pièges du “clé en main” : surcote, emplacement moyen, revente incertaine
Le “clé en main” peut endormir la vigilance. Le risque classique : acheter dans un secteur choisi pour la disponibilité foncière plutôt que pour la demande locative durable. Un programme peut être impeccable, mais si l’emplacement est moyen, vous le payez deux fois : à l’achat, puis à la revente.
Autre point à garder en tête : la revente d’un bien récent peut subir une forme de décote face à des programmes neufs sortis juste après, plus attractifs commercialement. Un neuf “d’hier” n’est pas forcément rare, surtout dans les zones où les constructions s’enchaînent.
Investir dans l’ancien : plus de rendement… si tu sais piloter le risque
Rendement brut souvent plus élevé : le prix au m² comme avantage décisif
Le point fort de l’ancien, c’est souvent le ticket d’entrée. À emplacement comparable, il peut coûter moins cher au m², ce qui améliore mécaniquement le rendement brut. Et comme le loyer dépend surtout du marché local, vous pouvez parfois obtenir un rapport loyer-prix plus favorable qu’en neuf.
Attention toutefois : un rendement brut flatteur peut masquer des charges, des travaux ou une vacance. L’ancien gagne souvent au “net” si le projet est bien cadré, pas si l’on découvre les problèmes au fil de l’eau.
Travaux déductibles : transformer la rénovation en stratégie fiscale
L’ancien ouvre une porte que le neuf n’a presque jamais : les travaux. Selon le régime d’imposition choisi et la nature des dépenses, une partie des coûts peut venir réduire le résultat imposable. Cela ne rend pas les travaux “gratuits”, mais cela peut amortir l’impact fiscal et améliorer la performance globale.
L’idée n’est pas de rénover pour rénover, mais de planifier : prioriser l’utile, budgéter correctement, et aligner les travaux avec le type de location visé. Une rénovation bien pensée peut aussi limiter la vacance et sécuriser le loyer.
Créer de la valeur : négociation, division, optimisation du plan, meublé
L’ancien permet souvent de créer de la valeur là où le neuf est plus “figé”. Négocier un prix, repenser un agencement, optimiser une petite surface, ajouter des rangements, moderniser une cuisine, améliorer l’isolation quand c’est pertinent : ces actions peuvent augmenter l’attractivité et, parfois, le loyer.
Dans certains cas, l’ancien permet aussi des opérations plus techniques, comme la division d’un grand lot ou l’optimisation d’un plan mal exploité. Ce sont des projets plus exigeants, mais ils expliquent pourquoi l’ancien peut surperformer quand il est bien piloté.
Les points de vigilance : DPE, copropriété, sinistres, imprévus de chantier
L’ancien se mérite. Les sujets à vérifier sont concrets : DPE et niveau d’isolation, ventilation, état des menuiseries, électricité, plomberie, traces d’humidité. En copropriété, il faut aussi lire ce qui annonce les dépenses futures : travaux votés, contentieux, impayés, état général des parties communes.
Côté travaux, l’imprévu est la règle si l’on part sans marge. Un budget réaliste inclut une réserve de sécurité, un calendrier cohérent, et une stratégie si le bien reste vacant plus longtemps que prévu pendant le chantier.
Financement : le match se joue aussi à la banque
Apport, taux, durée : pourquoi l’ancien peut être plus exigeant
À la banque, un achat dans l’ancien avec travaux peut apparaître plus risqué qu’un appartement neuf livré prêt à louer. Cela peut se traduire par plus d’exigences : apport plus confortable, dossier plus détaillé, et analyse plus stricte de la capacité à encaisser une période sans loyer.
Ce n’est pas une règle absolue, mais une tendance : plus il y a d’inconnues (travaux, copro, performance énergétique), plus la banque veut des réponses chiffrées.
Travaux financés : devis, décaissements, marge de sécurité
Financer des travaux implique de la méthode. La banque aime les dossiers “propres” : devis cohérents, description des postes, calendrier, et parfois une logique de décaissement par étapes. L’investisseur, lui, doit prévoir une marge : un chantier peut coûter plus cher ou durer plus longtemps que prévu.
Un bon montage anticipe aussi l’exploitation : à partir de quand le bien est louable, quel loyer réaliste, et quel budget d’ameublement si vous partez sur du meublé.
Assurance, vacance, gestion : ce que le banquier regarde vraiment
Le banquier ne finance pas seulement un bien, il finance un scénario. Il regarde la stabilité des revenus, le niveau de charges, la capacité à absorber une vacance locative, et la cohérence du projet. Un dossier gagne en crédibilité quand il inclut des hypothèses prudentes : loyer légèrement sous le marché, charges réalistes, et budget d’entretien.
La gestion compte aussi : gestion en direct ou déléguée, assurance loyers impayés éventuelle, et stratégie en cas de turnover. Plus c’est clair, plus le dossier respire la maîtrise.
Simulation comparée : calculer avec le loyer réaliste, pas le loyer rêvé
La simulation est l’arbitre. Le piège est de gonfler le loyer pour “faire passer” le dossier ou se rassurer. Un bon calcul se fait avec un loyer réaliste (celui qui se loue vite), des charges complètes, et une vacance minimale anticipée sur l’année.
Comparez neuf et ancien sur une base identique : même quartier, même surface, mêmes hypothèses de gestion. C’est souvent là que la vérité apparaît : le neuf stabilise, l’ancien dynamise, mais pas au même prix ni avec le même niveau d’effort.
Fiscalité et charges : ce que tu gardes à la fin compte plus que le rendement affiché
Neuf : charges maîtrisées, mais avantage fiscal parfois “déjà payé” dans le prix
Le neuf marque des points sur les charges et l’entretien. Mais il faut rester lucide : quand un dispositif fiscal ou un argument commercial est très mis en avant, il peut être intégré dans le prix d’achat. En clair, une partie de l’avantage peut être payée à l’entrée, ce qui pèse sur le rendement.
Le bon indicator n’est pas l’avantage annoncé, mais ce que vous conservez après impôts, charges et crédit. C’est là que le neuf peut être excellent pour certains profils, et moins convaincant pour d’autres.
Ancien : charges plus variables, mais amortisseurs fiscaux via travaux (selon régime)
Dans l’ancien, les charges et l’entretien peuvent être plus variables, surtout en copropriété. En contrepartie, vous avez plus de leviers : travaux, optimisation, amélioration énergétique. Selon votre régime fiscal, certaines dépenses peuvent jouer un rôle d’amortisseur et lisser l’imposition.
Le point clé est de ne pas confondre “travaux utiles” et “travaux plaisir”. Dans un locatif, on vise d’abord ce qui protège le bien, améliore l’usage et sécurise la location.
Taxes, copro, entretien, gestion : la checklist qui fait la différence
Une comparaison propre passe par une checklist simple, à intégrer dans votre budget :
- Taxe foncière et éventuelles taxes annexes selon la commune
- Charges de copropriété courantes et provisions
- Travaux prévisibles à court et moyen terme
- Entretien (chaudière, VMC, électroménager en meublé)
- Gestion locative si déléguée, ou coût temps si gérée en direct
- Assurances (PNO, éventuellement protection loyers impayés)
- Vacance locative et rotation des locataires
Ce sont ces lignes, souvent sous-estimées, qui font passer un projet de “rentable sur le papier” à solide en réalité.
Erreurs fréquentes : confondre rendement brut, net et net-net
Le rendement brut est un repère, pas un verdict. Le net intègre les charges, et le net-net ajoute la fiscalité et les coûts complets. Deux biens peuvent afficher un brut proche, mais donner un résultat très différent une fois la réalité comptable appliquée.
La bonne approche consiste à raisonner en effort d’épargne mensuel et en performance nette annuelle, pas en chiffre vitrine.
Revente et stratégie long terme : penser à la sortie dès l’entrée
Neuf : décote possible à la revente et concurrence des programmes récents
Un bien neuf devient “récent” dès la remise des clés. À la revente, vous pouvez vous retrouver en concurrence avec des programmes plus modernes commercialement, parfois mieux situés, et vendus avec des argumentaires de promoteur très efficaces. D’où une possible décote si votre bien n’a pas un emplacement vraiment premium.
Le neuf se revend bien quand il coche des critères intemporels : adresse, transports, bassin d’emploi, et typologie recherchée.
Ancien : valeur portée par l’emplacement et la rareté, si bien rénové
L’ancien a un atout : la rareté dans certains quartiers établis. À emplacement fort, un bien rénové correctement peut rester désirable, car l’offre neuve y est limitée. La valeur se joue alors sur la qualité de rénovation, la performance énergétique, la copropriété, et l’usage au quotidien.
Un ancien bien rénové peut aussi se différencier par ce que le neuf propose moins : hauteur sous plafond, plan atypique, charme, ou simplement une adresse centrale.
Horizon de détention : 5, 10, 20 ans : quel bien gagne à chaque durée
À horizon court, les frais d’acquisition pèsent lourd, et le timing de revente devient crucial. Sur un horizon intermédiaire, la stabilité du locataire et la maîtrise des charges comptent davantage. Sur un horizon long, la question devient patrimoniale : qualité de l’emplacement, capacité à rester louable, et coûts de remise à niveau.
En clair, plus vous gardez longtemps, plus l’emplacement et la capacité à maintenir le bien au bon standard prennent le dessus sur l’effet “produit neuf”.
Liquidité : quel type de bien se revend le plus facilement dans ta ville
La liquidité, c’est la facilité à revendre sans casser le prix. Elle dépend moins de “neuf ou ancien” que de la typologie (studio, deux pièces, familial), du quartier, de la copro, de l’étage, de l’extérieur, du stationnement et de l’état général.
Un bon test consiste à regarder ce qui part vite en annonces autour de vous, et à quel niveau de prix. Si un segment est saturé, même un bien neuf peut devenir difficile à arbitrer.
Décider vite : le guide pratique pour choisir selon ton profil
Si tu veux minimiser les soucis et lisser les charges : quand le neuf s’impose
Le neuf est souvent un bon choix si vous privilégiez la simplicité : peu de travaux, charges mieux anticipables, copro plus lisible, et une exploitation locative plus sereine. C’est typiquement pertinent si vous avez peu de temps, si vous voulez éviter les imprévus, ou si votre stratégie est patrimoniale avec une recherche de stabilité.
En contrepartie, acceptez l’idée que le rendement peut être moins spectaculaire, surtout si le prix d’achat est élevé par rapport aux loyers du secteur.
Si tu vises le rendement et la création de valeur : quand l’ancien domine
L’ancien domine souvent quand votre objectif est la performance : rendement brut plus favorable, négociation possible, travaux qui améliorent le bien et peuvent alléger la fiscalité selon le régime, et capacité à créer un produit locatif vraiment attractif.
Mais c’est un investissement plus “piloté” : il faut savoir budgéter, planifier, contrôler et absorber l’imprévu. L’ancien récompense la méthode, pas l’improvisation.
Si tu hésites : la méthode “double simulation” (neuf vs ancien) à paramètres identiques
Pour décider vite et bien, appliquez une règle simple : faites deux simulations strictement comparables. Même ville, même quartier, même surface, même hypothèse de loyer, mêmes charges de gestion, et une hypothèse prudente de vacance. Pour l’ancien, ajoutez un budget travaux réaliste avec marge. Pour le neuf, intégrez les frais et la possible pression sur le loyer.
Ensuite, comparez trois indicateurs : effort mensuel, net-net annuel, et scénario de revente. Celui qui tient dans un scénario “moyen” et reste acceptable dans un scénario “moins favorable” est souvent le bon choix.
À retenir : neuf = fiscalité et charges réduites mais loyers et rendement sous pression ; ancien = rendement brut plus élevé, travaux déductibles, financement parfois plus exigeant
Le verdict est moins idéologique que pratique. Le neuf se distingue par une certaine tranquillité : charges et travaux souvent réduits, copro plus prévisible, et parfois des leviers fiscaux selon le montage, mais il peut subir des loyers relativement plus bas au regard du prix payé, ce qui met le rendement sous pression. L’ancien offre souvent un rendement brut plus élevé grâce à un prix d’achat plus compétitif, avec des travaux qui peuvent devenir un levier (technique et fiscal selon le régime), mais il demande plus de rigueur, et le financement peut être plus exigeant.
Au fond, la meilleure option est celle qui correspond à votre temps disponible, votre tolérance au risque, et votre capacité à tenir le plan quand la réalité s’invite. Et vous, cherchez-vous un investissement qui s’oublie… ou un investissement qui se pilote pour gagner plus ?

Laisser un commentaire