
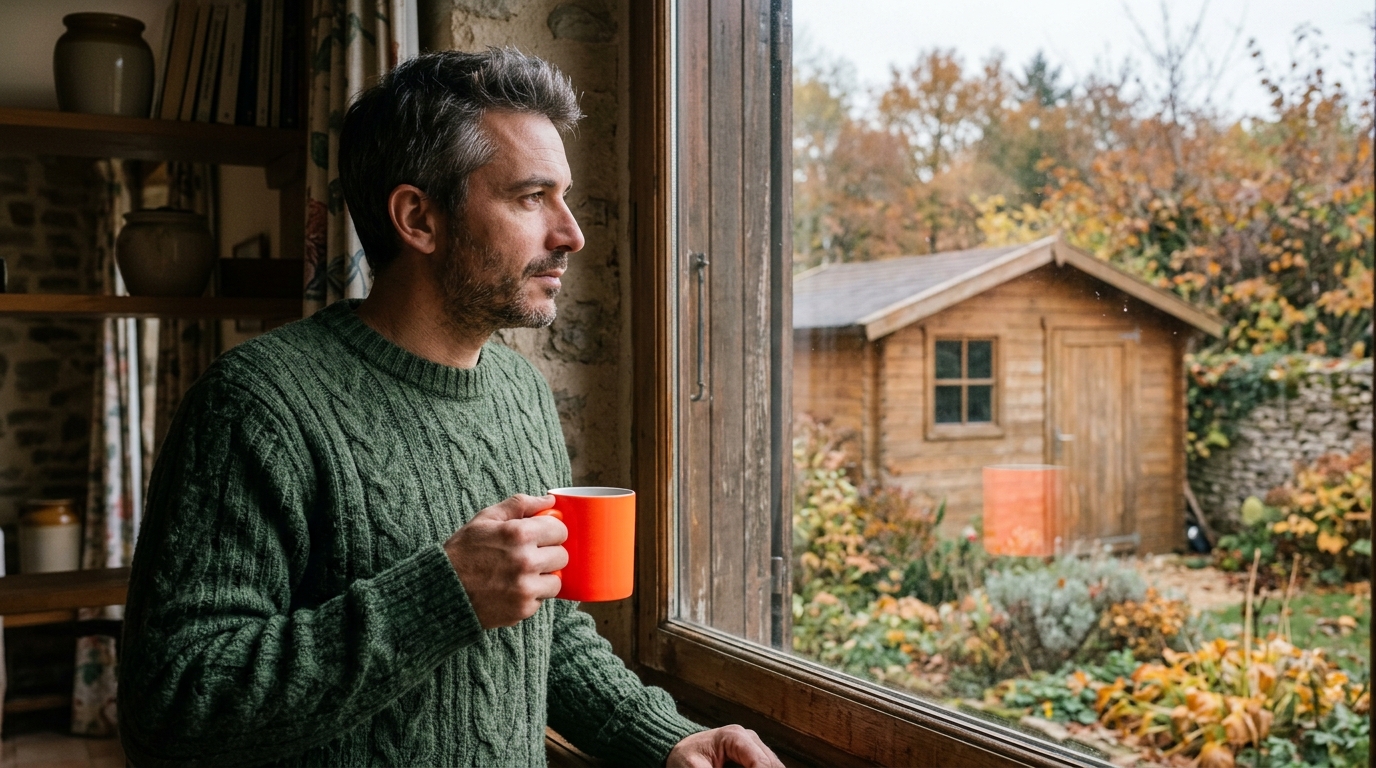
Deux abris de jardin, deux résultats fiscaux différents
Prenons un cas concret et courant. Un premier propriétaire installe un abri de jardin de 4 mètres carrés pour ranger sa tondeuse et ses outils. Son voisin, dans la même période, opte pour un modèle plus spacieux de 7 mètres carrés, pensant y aménager un petit atelier. À l’œil nu, la différence semble anodine. Pourtant, sur le plan fiscal, elle change tout. Le premier n’aura aucune démarche à effectuer et ne recevra aucun avis d’imposition. Le second, lui, devra déclarer sa construction en mairie et s’acquitter de la taxe d’aménagement, calculée sur la base d’une valeur forfaitaire au mètre carré, multipliée par un taux voté localement. Ce montant, qui peut rapidement atteindre plusieurs centaines d’euros selon la commune et le département, tombe généralement à partir de 90 jours après l’achèvement des travaux, ce qui explique l’effet de surprise chez de nombreux propriétaires.
- Un abri de jardin dépassant 5 m² de surface de plancher (sous 1,80 m de hauteur) devient automatiquement soumis à la taxe d'aménagement.
- La taxe se calcule à partir d'une valeur forfaitaire (892 €/m² hors Île-de-France, 1 011 €/m² en Île-de-France) multipliée par les taux communaux et départementaux, et arrive généralement 90 jours après l'achèvement des travaux.
- Pour l'éviter, il faut mesurer précisément la surface intérieure réelle avant l'achat, certains modèles étant calibrés à 4,99 m² pour rester sous le seuil d'exonération.
Le seuil des cinq mètres carrés qui change tout
Cette différence de traitement n’a rien d’arbitraire. Elle repose sur une règle fixée par le code de l’urbanisme. Cette taxe s’applique obligatoirement dès l’instant où l’installation close et couverte dépasse une surface de plancher de cinq mètres carrés. En dessous de ce seuil, et à condition que la hauteur sous plafond reste inférieure à 1,80 mètre, aucune formalité administrative n’est requise. L’abri de jardin échappe alors totalement à la taxe d’aménagement. Au-delà de cinq mètres carrés, la donne change radicalement. Entre 5 et 20 mètres carrés, une déclaration préalable de travaux devient obligatoire en mairie, ce seuil pouvant monter jusqu’à 40 mètres carrés dans les zones urbaines couvertes par un plan local d’urbanisme. Cette déclaration déclenche automatiquement le calcul de la taxe, qui repose sur une valeur forfaitaire révisée chaque année, actuellement de 892 euros hors Île-de-France et de 1 011 euros en Île-de-France par mètre carré, à laquelle s’appliquent les taux communaux et départementaux. Un abri de 7 mètres carrés peut ainsi générer une taxe de plusieurs centaines d’euros, payable en une ou deux fois selon le montant total.
Comment éviter la mauvaise surprise de la taxe d’aménagement
La meilleure parade reste l’anticipation. Avant tout achat d’abri de jardin, il convient de mesurer précisément la surface de plancher annoncée par le fabricant, en tenant compte des dimensions intérieures réelles et non des cotes extérieures parfois trompeuses. Pour les propriétaires souhaitant rester sous le seuil des cinq mètres carrés tout en disposant d’un espace de rangement correct, plusieurs modèles du marché sont justement calibrés à 4,99 mètres carrés, une taille pensée pour rester exonérée de la taxe d’aménagement. À l’inverse, ceux qui ont besoin d’un espace plus grand doivent intégrer le coût de la taxe dans leur budget initial, en simulant le montant via les outils de calcul disponibles sur les sites des services de l’urbanisme. Il est aussi utile de vérifier le taux appliqué par sa commune, car il peut varier sensiblement d’une ville à l’autre et influencer fortement la facture finale. Enfin, mieux vaut toujours déclarer son installation en mairie lorsqu’elle y est soumise, car une construction non déclarée peut entraîner une amende et la taxe d’aménagement en cas de contrôle.
Un simple mètre carré d’écart peut donc transformer un achat anodin en dépense imprévue de plusieurs centaines d’euros. Avant de craquer pour un abri de jardin, prendre le temps de vérifier ses dimensions exactes et de se renseigner sur les règles locales permet d’éviter bien des déconvenues. Un réflexe simple, mais qui fait toute la différence entre un projet maîtrisé et une facture fiscale qui arrive sans prévenir.

Laisser un commentaire