
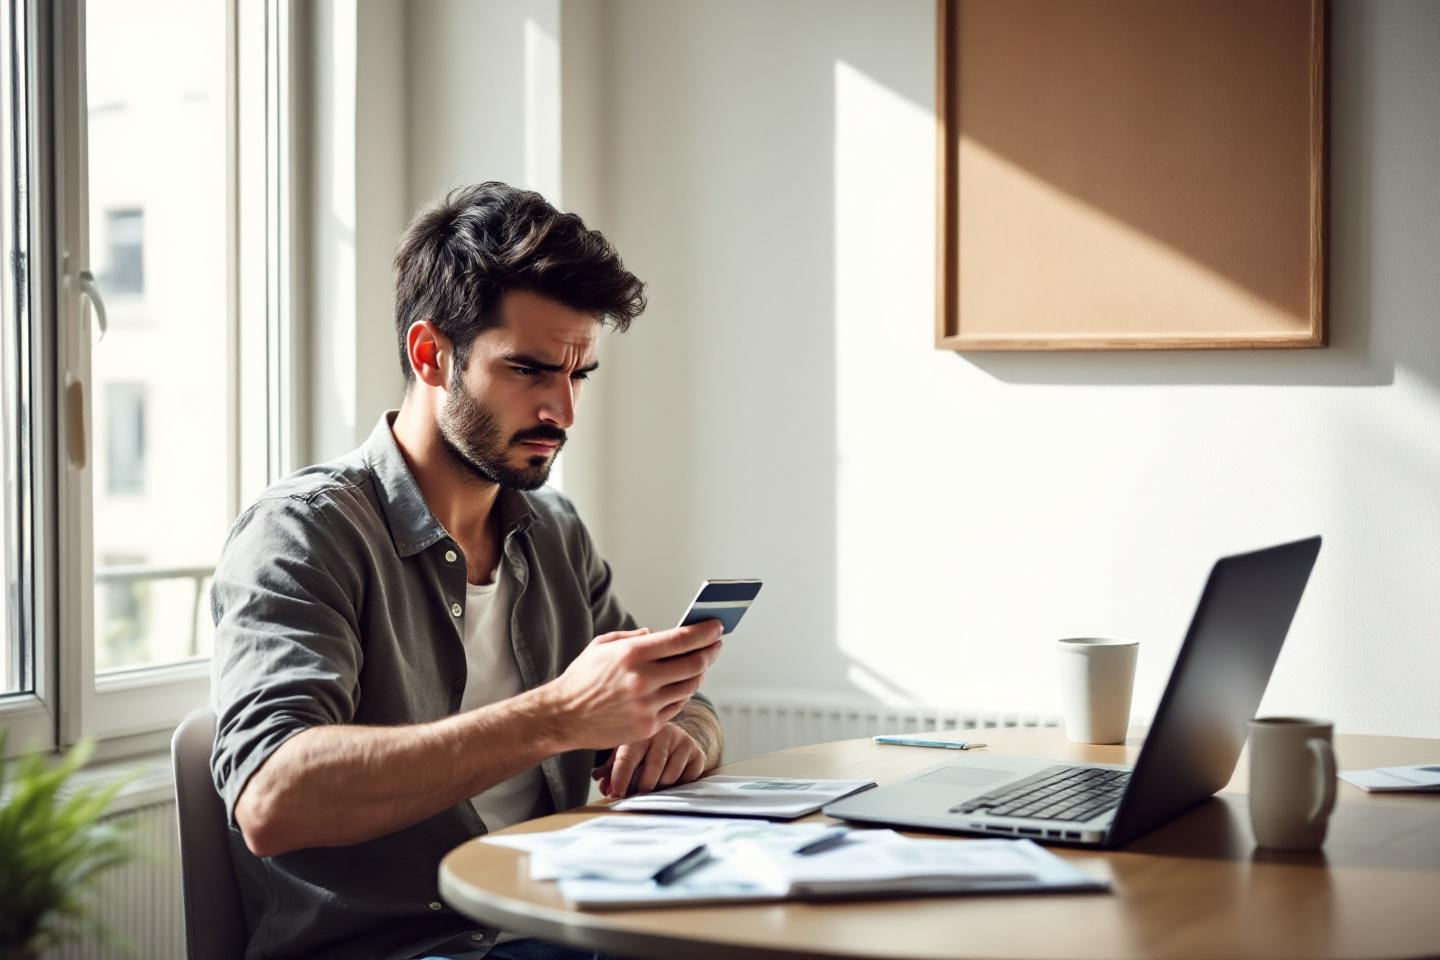
Poser sa carte bancaire sur le terminal, entendre ce « bip » rassurant, et soudain… rien ne se passe. Une petite sueur froide instantanée : la carte bancaire vient d’être bloquée, au plus mauvais moment. Un scénario bien connu des Français, qui laisse perplexe sur les raisons du blocage. Erreur de code, fraude suspectée, ou simple plafond dépassé… mais derrière ces explications officielles, il existe bien d’autres causes, souvent passées sous silence par les banques. Pourtant, les comprendre et savoir les anticiper permet d’éviter bien des galères et de ne jamais rester à sec au mauvais moment. L’heure est à la transparence : voici les vraies raisons pour lesquelles votre carte bancaire peut être bloquée, et surtout comment y remédier sans stress.
Plafond explosé : quand vos dépenses déclenchent l’alerte
Les plafonds de retrait et de paiement sont les garde-fous invisibles de votre carte bancaire. Ces montants maximum, fixés chaque jour ou semaine par votre banque, visent à limiter la casse en cas de dérapage ou de perte de contrôle sur ses dépenses. Mais qui lit vraiment les petits caractères lors de la signature du contrat ? Résultat, atteindre son plafond – par exemple après un week-end shopping ou un achat important – déclenche un arrêt net des opérations suivantes, impossible de payer ou de retirer jusqu’à nouvel ordre.
Ce qui coince réellement ? Les banques surveillent attentivement les dépenses inhabituelles. Un nombre d’achats importants en peu de temps ou une multiplication de retraits dans différents distributeurs peuvent inciter le système à bloquer la carte par précaution, même si le plafond n’est pas (encore) réellement dépassé. Un ancien plafond oublié, un usage peu fréquent de la carte… et le piège se referme.
Comment les plafonds fonctionnent vraiment
La plupart des cartes en France disposent de deux plafonds distincts : un pour les paiements et un pour les retraits, avec des montants cumulés sur 7 ou 30 jours glissants. Dépasser l’un des deux suffit à bloquer la fonction liée (paiement ou retrait), mais pas forcément l’autre. Il est possible de faire remonter son plafond via l’espace client ou l’appli mobile, parfois en quelques clics… si la banque ne demande pas une vérification de revenu ou une validation supplémentaire.
Fraude en vue : les détecteurs secrets des banques
Les banques ne communiquent pas tous leurs secrets, mais leurs logiciels scrutent chaque transaction. Un paiement à un distributeur automatique dans un pays étranger, un achat en ligne d’un montant inhabituel, ou une série de petites dépenses répétées sont autant d’éléments qui peuvent déclencher le blocage automatique de votre carte.
Transactions inhabituelles : ce qui attire l’œil des algorithmes
Une opération à des horaires jugés « étranges », une tentative de paiement nocturne en dehors de l’Hexagone, ou le double paiement à la station-service du coin peuvent paraître banals… mais aux yeux d’un algorithme, ce sont autant de motifs pour geler la carte par précaution. Mieux vaut prévenir que guérir : les banques misent sur l’automatisation pour protéger leurs clients des cybercriminels, quitte à provoquer quelques sueurs froides à ceux qui voyagent ou font chauffer la CB lors des soldes.
Zone géographique à risque : pourquoi certains pays font peur aux banques
Depuis quelques années, certains territoires sont considérés à risque élevé de fraude (Europe de l’Est, certains pays d’Afrique ou d’Asie). Un paiement ou un retrait dans ces zones sans avoir averti la banque pourra conduire à un blocage immédiat, parfois même avec impossibilité d’utiliser la carte en France le temps que le dossier soit éclairci.
Mise en opposition : quand votre carte est blacklistée
Une carte avalée par le distributeur, c’est souvent la conséquence d’une opposition. Elle peut être lancée manuellement (vous signalez un vol ou une perte) ou automatiquement (sur suspicion d’utilisation frauduleuse). L’opposition est irréversible : une fois enclenchée, la carte est hors service et une nouvelle doit être commandée.
Les vraies raisons d’une opposition automatique
Au-delà de la perte ou du vol, un simple doute suffit : entrée de coordonnées bancaires sur un site louche, appel suspect, ou phishing par e-mail. Les banques déclenchent le blocage sans avertissement, pour éviter tout préjudice financier. Parfois, un prélèvement inconnu ou un double-paiement mettent la puce à l’oreille… et la carte sur liste noire.
Différence entre perte, vol et tentative d’escroquerie
La procédure d’opposition varie selon la situation : un vol avec agression demandera dépôt de plainte et justificatifs, une simple perte n’exige qu’un appel à votre banque ou l’utilisation de l’application. Suspicion de fraude ? L’établissement fait souvent le ménage par précaution, même sans votre accord préalable : mieux vaut vérifier ses relevés régulièrement pour éviter les ennuis.
Mauvaises manipulations ou oubli de code : ces blocages bêtes mais fréquents
On l’a tous vécu : l’oubli du code PIN en pleine file d’attente, ou la mémoire qui flanche au moment crucial. Trois essais et hop, la carte se bloque, parfois définitivement – avec, en prime, le redouté « carte avalée » au quatrième échec sur un distributeur. Un moment d’égarement peut coûter cher, surtout si la banque doit rééditer une nouvelle carte, avec les frais supplémentaires que cela implique.
Code oublié ou erroné : zéro tolérance de la puce
Contrairement aux idées reçues, il n’y a pas de bouton « annuler » : une fois bloquée, seule la banque pourra réactiver la carte ou délivrer un nouveau code. Certaines enseignes autorisent un déblocage immédiat via un autre DAB (distributeur de billets), d’autres exigent un passage en agence et un contrôle d’identité strict.
Retraits et paiements suspects : gare à l’effet domino
Un retrait important ou inhabituel, un paiement sans contact refusé après une longue série d’achats : l’enchaînement des tentatives infructueuses peut entraîner une immobilisation temporaire de la carte. La prudence algorithmique prend alors le dessus, quitte à provoquer de sérieux désagréments pour les clients étourdis ou pressés.
Prélèvements impayés et incidents bancaires : quand votre compte tire la sonnette d’alarme
Le solde du compte est le baromètre de la confiance bancaire. Un découvert dépassé, des prélèvements refusés, ou des incidents récurrents peuvent faire réagir votre banque, même si tout semble « sous contrôle » du côté de la carte.
Solde insuffisant : une limite souvent sous-estimée
Une carte, aussi moderne soit-elle, ne fonctionne que si le compte associé est approvisionné. Dépasser son découvert autorisé – souvent négocié lors de l’ouverture du compte – entraîne parfois un « gel préventif » des paiements et retraits, jusqu’au rétablissement de la situation financière.
Incidents bancaires entraînant le gel de la carte
Des rejets de prélèvements réguliers, ou l’accumulation d’incidents sur le compte, alertent la banque. Pour se protéger, l’établissement peut geler la carte sans avertir le client, afin d’éviter un enchaînement d’impayés ou de frais supplémentaires. Lire régulièrement ses relevés et activer les notifications bancaires sont des réflexes indispensables pour limiter les mauvaises surprises.
Anticiper l’imprévu : comment garder sa carte débloquée et dormir tranquille
La clé pour éviter le blocage de sa carte tient à des gestes simples et à une bonne anticipation. En appliquant quelques règles de prudence et d’organisation, il est possible de considérer sa carte comme un outil fiable, même lors des périodes de forte sollicitation.
Bons réflexes pour éviter les mauvaises surprises
- Activer les notifications en temps réel pour chaque opération et détecter instantanément toute irrégularité.
- Anticiper les voyages à l’étranger en prévenant la banque pour éviter un blocage sur suspicion de fraude.
- Adapter temporairement ses plafonds via l’application ou l’espace client en cas de dépenses exceptionnelles, comme les vacances ou gros achats.
- Retenir son code confidentiel ou le stocker de façon ultra-sécurisée via un gestionnaire de mots de passe.
- En cas d’oubli, ne pas insister après deux erreurs : préférer la demande de réinitialisation auprès de la banque.
Conseils pratiques à adopter dès aujourd’hui
Il est crucial de vérifier régulièrement le solde du compte, de surveiller d’éventuels incidents, et d’ajuster les plafonds en fonction de l’évolution de ses besoins. Pour les abonnements et prélèvements automatiques, pensez à réorganiser les dates de débit ou à garder un matelas de sécurité. Enfin, en cas de blocage inexpliqué, gardez votre calme et contactez directement le service client ou rendez-vous en agence pour éclaircir rapidement la situation.
Résumé des pièges à connaître et astuces à retenir
Les principales causes de blocage d’une carte bancaire sont : le dépassement de plafond, la suspicion de fraude, l’opposition (perte, vol ou manipulation douteuse), le code erroné ou oublié, les incidents bancaires et la carte expirée. Anticiper, s’informer et adopter les bons réflexes constituent les meilleures armes pour limiter les mauvaises surprises au quotidien.
Comprendre les mécanismes cachés des blocages de cartes bancaires permet à chacun de maintenir ses moyens de paiement disponibles en permanence. Maîtriser, anticiper et rester vigilant sont les trois piliers d’une gestion sereine de sa carte. Et si un blocage survient malgré toutes ces précautions ? Considérez-le comme un filet de sécurité nécessaire. Une bonne raison de rester attentif… ou de redécouvrir l’utilité parfois sous-estimée du paiement en espèces.


Laisser un commentaire