
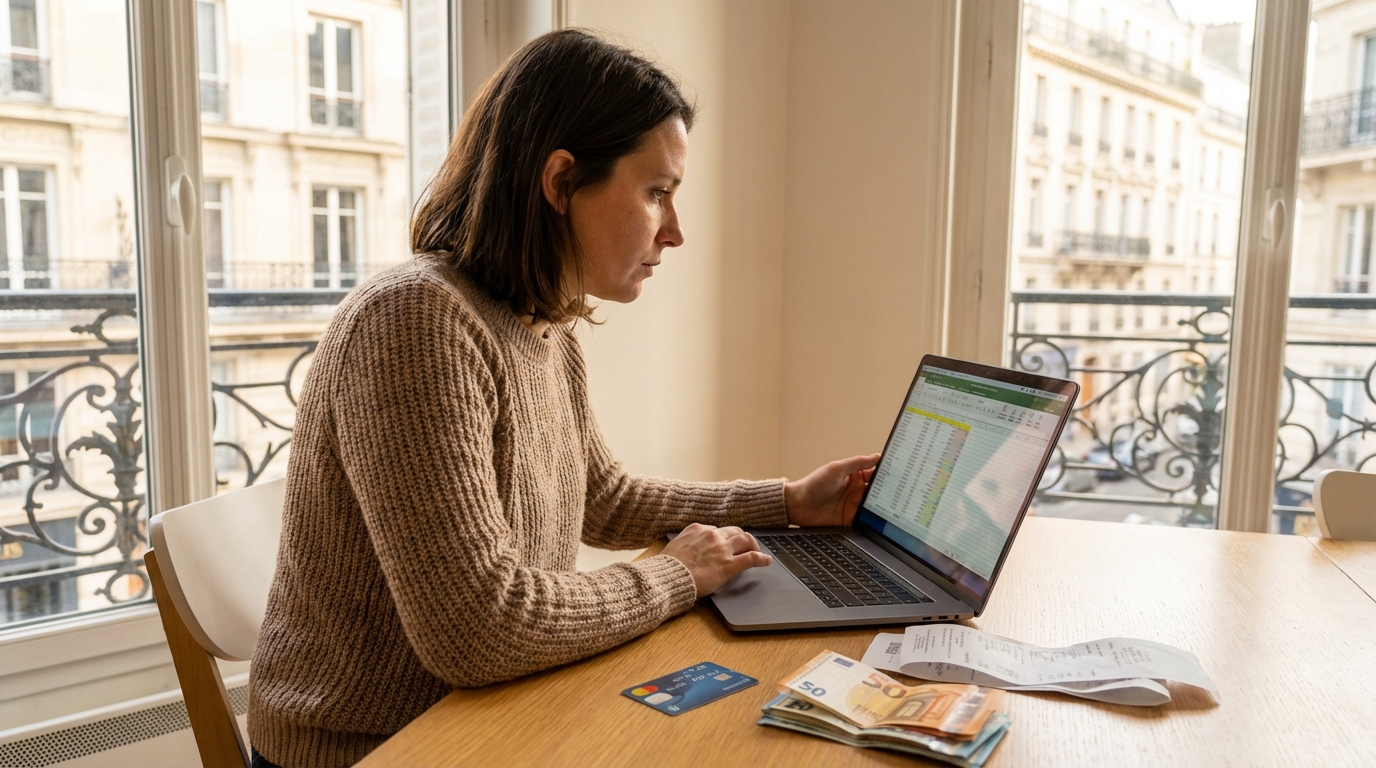
À l’heure où la maîtrise de son budget familial fait l’objet de toutes les attentions, surtout en cette fin d’hiver où les dépenses des fêtes pèsent encore sur le portefeuille, la carte bancaire à débit différé suscite un intérêt croissant. Autrefois réservée à une clientèle élitiste, elle s’est largement démocratisée. Mais promet-elle vraiment d’éviter le découvert et d’apporter une solution toute trouvée à la gestion des finances personnelles ? Ou ne serait-ce finalement qu’une illusion de sérénité budgétaire ? Zoom sur un outil bancaire qui se glisse volontiers dans le quotidien, non sans soulever quelques questions.
Carte bancaire à débit différé : un fonctionnement qui bouscule les habitudes
La carte à débit différé change radicalement la manière de suivre ses finances. Contrairement à la carte à débit immédiat, les achats effectués à l’aide de la carte sont cumulés tout au long du mois, puis prélevés en une seule fois à une date prédéterminée, généralement en fin de mois. Cette gymnastique bancaire octroie une avance de trésorerie non négligeable, pouvant aller jusqu’à 30 à 40 jours selon la banque. Une sorte de joker pour gagner du temps sur le paiement de ses dépenses, sans passer par la case crédit ni les fameux intérêts bancaires !
Petit bémol tout de même : seuls les paiements par carte sont différés, alors que les retraits au distributeur restent débités immédiatement. Pratique, mais à condition de garder un œil sur son solde disponible en pensant à ce qui va tomber en fin de mois !
Qui peut alors accéder à ce précieux sésame ? Les cartes à débit différé sont proposées par la plupart des banques françaises, traditionnelles comme en ligne. Toutefois, elles ne sont pas octroyées à tout le monde : il est souvent nécessaire de justifier d’un niveau de revenus jugé suffisant par l’établissement bancaire. La raison est simple : limiter les risques de dérapages et de surendettement, car la tentation de dépenser plus que prévu peut vite arriver.
Débit différé : promesse de sérénité ou miroir aux alouettes ?
Sur le papier, la carte à débit différé offre une gestion budgétaire allégée. Plus besoin de surveiller chaque euro dépensé en temps réel : les paiements restent invisibles jusqu’à la date fatidique du prélèvement global. Cette souplesse permet d’éviter le fameux blocage lorsque le solde du compte est insuffisant, réduisant au passage le risque de découvrir son compte à chaque achat ou de voir tomber des frais d’incident pour défaut de provision.
Certains y voient un vrai confort psychologique : avoir l’esprit tranquille en magasin, ne pas être stoppé par le solde du moment, prévoir ses opérations en fonction du décalage de prélèvement. Pour beaucoup, cela permet de minimiser les agios et de mieux respirer financièrement en période de dépenses intenses, comme en ce début d’année.
Mais derrière cette apparente tranquillité budgétaire, la carte à débit différé peut jouer un tout autre rôle. Impossible de voir en direct l’impact de ses achats : les dépenses s’accumulent en silence, invisibles, et seules deux ou trois lignes apparaîtront lors du prélèvement. Pour ceux qui manquent de rigueur ou d’habitude à anticiper, le danger est réel : la carte peut rapidement devenir un cache-misère, avec une addition bien plus salée que prévu à la fin du mois.
Les pièges du débit différé : vigilance et astuces pour éviter les dérapages
L’un des principaux écueils du débit différé, c’est la fameuse fausse tranquillité. Loin des yeux, loin du compte ! La facilité de paiement et l’absence de débit immédiat encouragent parfois une consommation au-dessus de ses moyens. Ainsi, certains utilisateurs se retrouvent à surconsommer, croyant disposer d’un budget plus large qu’en réalité, jusqu’à ce que le prélèvement global ne tombe, comme une mauvaise surprise.
Autre risque : le timing entre le passage des dépenses et l’arrivée du salaire. Lorsque le prélèvement arrive juste avant la paie du mois, gare à l’effet coup de massue sur le solde, avec risque majeur de passage en découvert injustifié. Sans compter des frais éventuels si le solde ne suffit pas à couvrir la totalité des achats différés.
Pour profiter de la carte à débit différé sans glisser sur la pente du surendettement, quelques bonnes pratiques s’imposent :
- Suivre régulièrement les dépenses grâce à l’application mobile ou l’espace en ligne de sa banque pour éviter les mauvaises surprises.
- Anticiper la date de prélèvement en réservant l’équivalent des paiements en attente sur un livret ou en gardant un solde tampon sur le compte courant.
- Limiter les gros achats juste avant la fin du cycle mensuel pour réduire le risque de pic de dépenses au mauvais moment.
- Ne pas confondre débit différé et réserve d’argent : il ne s’agit pas d’un crédit, mais d’un simple report du débit.
Débit différé : pour qui, et quelles alternatives ?
Toutes les situations ne se prêtent pas à la carte à débit différé. Pour ceux qui disposent de revenus stables, savent anticiper leurs dépenses ou souhaitent profiter d’un effet de décalage lors des périodes de forte dépense (fêtes, soldes, vacances), cet outil peut se révéler précieux. Il conviendra également aux professionnels ou aux actifs recevant leur salaire en toute fin de mois, qui peuvent ainsi aligner leurs flux sortants et entrants sans risque d’agios.
En revanche, pour les profils ayant du mal à tenir leur budget ou sujets à la tentation de la surconsommation, il vaudra mieux se tourner vers des alternatives plus pédagogiques. La carte à débit immédiat reste la solution la plus sûre, permettant de voir en temps réel son solde et ses opérations. Pour ceux qui souhaitent s’imposer des limites sans stress, la carte à autorisation systématique (type Maestro ou Electron) empêche tout dépassement de solde et interdit purement et simplement le découvert.
Voici un tableau pour comparer rapidement ces alternatives :
| Type de carte | Débit | Découvert possible | Surveillance requise | Idéale pour |
|---|---|---|---|---|
| Débit immédiat | À chaque opération | Oui | Moyenne | Suivi quotidien |
| Débit différé | En une fois en fin de mois | Oui | Élevée | Gestion souple, planification |
| Autorisation systématique | À chaque opération | Non | Basse | Contrôle du budget, sécurité |
Le choix du type de carte doit toujours être adapté à son mode de vie, à ses revenus et à ses habitudes de gestion quotidienne.
En définitive, la carte bancaire à débit différé n’est ni une panacée ni un piège systématique. Pour certains, elle apportera un vrai bénéfice organisationnel, mais pour d’autres elle peut accentuer les difficultés de gestion. La clé reste la vigilance, la discipline et une bonne planification budgétaire. Alors, le débit différé : simple coup de pouce ou future source d’ennuis ? La réponse dépend avant tout de votre capacité à anticiper vos dépenses en gardant la tête froide, surtout avant la fin du mois !


Laisser un commentaire