
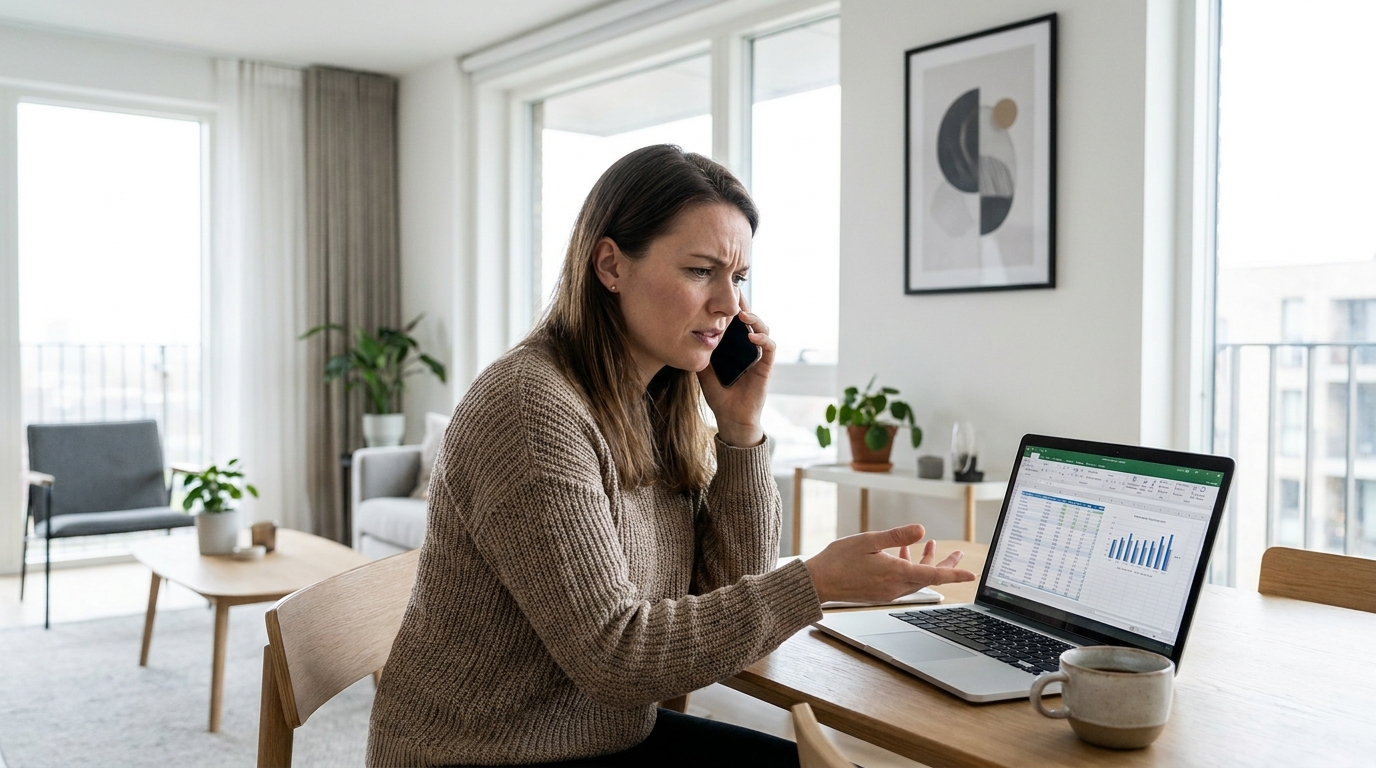
En pleine période estivale, alors que l’esprit est le plus souvent tourné vers l’évasion et les vacances, un simple coup de fil peut tragiquement transformer une journée paisible en un véritable désastre financier. Le smartphone sonne, et l’écran affiche ostensiblement le numéro officiel de la succursale bancaire habituelle. Au bout du fil, une voix posée, rassurante et redoutablement professionnelle alerte d’une tentative de piratage en cours sur le compte courant, ou pire, sur une épargne patiemment constituée. L’angoisse monte alors en flèche, menaçant directement l’équilibre du budget et le pouvoir d’achat. Pourtant, derrière ce vernis d’une intervention supposément salvatrice, se dissimule l’une des arnaques les plus dévastatrices de notre époque : la fraude au faux conseiller. Décortiquer les rouages de ce piège se révèle indispensable pour protéger ses avoirs. Fort heureusement, il existe une faille majeure dans leur scénario, un faux pas caractéristique qui trahit immanquablement ces criminels. Plongée au cœur de cette manipulation psychologique pour apprendre à la déjouer sans la moindre hésitation.
L’illusion parfaite : comment le fraudeur utilise la peur pour endormir votre méfiance
La technique redoutable exploitée par ces malfaiteurs porte un nom précis : le spoofing, ou l’usurpation d’identité téléphonique. Concrètement, les fraudeurs recourent à des logiciels malveillants capables de manipuler les réseaux de télécommunication pour faire apparaître le nom et le véritable numéro de l’agence bancaire sur l’écran d’appel. Cette approche technologique s’accompagne d’une importante collecte de données, souvent opérée en amont via de discrets SMS ou courriels frauduleux. De ce fait, l’interlocuteur maîtrise parfaitement son dossier : il décline sans accroc l’adresse postale, l’identité complète, et liste parfois les dernières dépenses par carte bancaire. Ce niveau de précision crée un climat de confiance trompeur, rapidement remplacé par un sentiment d’urgence vitale. En évoquant le transfert imminent de plusieurs milliers d’euros vers l’étranger, le faux conseiller installe une panique calculée qui vient paralyser toute réflexion rationnelle. En finance comportementale, il est prouvé que la peur de la perte subite déconnecte le sens critique ; concentré sur la sauvegarde de ses placements, le client ciblé devient alors incapable de prendre le recul nécessaire pour analyser la situation avec lucidité.
La demande d’un code ou d’un virement de protection : la preuve absolue de l’escroquerie
C’est précisément à l’instant où l’état de panique atteint son paroxysme que le piège va se refermer, et c’est ici qu’il faut être extrêmement vigilant. Afin de prétendre bloquer les opérations malveillantes, le spécialiste autoproclamé de la fraude va proposer une démarche salvatrice. Mais voilà la révélation essentielle à graver définitivement dans les mémoires : un vrai conseiller bancaire ne demande jamais un code de validation ni un virement « de sécurité ». Aucune procédure officielle ne demande au titulaire du compte de valider une opération pour en annuler une autre. Si la personne au bout du fil exige la lecture, à voix haute, d’un mot de passe temporaire reçu par SMS, demande de valider une notification via l’application mobile, ou intime l’ordre de transférer les fonds vers un nouveau bénéficiaire soi-disant « sécurisé », l’escroquerie est avérée et certaine. Une institution financière dispose par définition de tous les leviers technologiques et informatiques pour geler des fonds ou bloquer un compte courant de son propre chef. Réclamer une manipulation active à l’usager sous couvert de sécurisation représente l’ultime requête qui démasque instantanément le manipulateur, prouvant de fait l’imposture de l’appel.
Le récapitulatif pour protéger vos comptes : mémorisez ces lignes rouges à ne jamais franchir au téléphone
Pour naviguer sereinement face à ces menaces qui s’intensifient en cette période estivale, il s’avère indispensable d’ancrer des automatismes défensifs stricts. À la moindre sollicitation inattendue, la seule réaction protectrice consiste à raccrocher abruptement, sans s’excuser, puis de composer soi-même le numéro d’urgence figurant obligatoirement au dos de la carte de crédit ou sur l’espace client officiel. Afin de vulgariser et synthétiser au mieux ces protocoles de protection incontournables, il suffit de confronter les différentes pratiques en opposant les méthodes de l’établissement légitime à celles des escrocs. Le tableau ci-dessous permet de figer visuellement ces différences absolues, agissant comme un bouclier préventif pour quiconque serait confronté à cette situation oppressante.
| Situation au téléphone | Le vrai conseiller bancaire | Le fraudeur (escroc) |
|---|---|---|
| Demande d’un mot de passe ou code secret | Jamais | Exigé en urgence |
| Demande d’un transfert vers un compte de sécurité | Jamais (concept inexistant) | Généralement réclamé |
| Validation d’opération via le smartphone pour « annuler » un paiement | Interdit (le blocage est interne) | Étape cruciale du vol |
| Ton de la conversation | Informatif, laisse le temps de vérifier | Pressant, anxiogène, dramatique |
En fin de compte, la préservation de son pouvoir d’achat face à la cybercriminalité repose bien davantage sur le maintien d’un solide bon sens que sur une quelconque expertise technologique poussée. En gardant à l’esprit, comme une règle absolue, que les établissements financiers n’imposeront jamais de manœuvres d’authentification pour stopper un piratage, le risque de voir le fruit de ses efforts financiers s’envoler s’effondre drastiquement. L’été est avant tout la saison idéale pour relâcher la pression accumulée tout au long de l’année, mais en matière de sécurité bancaire, opposer une fermeté totale aux requêtes téléphoniques douteuses demeure sans conteste le meilleur des rendements. Face à un appel inattendu, une question s’impose : saurez-vous désormais garder votre sang-froid et interrompre la communication dès que ce mot de passe fatidique vous sera réclamé ?

Laisser un commentaire