
C’est un peu comme ce panneau discret au bord de l’autoroute qui annonce une limitation de vitesse quelques kilomètres avant le radar : la plupart des conducteurs ne le remarquent même pas, sauf ceux qui roulent justement trop vite. Pour les pensions de retraite, un seuil similaire se profile, invisible pour la majorité des retraités mais potentiellement lourd de conséquences pour d’autres. À la rentrée, les discussions budgétaires reprennent de plus belle et une mesure fait particulièrement parler d’elle : la désindexation partielle de certaines pensions. Un mécanisme technique qui pourrait bien concerner votre porte-monnaie sans que vous ne l’ayez anticipé.
Trois mille euros brut, le seuil qui change tout pour votre pension
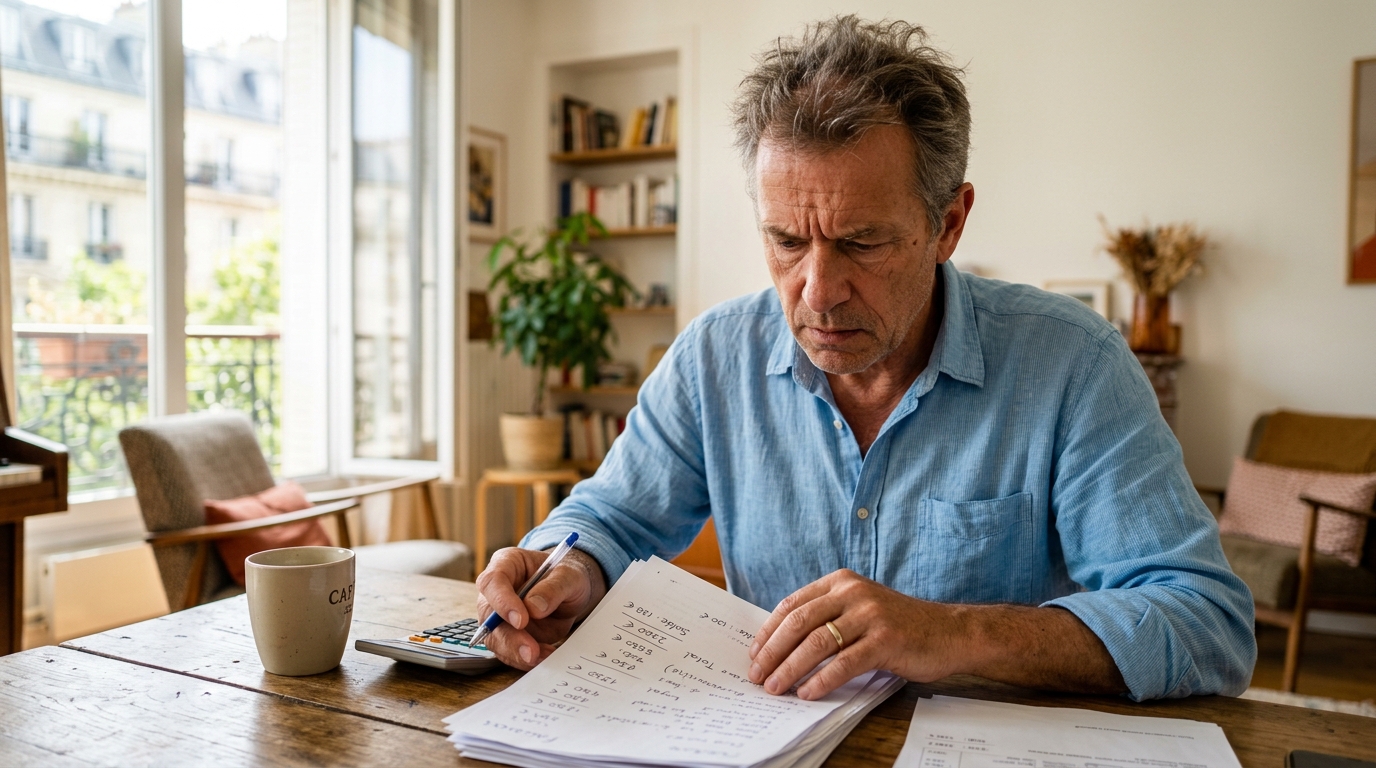
Ce montant n’a rien d’anodin : il trace une ligne invisible entre les retraités épargnés par la mesure et ceux qui pourraient voir leur pouvoir d’achat rogné dès l’an prochain. Comprendre comment ce seuil est calculé, brut et non net, pension globale et non pension de base uniquement, devient essentiel pour savoir où l’on se situe réellement. Beaucoup de retraités pensent être à l’abri simplement parce que leur pension principale semble modeste, oubliant que les caisses complémentaires viennent s’ajouter au calcul. Cette addition change parfois radicalement la donne et place certains foyers dans une catégorie à laquelle ils ne s’attendaient pas. Un retraité percevant par exemple 1 800 euros de sa caisse de base et 1 300 euros de complémentaire franchit sans le savoir la fameuse barre des trois mille euros brut mensuels. C’est précisément cette accumulation, souvent négligée, qui mérite toute votre attention avant de tirer des conclusions hâtives sur votre propre situation.
Pourquoi la désindexation fait trembler les seniors les plus aisés
Geler une pension revient concrètement à la laisser stagner pendant que l’inflation continue, elle, sa course. Pour les retraités concernés par ce seuil de trois mille euros, la perte de pouvoir d’achat pourrait se faire sentir rapidement, mois après mois, sans aucun ajustement compensatoire prévu à ce stade. Concrètement, si les prix augmentent de quelques points sur une année alors que la pension reste figée, l’écart se creuse silencieusement mais sûrement dans le budget des ménages concernés. Les débats parlementaires autour de cette mesure révèlent des tensions profondes entre nécessité budgétaire et équité intergénérationnelle. Certains y voient une solidarité légitime envers les actifs, d’autres dénoncent une double peine pour des retraités ayant cotisé toute leur carrière sans savoir que les règles changeraient en cours de route. Ce débat, loin d’être purement technique, touche à des questions de justice sociale qui dépassent largement le simple calcul comptable.
Comment vérifier votre situation et anticiper l’impact sur votre budget
Avant toute panique, mieux vaut se pencher sur son relevé de pension global en additionnant l’ensemble des versements mensuels perçus, régime de base et complémentaire confondus. Cette démarche simple permet de savoir immédiatement si l’on franchit ou non le seuil fatidique évoqué par les autorités. Il suffit généralement de quelques minutes et de vos derniers relevés pour obtenir une photographie précise de votre situation réelle. Si le montant dépasse effectivement trois mille euros brut, il devient judicieux d’anticiper cette éventuelle stagnation en révisant son budget mensuel et en identifiant les postes de dépenses ajustables, qu’il s’agisse des charges fixes ou des dépenses plus flexibles comme les loisirs. Se tenir informé des annonces officielles reste également indispensable, car le texte final pourrait encore évoluer avant son adoption définitive. En cette période de rentrée où les arbitrages budgétaires se précisent, rester vigilant sans céder à l’inquiétude excessive apparaît comme la meilleure attitude à adopter.
Au final, ce seuil de trois mille euros brut mensuels dessine une frontière bien réelle entre deux catégories de retraités, ceux qui continueront de voir leur pension suivre l’inflation et ceux qui devront composer avec un gel prolongé. Faire ses comptes dès maintenant, en additionnant soigneusement pension de base et complémentaire, permet d’anticiper plutôt que de subir. Reste une question qui dépasse le simple calcul individuel : jusqu’où ce type de mesure ciblée peut-il aller sans fragiliser la confiance des Français envers leur système de retraite ?

Laisser un commentaire