
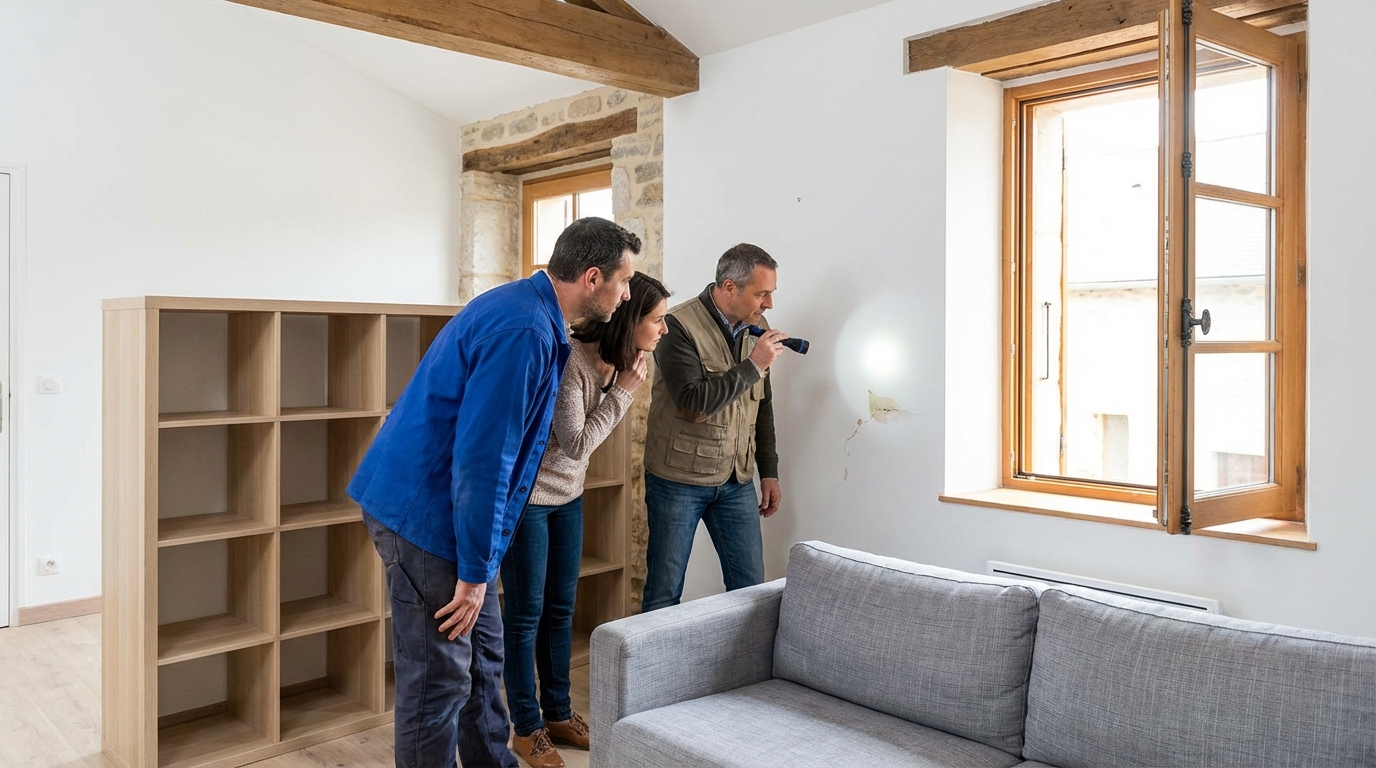
Sur le papier, acheter une maison à rénover ressemble souvent au bon plan de l’investissement immobilier : un prix d’achat plus bas, une marge de négociation, et la promesse d’un bien « à son goût ». Dans la réalité, les mauvaises surprises se cachent rarement dans ce que l’on voit… mais plutôt dans ce qui n’a pas été clarifié avant la signature. Pour avancer sereinement, l’objectif est simple : vérifier les devis, les autorisations, les assurances, les clauses de travaux, les conditions suspensives et le planning, afin d’acheter en connaissance de cause.
Ce qu’on achète vraiment : état du bâti, diagnostic des surprises et chiffrage réaliste
Faire parler le bien : diagnostics obligatoires, visites techniques et signaux faibles à repérer
Avant toute vente et achat maison, les diagnostics immobiliers obligatoires donnent une première photographie, mais ils ne remplacent pas une lecture « travaux ». Demandez le DPE (et regardez l’isolation, la ventilation, le mode de chauffage), le diagnostic électricité et gaz si l’installation a plus de quinze ans, le diagnostic amiante pour les biens anciens, ainsi que le diagnostic termites si votre commune est en zone concernée. Ces documents sont utiles pour identifier des risques, mais aussi pour orienter vos devis.
Lors des visites, prévoyez une approche plus technique, surtout au printemps, quand l’humidité de l’hiver peut encore révéler des faiblesses. Soyez attentif aux fissures évolutives, aux sols qui gondolent, aux traces d’infiltration (angles, plafonds, derrière les meubles), aux odeurs persistantes, aux menuiseries déformées et aux combles (état de la charpente, présence d’insectes, isolation). Les « signaux faibles » les plus coûteux sont souvent la toiture, les réseaux (électricité, plomberie) et l’assainissement.
Si vous le pouvez, organisez une visite technique avec un professionnel (artisan, maître d’œuvre, architecte selon l’ampleur). L’objectif n’est pas d’obtenir un chiffre parfait en une heure, mais de valider les ordres de grandeur, les contraintes cachées et la faisabilité. C’est aussi un excellent moyen d’éviter les rénovations « impossibles » sans restructuration lourde.
Verrouiller le budget : devis comparables, marge imprévus et cohérence avec le financement
Le piège classique consiste à additionner des estimations hétérogènes. Pour sécuriser votre budget, demandez des devis comparables : même périmètre, mêmes prestations, mêmes quantités, mêmes hypothèses. Un devis utile doit préciser la dépose, l’évacuation des gravats, les fournitures, la main-d’œuvre, les protections de chantier, les finitions et les délais.
Prévoyez ensuite une marge pour imprévus, car une maison à rénover réserve fréquemment des surprises une fois les cloisons ouvertes. Cette réserve sert à absorber un plancher à reprendre, une fuite encastrée, une reprise de maçonnerie ou un tableau électrique à remettre à niveau. Sans cette marge, le projet se termine souvent par des arbitrages subis, au détriment de la qualité.
Enfin, vérifiez la cohérence entre travaux et financement. Selon votre situation, vous pouvez mobiliser un prêt travaux adossé au prêt immobilier, ou intégrer une enveloppe dans votre crédit. Pensez aussi aux impacts sur votre budget mensuel : assurance crédit, hausse éventuelle du coût total, et calendrier de décaissement. Si votre endettement est déjà élevé, un rachat de crédit peut parfois simplifier la gestion, mais il doit être évalué avec prudence et uniquement s’il améliore réellement l’équilibre global.
Travaux et légalité : autorisations, règles d’urbanisme et droits à vérifier avant de s’engager
Éviter le piège administratif : permis, déclaration préalable, ABF, copropriété et servitudes
Avant de vous engager, clarifiez ce qui est autorisable. Une modification de façade, un changement de fenêtres, une extension, la création d’ouvertures ou l’aménagement d’un garage en pièce de vie peuvent nécessiter une déclaration préalable ou un permis de construire. En zone protégée, des contraintes supplémentaires existent, notamment si le bien se situe dans un périmètre soumis à l’avis des Architectes des Bâtiments de France.
En copropriété (maison en lotissement géré, ou logement en copropriété), vérifiez les règles applicables : certains travaux sur l’extérieur, les murs porteurs ou les réseaux peuvent être soumis à autorisation. Même hors copropriété, identifiez les servitudes (droit de passage, réseaux, mitoyenneté) qui peuvent bloquer un accès, une extension ou un simple échafaudage.
Le réflexe à adopter consiste à demander les informations d’urbanisme utiles avant la promesse : règles locales, alignement, emprise au sol, contraintes patrimoniales, et conditions d’accès. Une rénovation réussie dépend autant de la technique que du cadre administratif.
Sécuriser la conformité : destinations, surfaces, raccordements, normes et risques de remise en état
Assurez-vous que l’existant est conforme, car rénover un non-conforme peut coûter cher. Vérifiez la destination des surfaces (habitation, annexe), la cohérence des surfaces déclarées et la situation des aménagements déjà réalisés. Une pièce créée sans autorisation peut entraîner des démarches complexes, voire une remise en état exigée.
Contrôlez aussi les raccordements : eau, électricité, gaz, fibre, et surtout l’assainissement. En zone non raccordée au tout-à-l’égout, la conformité de l’installation individuelle est un sujet central, avec des travaux parfois indispensables. Côté normes, sans viser un niveau « constructeur de maison » pour une rénovation, vous devez tout de même anticiper les exigences de sécurité et de performance, en particulier sur l’électricité, la ventilation et l’isolation.
Plus vous clarifiez ces points tôt, plus vous pouvez intégrer les obligations au chiffrage et aux clauses, au lieu de les subir après la signature.
Se couvrir contre les galères : assurances, garanties et responsabilités de chacun
Assurances indispensables : dommages-ouvrage, décennale artisans, RC et protection juridique
Dans une maison à rénover, les travaux peuvent engager des responsabilités importantes. Si vous lancez des travaux lourds, l’assurance dommages-ouvrage mérite d’être étudiée : elle vise à faciliter l’indemnisation en cas de désordre relevant de la décennale, sans attendre une décision de justice. Elle n’est pas toujours simple à obtenir ni adaptée à tous les projets, mais elle peut être structurante sur une rénovation importante.
Exigez systématiquement les attestations d’assurance décennale des entreprises, à jour et cohérentes avec les activités réellement réalisées. Vérifiez également la responsabilité civile professionnelle. Si vous coordonnez plusieurs corps de métier, une protection juridique peut aussi sécuriser certains litiges du quotidien (retards, malfaçons, abandon de chantier), même si elle ne remplace pas un contrat solide.
Côté financement, l’assurance crédit est à relire avec attention : quotité, garanties, exclusions, délais de carence éventuels. En cas de travaux longs, la continuité de votre capacité de remboursement est un point aussi important que le coût des matériaux.
Clauses de travaux à exiger : périmètre, qualité attendue, pénalités, réception et retenue de garantie
Pour éviter les malentendus, formalisez ce qui est attendu. Dans les documents contractuels liés aux travaux, exigez un périmètre clair : ce qui est inclus, ce qui ne l’est pas, et les options. Définissez des critères de qualité (références produits, épaisseurs d’isolant, type de menuiseries, finitions) et des modalités de validation.
Prévoyez des règles sur les délais et, si possible, des pénalités en cas de retard imputable. Organisez la réception : procès-verbal, réserves, délais de levée. Une retenue de garantie peut être un levier utile, à encadrer correctement, pour éviter de payer intégralement un chantier non terminé ou non conforme.
Ces éléments sont souvent la différence entre un projet pilotable et une rénovation qui s’enlise, avec des coûts additionnels difficiles à contester.
Signer sans se faire piéger : conditions suspensives, planning et derniers contrôles avant l’acte
Conditions suspensives qui protègent : financement, urbanisme, obtention d’aides, devis et découvertes majeures
La promesse ou le compromis ne doit pas seulement réserver le bien, il doit aussi vous protéger. Les conditions suspensives sont votre filet de sécurité : obtention du financement, validation de l’enveloppe travaux, et cohérence globale du projet. Si vous comptez sur un prêt travaux ou un montage incluant plusieurs lignes de crédit, précisez-le clairement.
Ajoutez des conditions liées à l’urbanisme si vos travaux en dépendent, ainsi qu’à l’obtention d’aides lorsque celles-ci sont déterminantes dans votre budget. Il est aussi possible d’encadrer le risque « découverte majeure » : par exemple, si une visite technique révèle une pathologie lourde (charpente, structure, assainissement), vous évitez d’être engagé sur un projet devenu incohérent.
Le point clé consiste à ne pas signer sur des intentions. Les devis, les autorisations et le financement doivent se répondre, sinon vous prenez le risque d’acheter un chantier, pas une maison.
Calendrier de réalisation maîtrisé : phasage, accès au chantier, coordination, livrables et points de contrôle final avant signature
Un bon projet de rénovation se pilote avec un calendrier réaliste. Clarifiez le phasage : gros œuvre, second œuvre, finitions, et les périodes où le logement sera inhabitable. Au printemps, les plannings se remplissent vite côté artisans, d’où l’intérêt d’anticiper la coordination pour éviter les semaines perdues entre deux interventions.
Vérifiez les conditions d’accès au chantier (stationnement, passage, voisinage), la gestion des livraisons, et la personne qui coordonne réellement. Prévoyez des livrables : factures détaillées, notices, références, photos des réseaux avant fermeture des cloisons, attestations d’assurance. Enfin, juste avant l’acte, effectuez un dernier contrôle : état du bien, conformité avec ce qui a été convenu, documents remis, et cohérence entre le planning de travaux et votre organisation (logement temporaire, déménagement, stockage).
Au fond, la meilleure protection reste la même : tout ce qui compte doit être écrit, vérifié et recoupé avant de signer.
Clarifier l’état réel du bâti, verrouiller un budget avec des devis comparables, sécuriser les autorisations d’urbanisme, exiger les bonnes assurances et des clauses de travaux précises, puis signer avec des conditions suspensives et un planning maîtrisé : c’est ce socle qui évite les mauvaises surprises. Il vous reste une question simple à vous poser avant l’acte : si un imprévu survient demain, est-ce que vos documents vous protègent vraiment, ou est-ce votre budget qui absorbera tout ?

Laisser un commentaire