
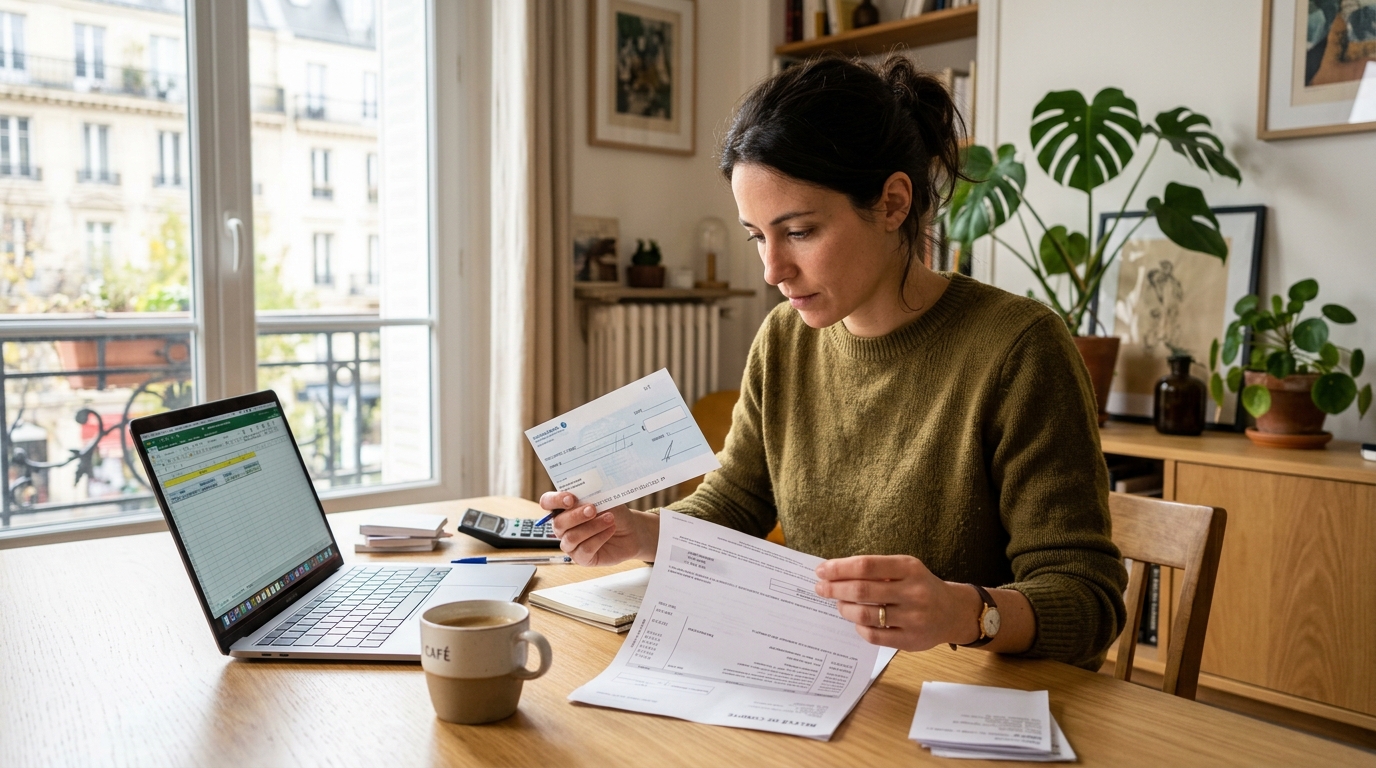
Un chèque de mille euros passe comme une lettre à la poste. Un chèque de trois mille euros, hérité d’une tante ou reçu pour la vente d’une vieille voiture, peut au contraire se retrouver coincé pendant plusieurs jours. Contre-intuitif ? Pas tant que ça. Ce n’est pas le montant qui pose problème, mais son caractère inhabituel aux yeux de la banque. Un dépôt qui sort de l’ordinaire, même modeste, peut suffire à déclencher une procédure de vérification que peu de clients anticipent. Résultat : l’argent reste bloqué, parfois plusieurs jours ouvrés, en attendant un document que personne n’avait prévu de fournir. Décryptage d’un mécanisme bancaire méconnu, mais parfaitement légal.
Pourquoi votre banque bloque soudainement ce dépôt anodin
Contrairement à une idée répandue, il n’existe pas de seuil magique en dessous duquel une banque ne peut rien demander. La réalité est plus subtile : chaque établissement a une obligation légale de vigilance, dans le cadre de la lutte contre le blanchiment d’argent et le financement du terrorisme (LCB-FT). Concrètement, cela signifie qu’une banque peut réclamer un justificatif d’origine des fonds pour un chèque encaissé, quel que soit son montant, dès qu’elle estime l’opération inhabituelle. Pour repérer ces mouvements atypiques, les établissements s’appuient désormais sur des outils d’analyse automatisée, une forme d’intelligence artificielle qui étudie les habitudes financières de chaque client. Si un compte qui reçoit d’ordinaire de petits virements voit soudainement transiter un chèque bien supérieur à la moyenne, le système déclenche une alerte et un contrôle manuel se met en route, même si la somme reste largement inférieure au seuil Tracfin. Autrement dit, l’algorithme ne regarde pas seulement le montant absolu, il compare avant tout ce dépôt aux habitudes passées du titulaire du compte.
La pièce justificative qui fait toute la différence
C’est là que réside le nœud du problème : l’établissement bancaire réclame un document officiel attestant la provenance des fonds avant de créditer le compte. Sans cette pièce, la banque a parfaitement le droit de suspendre le crédit de la somme sur le compte courant du client. Concrètement, lorsqu’un chèque fait l’objet d’un contrôle renforcé, les fonds sont placés sur un compte d’attente pendant une durée qui varie généralement de 3 à 10 jours ouvrés, le temps de vérifier la signature et de recevoir les justificatifs demandés. L’argent n’est libéré sur le compte disponible qu’une fois l’origine des fonds validée par l’établissement. Les documents exigés dépendent évidemment de la situation : un acte notarié de donation pour un cadeau familial, un document de succession en cas d’héritage, ou encore un acte de vente si le chèque correspond à la cession d’un bien. Pour les virements jugés complexes, le seuil habituellement évoqué par les banques se situe au-delà de 8 000 euros, un montant qui revient souvent dans les discussions avec les conseillers bancaires. Voici un aperçu synthétique des situations les plus fréquentes :
- Chèque issu d’une donation familiale : acte notarié de donation
- Chèque lié à un héritage : document de succession
- Chèque provenant de la vente d’un bien (voiture, meuble, terrain) : acte de vente
- Virement inhabituel supérieur à 8 000 euros : justificatif de l’origine des fonds
Une fois ces pièces transmises, la banque procède à ses vérifications internes avant de débloquer la somme. Autant dire qu’anticiper ces démarches évite bien des crispations au guichet.
Ce qu’il faut retenir avant votre prochain passage au guichet
Ces vérifications, aussi contraignantes soient-elles pour le client, ne relèvent pas d’un simple excès de zèle du banquier. Elles sont encadrées par le RGPD, qui fixe des règles strictes sur la collecte, la conservation et l’usage des données personnelles liées à ces justificatifs. Conservés à titre de preuve, ces documents doivent pouvoir être présentés en cas de contrôle par les autorités compétentes. Et l’enjeu n’est pas anodin pour les banques elles-mêmes : un établissement incapable de justifier l’origine d’un flux financier suspect s’expose à de lourdes sanctions financières, pouvant atteindre plusieurs millions d’euros, voire à des poursuites pénales. Autant dire que les conseillers bancaires n’ont guère le choix quand un dépôt sort du schéma habituel. Pour éviter les mauvaises surprises, mieux vaut donc prévenir sa banque en amont d’un dépôt inhabituel, qu’il s’agisse d’un héritage, d’une donation ou de la vente d’un bien de valeur, et préparer les justificatifs correspondants avant même de se présenter au guichet.
Un chèque qui traîne sur un compte d’attente n’a donc rien d’une anomalie administrative absurde : c’est le résultat d’un dispositif de vigilance pensé pour protéger l’ensemble du système bancaire. La prochaine fois qu’un dépôt sort de l’ordinaire, autant garder sous la main l’acte notarié, le document de succession ou la facture de vente correspondante. Une précaution simple qui peut transformer une attente frustrante de plusieurs jours en une formalité réglée en quelques minutes.


Laisser un commentaire