
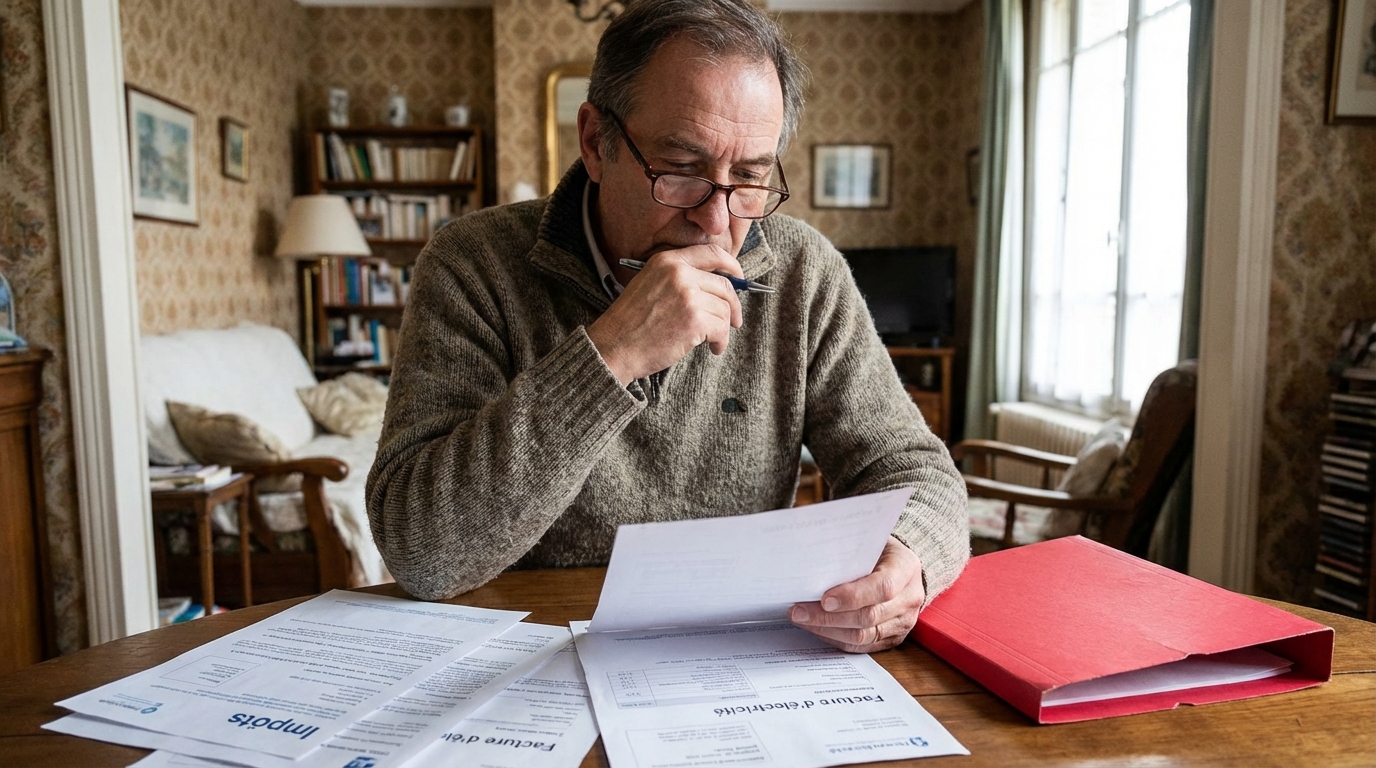
Divorcer ou se séparer représente souvent un nouveau départ, parfois imposé par la nécessité, parfois mûri au fil du temps. Pourtant, un aspect rarement détaillé dans les démarches administratives et juridiques cache un véritable enjeu financier : une simple inattention durant ces formalités peut, chaque mois, entamer durablement votre niveau de vie, voire priver vos proches de droits essentiels à la retraite. À l’approche de changements majeurs concernant la réversion d’ici 2026, une erreur peut coûter jusqu’à 320 € par mois. Ce “détail” administratif, rarement abordé dans les discussions familiales, agit comme une “chaîne invisible” traversant plusieurs générations. Voici les clés d’un labyrinthe bien français où se croisent réalités économiques, subtilités réglementaires et enjeux sociaux.
Lever le voile sur un bouleversement discret : pourquoi chaque euro compte après une séparation
Après une rupture, les incidences financières ne sont pas toujours immédiates. Mettre fin à un couple peut régler certains soucis quotidiens, mais laisse dans l’ombre des répercussions différées, particulièrement au moment de la retraite. C’est parfois seulement lorsqu’on aborde cette nouvelle étape de vie que l’on constate à quel point la séparation a pu déstabiliser l’équilibre financier acquis au fil des années.
Au fil du temps, les pensions de retraite se constituent de manière individuelle, mais leur montant – et leur suffisance – sont fortement influencés par les choix passés : interruptions de carrière, temps partiel, gestion des enfants. Une séparation révèle souvent les limites de ce système. Face à une pension réduite de plusieurs centaines d’euros, il est difficile de ne pas éprouver de regrets quant à l’absence d’anticipation ou d’information lorsque l’on était concentré sur l’instant présent. L’information sur ces questions s’avère capitale.
Des économies à court terme, des pertes sur la retraite à long terme
Un divorce peut rétablir un équilibre financier ponctuel, mais la disparition de l’entraide patrimoniale a des conséquences majeures : il n’y a plus de budget commun, ni de sécurité partagée pour compenser une carrière morcelée. Dès la fin du “devoir de secours” légal, la prestation compensatoire reste le principal rempart contre une dégradation du niveau de vie. Pourtant, son montant, son versement (capital ou rente) et sa prise en compte dans le calcul des droits à la retraite sont souvent négligés ou mal négociés, entraînant des conséquences durables sur plusieurs décennies.
Ce détail que l’on oublie : comment une simple déclaration peut vider votre pension
La liquidation des droits à la retraite, après une séparation, exige une vigilance absolue. Pourtant, de nombreux dossiers achoppent sur des formalités jugées secondaires : une déclaration incorrecte de situation de famille, l’oubli d’informer les caisses d’un divorce, ou la confusion entre concubinage, Pacs et mariage. Ces pièges administratifs et linguistiques peuvent entraîner des refus ou une sous-évaluation des droits à la réversion. Un seul oubli peut avoir de lourdes conséquences.
Les erreurs fréquentes lors de la liquidation des droits à la retraite après une séparation
Beaucoup pensent que la réversion est automatiquement versée à l’ex-conjoint, quelle que soit la nature du lien antérieur. Or, seuls les mariages ouvrent droit à réversion ; ni le Pacs, ni le concubinage n’en bénéficient. L’erreur la plus courante consiste à ne pas actualiser sa situation auprès des caisses de retraite, ce qui peut provoquer des retards, voire la perte de prestations auxquelles vous ou vos proches aviez pourtant droit. Une actualisation rigoureuse est indispensable.
La sous-estimation de la réversion : ce que l’on croit automatique, ce qui ne l’est plus
On considère souvent que la pension de réversion suit la trajectoire de la vie conjugale passée. Toutefois, certains régimes réclament une stricte conformité : un remariage ou une nouvelle vie de couple peut, selon le régime, faire disparaître ce droit. Une mauvaise compréhension ou un oubli des règles peut conduire à ce que la pension de réversion n’arrive pas, ou soit divisée, laissant des ayants droit sans protection. Ce scénario concerne de plus en plus d’ex-conjoints, surtout que la législation évolue. L’anticipation et la connaissance des règles constituent un atout majeur.
Les 320 € fatals par mois : comprendre l’impact financier sur votre retraite
À première vue, une différence de 320 € mensuels peut sembler mineure. Sur 20 à 25 ans de retraite, cela représente cependant plus de 75 000 €, une somme considérable qui pèse lourd lorsque les dépenses de santé ou le coût de la vie augmentent. Ce manque à gagner s’avère souvent décisif pour l’équilibre financier des retraités .
Comment la nouvelle réglementation peut faire chuter votre pension mensuelle
Avec les réformes en cours, tout évolue : revalorisation de la pension minimale, ajustement des plafonds de ressources pour la réversion, partage en cas de mariages multiples… La barre des 320 € par mois correspond aujourd’hui au minimum garanti de la réversion du régime général pour les personnes aux faibles revenus dans le secteur privé, qui bénéficient alors de la solidarité nationale. Toutefois, un oubli dans la déclaration ou un remariage au mauvais moment peut effacer complètement ce montant. S’informer sur la stratégie à adopter au bon moment est donc fondamental.
Cas concrets : divorcer ou se séparer, quelles conséquences en chiffres ?
Prenons l’exemple d’un couple marié durant 20 ans, avec l’un des membres ayant suspendu sa carrière pour élever les enfants : après divorce, la pension de retraite de la personne la plus fragilisée se retrouve sans la protection du foyer. Si le défunt percevait une pension de 800 € bruts mensuels, la réversion peut atteindre 432 € par mois au régime général si les conditions de ressources sont réunies. Dans la fonction publique, elle tombe à 400 €, partagée entre ex-époux selon la durée du mariage. Pour la complémentaire Agirc-Arrco, le remariage supprime tout droit à réversion, alors même qu’elle peut représenter 480 € par mois pour 800 € de pension complémentaire : une simple déclaration incomplète ou une nouvelle union peut tout stopper instantanément ou diviser la somme entre plusieurs ayants droit.
Les droits à la réversion en 2026 : des changements qui touchent aussi vos proches
La réversion est ce filet de sécurité permettant à un ex-conjoint ou au conjoint survivant de percevoir une partie de la retraite du défunt. Mais demain, qui en bénéficiera vraiment ? Les règles se durcissent et évoluent, concernant aussi bien les futurs retraités que les veufs, veuves ou ex-conjoints parfois oubliés après des successions complexes. Se tenir informé devient crucial.
Réversion : qui en bénéficiera vraiment demain ?
Dans le régime général, le remariage ne remet pas en cause la réversion, mais les ressources du nouveau couple sont prises en compte via un plafond commun. Pour l’Agirc-Arrco, le remariage met fin au droit à la réversion, sans exception possible. Dans la fonction publique, la notion de “reformation de couple” suffit parfois à supprimer la réversion, même sans nouveau mariage. Comprendre ces subtilités permet d’éviter la perte de droits vitaux.
Pour vos enfants ou autres ayants droit, la complexité règne : en cas de mariages multiples, la réversion se partage au prorata de la durée de chaque union, qu’il y ait des enfants à charge ou non. Cela rend la préparation juridique avant la retraite encore plus essentielle. Une planification minutieuse est indispensable.
Anticiper pour protéger : les démarches à connaître (et à ne pas louper !)
Quelques précautions simples peuvent préserver d’une baisse brutale de revenus à la retraite. Assurez-vous que votre divorce ait bien été intégré par toutes vos caisses ; renseignez-vous sur la nature de votre nouvelle union si une vie de couple recommence – le Pacs ne modifie pas tous les régimes, mais certains considèrent la “reformation de couple”. Autre point clé : si une prestation compensatoire est versée en rente, faites-la apparaître dans votre dossier, car elle sera parfois prise en compte pour la réversion. Une attention méticuleuse aux démarches administratives protège vos futurs droits.
À retenir pour ne pas perdre gros : les clés d’une retraite protégée après une rupture
Dans ce véritable dédale règlementaire, quelques réflexes protègent d’importants revers financiers. Identifiez vos droits, conservez vos justificatifs de fin d’union, informez-vous sur la durée de vos anciens mariages, et distinguez bien pension personnelle et pension de réversion. Des erreurs d’interprétation coûtent encore chaque année des milliers d’euros. Mieux vaut prévenir que réparer.
Les réflexes à adopter dès aujourd’hui pour préserver vos droits
Dès la séparation, rassemblez tous les documents concernant votre carrière et vos unions ou divorces. Vérifiez que la prestation compensatoire, si elle existe, prend bien en compte les écarts de pension à venir, et ne répond pas seulement à des besoins immédiats. Faites-vous accompagner pour chaque déclaration auprès des caisses lors de la liquidation des droits, pour sécuriser votre niveau de vie futur .
Les pièges à éviter pour soi et ses proches avant 2026
Penser qu’un achat immobilier commun ou qu’un remariage n’a plus d’incidence peut s’avérer dangereux. Dans la fonction publique, la notion de couple reconstitué peut ôter le droit à la réversion, même sans remariage officiel. N’attendez pas pour réaliser des simulations de retraite dans tous les scénarios, et informez les futurs ayants droit des modalités de partage en cas de plusieurs mariages. Surtout, veillez à ne pas retarder vos démarches administratives après un décès ou une rupture, au risque de perdre des mois de pension réversible ou d’en limiter l’accès.
À l’approche de (r)évolutions sur le système de réversion, s’informer et anticiper chaque démarche s’impose. Il ne faut pas attendre la retraite pour découvrir l’ampleur des droits perdus : une vigilance accrue peut aujourd’hui garantir des milliers d’euros pour demain, pour soi et ses proches. Parfois, la véritable preuve d’attention à l’égard de ses proches réside avant tout dans la prévoyance.

Laisser un commentaire