
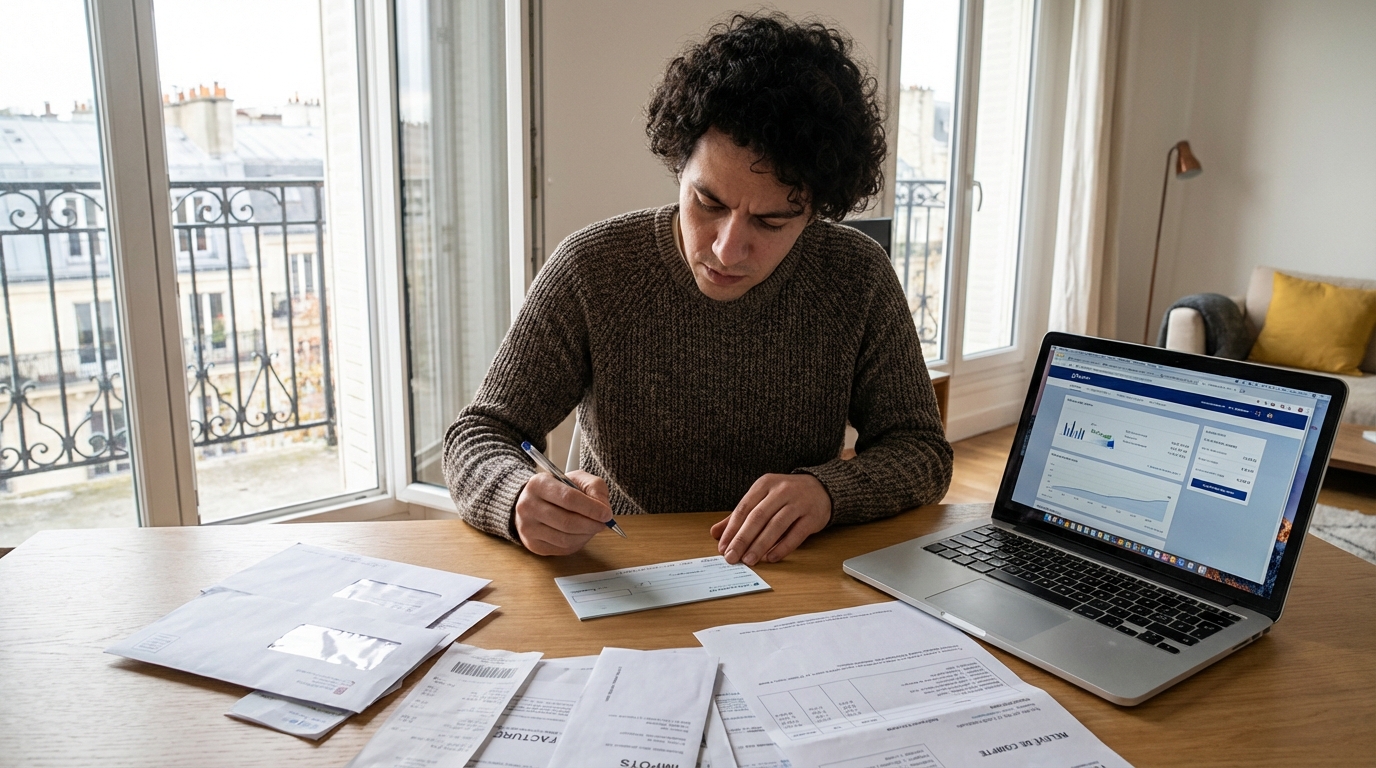
Oublier de signer un chèque, c’est un peu comme partir au ski en février sans ses gants : un détail qui peut tout faire capoter ! Bien que beaucoup pensent que le chèque ne fait plus vraiment partie du quotidien, il reste pourtant très utilisé lors des fêtes ou pour régler des occasions importantes, comme le paiement d’une cotisation d’association ou le remboursement d’un ami. Pourtant, cet instrument de paiement a ses propres règles et une simple absence de signature peut transformer un geste banal en véritable casse-tête. Voici pourquoi cette évidence mérite toute votre attention et comment vous éviter bien des tracas.
Quand un simple oubli fait tout basculer : l’importance de la signature sur votre chèque
Les raisons juridiques derrière l’indispensable signature
La signature sur un chèque n’est pas une simple formalité : elle constitue une mention obligatoire, tout aussi essentielle que la date, le montant ou le nom de la banque. Sans elle, le chèque est juridiquement nul et ne déclenche aucun transfert d’argent. Omettre sa signature, c’est donner à la banque la possibilité (et même le devoir) de rejeter le paiement. Cette règle stricte vise à protéger l’émetteur comme le bénéficiaire contre tout risque de fraude ou d’erreur.
Ce qui se passe réellement à la banque en cas d’absence de signature
Concrètement, la majorité des chèques en France transitent aujourd’hui par des systèmes de lecture automatique. Ils scannent chaque chèque à la recherche des éléments indispensables : montant, bénéficiaire, date et signature. Selon la Banque de France, la fiabilité de ces systèmes atteint plus de 99 %. Si l’espace dédié à la signature est vide, le logiciel bloque instantanément la procédure : le chèque est rejeté, le bénéficiaire n’est pas payé, et des démarches s’ensuivent. Même les plus grandes banques françaises ne dérogent pas à cette règle, notamment face à un risque juridique non négligeable.
Chèque sans signature : le parcours du combattant qui vous attend
Les conséquences inattendues côté émetteur et bénéficiaire
Pour le bénéficiaire, le chèque n’est pas crédité. Résultat : un paiement non honoré qui peut retarder un achat important ou causer un véritable embarras. Côté émetteur, on pense souvent en avoir fini avec la transaction jusqu’à ce que le bénéficiaire revienne à la charge, chèque à la main, demandant une régularisation. L’affaire peut se complexifier si le document non signé se perd pendant l’échange. Voilà comment un geste oublié se transforme en allers-retours fastidieux et inutiles.
Les délais, les frais et les démarches à prévoir
Lorsqu’un chèque non signé est détecté par la banque, il est refusé. Dans certains cas, des frais de traitement peuvent être appliqués, notamment pour l’envoi d’une notification ou le retour du chèque. S’ajoutent à cela des délais : plusieurs jours ouvrés peuvent s’écouler, le temps que le chèque vous revienne et que vous puissiez le signer ou en réémettre un nouveau. De plus, la validité du chèque est limitée : il n’est encaissable qu’un an et huit jours après son émission. Trop d’allers-retours risquent de le rendre obsolète.
Éviter l’erreur fatale : nos astuces pour ne plus jamais oublier de signer
Les bons réflexes à adopter avant de remplir ou d’émettre un chèque
Pour éviter cet oubli et autres menus défauts, quelques règles sont à connaître : prendre le temps de remplir le chèque en une seule fois, dans un endroit calme, loin de la précipitation. Chaque mention, y compris la date, le montant en lettres et en chiffres, et bien sûr la signature, doit être vérifiée avant de détacher le chèque du talon. Une astuce efficace consiste à reporter directement sur le talon toutes les informations utiles (date, bénéficiaire, montant) pour tracer facilement chaque paiement.
- Toujours remplir le chèque sur un support plat et stable
- Éviter d’utiliser plusieurs stylos pour limiter la suspicion de falsification
- Ne jamais laisser de blancs, notamment sur le montant
- Relire chaque chèque avant de le remettre ou de l’envoyer
Les outils et solutions pour se prémunir contre cet oubli
La meilleure prévention, c’est souvent l’habitude. S’habituer à signer toujours de la même façon permet à la banque de reconnaître aisément une imitation en cas de contestation. Il est aussi possible, pour les distraits, d’opter pour un mémo collant sur le carnet, façon pense-bête, rappelant systématiquement la signature. Un autre réflexe pratique consiste à vérifier visuellement les quatre mentions incontournables avant de remettre le chèque à son destinataire.
Que faire si l’erreur a déjà été commise ? Modes d’emploi pour réagir efficacement
Pas de panique : un chèque refusé n’est pas une fatalité. D’abord, il faut reprendre contact avec le bénéficiaire dès que possible, afin de récupérer le chèque refusé ou d’en établir un nouveau. Si le chèque s’est déjà perdu, il convient de faire opposition, comme pour tout moyen de paiement en circulation. La banque est dans l’obligation d’avertir le titulaire lorsqu’un chèque non signé est présenté. Enfin, en cas de litige sur le paiement d’un chèque non signé, la loi protège le client : il peut demander à la banque de recréditer son compte si une erreur a été commise.
Récapitulatif : tout ce qu’il faut retenir pour des paiements sans accroc
Un chèque sans signature, c’est un peu comme un billet sans composte : il ne mène nulle part. Pour éviter les mauvaises surprises, il suffit de se rappeler l’essentiel : remplir chaque mention avec soin, ne pas omettre de signer, vérifier le talon, et réagir vite en cas d’erreur. De bons réflexes qui permettent d’éviter bien des déconvenues et conservent intact le capital confiance avec la banque comme le bénéficiaire.
Accorder un instant d’attention à la signature, c’est la garantie de voir ses paiements aller au bout sans souci. Et si les usages changent, le chèque demande toujours un peu de rigueur : un classique indémodable pour ceux qui veulent conjuguer tradition, sécurité et tranquillité.


Laisser un commentaire