
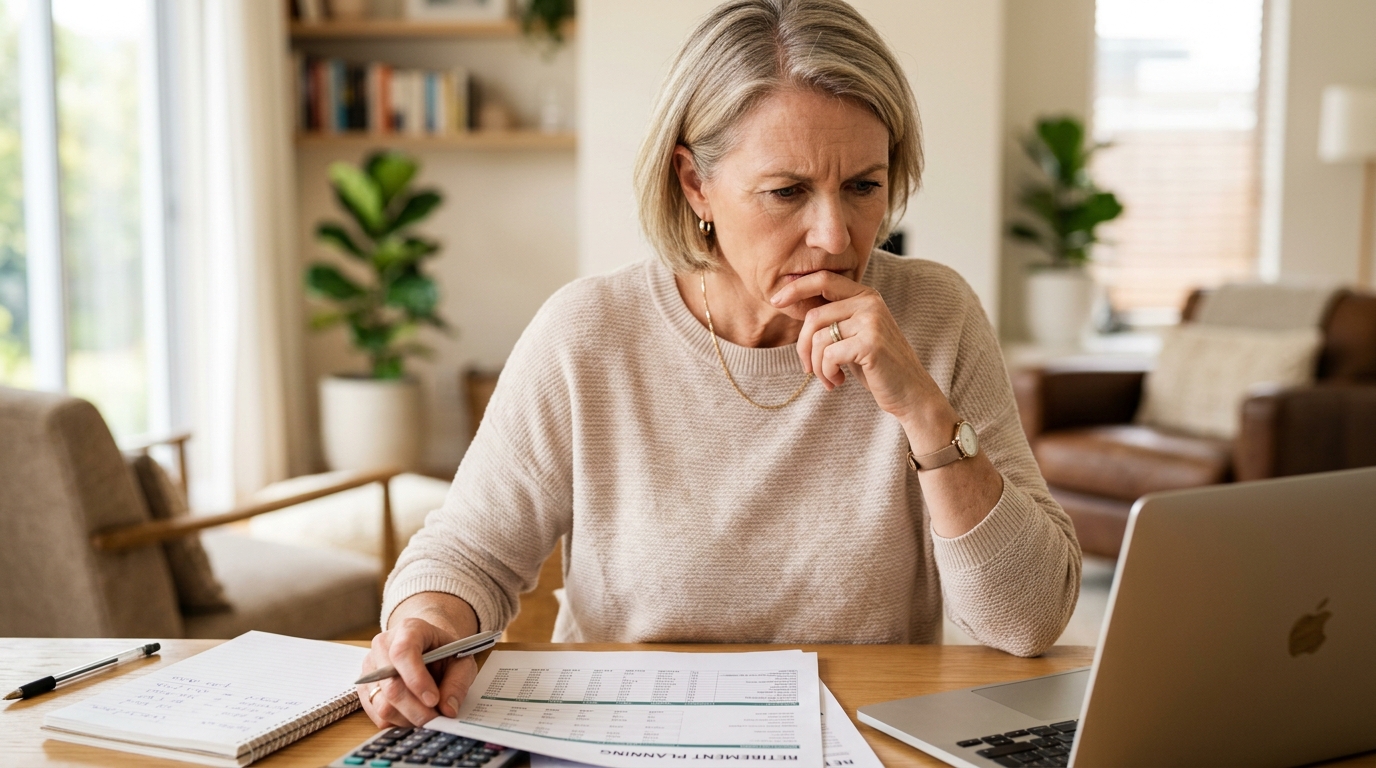
Continuer à travailler après avoir liquidé sa retraite tout en gardant sa pension intacte, c’est encore possible aujourd’hui, mais cette liberté a une date de péremption. En cette rentrée d’automne, de plus en plus de retraités actifs se penchent sur leurs relevés et leurs simulations, car un changement de règle se profile et il va directement impacter leur porte-monnaie. Le cumul emploi-retraite, ce dispositif qui permet de toucher sa pension tout en reprenant une activité rémunérée, ne sera bientôt plus le même. Un seuil précis va conditionner le montant que vous percevrez chaque mois, et le dépasser pourrait vous coûter très cher. Avant de signer le moindre contrat ou de reprendre une mission, mieux vaut comprendre exactement ce qui vous attend.
- Dès 2027, le cumul emploi-retraite sera soumis à un seuil de revenus à ne pas dépasser sous peine de voir sa pension réduite ou suspendue.
- Les règles diffèrent selon l'âge et la situation : un retraité au taux plein n'est pas traité comme celui n'ayant pas tous ses trimestres.
- Pour anticiper, il est conseillé d'adapter son activité et de demander une simulation personnalisée à sa caisse de retraite.
Le cumul emploi-retraite en 2027 : ce qui change vraiment pour vous
Dès 2027, la donne se transforme radicalement pour les retraités qui souhaitent reprendre une activité professionnelle. Ce qui était jusqu’ici une liberté quasi totale devient soumis à des conditions strictes, avec un seuil de revenus à ne pas franchir sous peine de voir sa pension amputée. Cette réforme touche particulièrement ceux qui pensaient pouvoir arrondir leurs fins de mois sans contrainte, en cumulant tranquillement un petit boulot ou une activité de consultant avec le versement de leur retraite. Le gouvernement justifie cette mesure par un besoin de rééquilibrer les comptes sociaux, dans un contexte où le système de retraite français cherche des marges de manœuvre. Mais pour les retraités concernés, c’est une véritable révolution dans leur organisation financière : il ne suffira plus de reprendre une activité, il faudra désormais surveiller de très près ses revenus mensuels. Comprendre les nouvelles règles devient donc essentiel avant de signer le moindre contrat de travail après la retraite, sous peine de mauvaises surprises sur son relevé de pension.
Ce seuil qui peut vous coûter des centaines d’euros chaque mois
Le montant exact de ce plafond varie selon votre situation personnelle, votre âge et votre régime de retraite, mais une chose est certaine : le dépasser a un prix. Les calculs montrent que les pénalités peuvent rapidement grimper à plusieurs centaines d’euros par mois, une somme loin d’être négligeable pour des budgets souvent serrés, en particulier pour les retraités qui comptaient sur ce complément de revenu pour financer leurs projets ou simplement mieux vivre. Certains retraités verront leur pension simplement réduite proportionnellement au dépassement constaté, tandis que d’autres, dans les cas les plus extrêmes, pourraient carrément voir leur versement suspendu temporairement. L’âge joue également un rôle déterminant dans cette équation : les règles ne sont pas identiques selon que vous avez atteint l’âge légal du taux plein ou non. Un retraité qui a liquidé sa pension avant d’avoir tous ses trimestres ne sera pas traité de la même façon qu’un senior ayant déjà validé une carrière complète. Cette nuance, souvent méconnue, change pourtant tout dans le calcul final de ce qui sera effectivement versé chaque mois.
Comment anticiper et protéger vos revenus avant l’échéance
Face à ces nouvelles contraintes, plusieurs stratégies permettent de limiter l’impact sur votre pouvoir d’achat. Adapter son temps de travail, négocier ses horaires ou choisir judicieusement le moment de sa reprise d’activité sont autant de leviers à actionner dès maintenant, avant que la réforme n’entre en vigueur en 2027. Certains retraités préfèrent par exemple étaler leurs missions sur l’année plutôt que de concentrer leurs revenus sur quelques mois, afin de rester sous le seuil fatidique. Il est également recommandé de se rapprocher de sa caisse de retraite pour obtenir une simulation personnalisée, car chaque situation reste unique : deux retraités du même âge et du même secteur peuvent avoir des marges de manœuvre totalement différentes selon leur historique de carrière. Entre statut de senior actif et volonté de préserver sa pension, l’équilibre à trouver demande une préparation minutieuse pour éviter les mauvaises surprises une fois 2027 arrivé. Prendre le temps, dès cet automne, de faire le point sur sa situation personnelle permettra d’aborder la réforme sans stress ni précipitation.
Le cumul emploi-retraite ne sera plus, dans quelques mois, ce dispositif souple et permissif que beaucoup ont connu. Entre seuil à respecter, pénalités financières et règles différenciées selon l’âge, les retraités actifs devront désormais composer avec une équation plus complexe. Alors, vaut-il mieux ralentir son activité pour préserver sa pension, ou continuer à travailler quitte à en accepter les conséquences financières ? La réponse, propre à chaque parcours, mérite d’être réfléchie dès maintenant.

Laisser un commentaire