
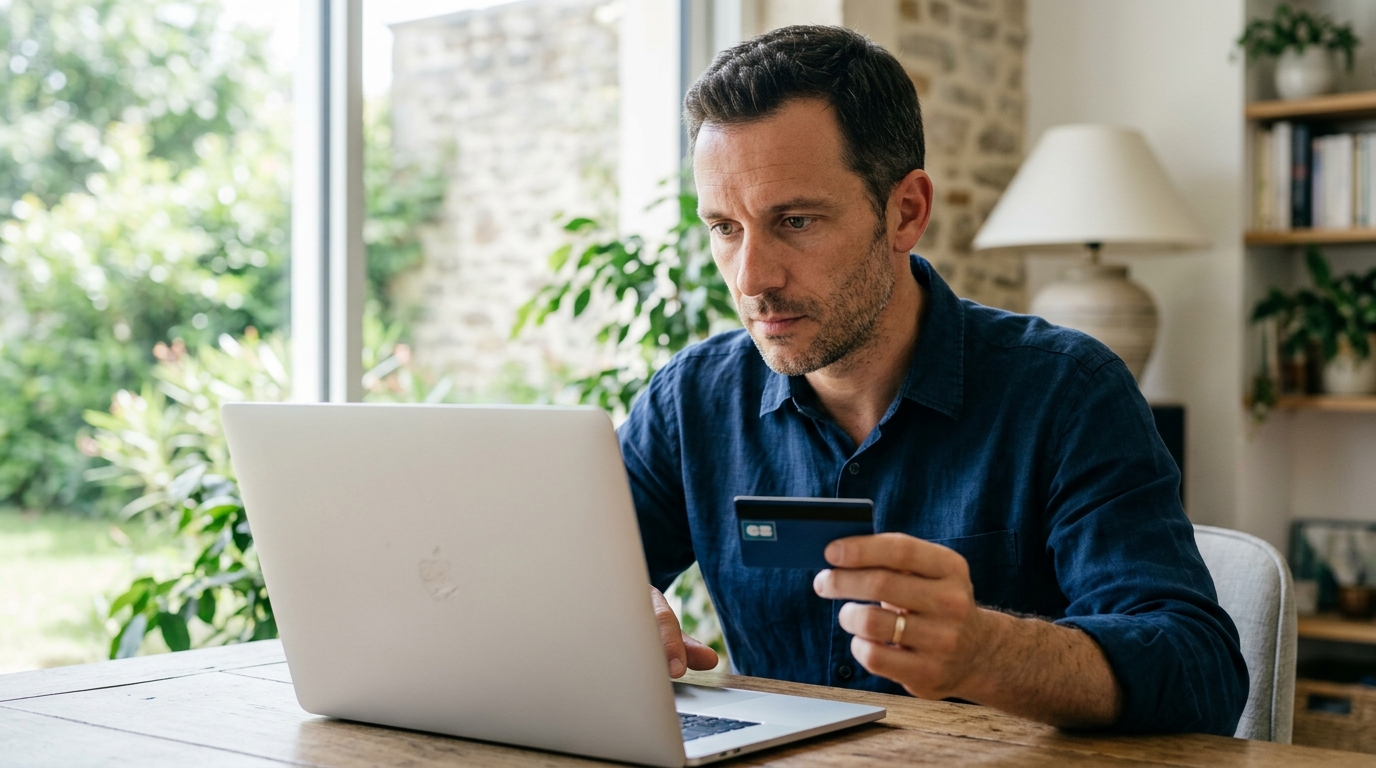
Recevoir une nouvelle carte bancaire dans sa boîte aux lettres, la glisser dans son portefeuille et jeter l’ancienne à la poubelle sans se poser plus de questions : voilà une erreur que beaucoup de Français commettent chaque année sans même s’en rendre compte. Ce geste, presque automatique, cache pourtant un piège qui peut coûter cher dès les semaines suivantes. Entre abonnements suspendus, factures impayées et services coupés du jour au lendemain, le renouvellement d’une carte bancaire n’a rien d’anodin. Décryptage d’un phénomène qui touche des milliers de foyers, souvent sans qu’ils comprennent d’où vient le problème.
- Une nouvelle carte bancaire change le numéro, la date d'expiration et le cryptogramme, ce qui désynchronise les paiements enregistrés directement sur des plateformes comme le streaming ou le sport.
- Les prélèvements SEPA et virements permanents (loyer, crédit) restent actifs car ils dépendent de l'IBAN et non du numéro de carte.
- Après un renouvellement, il faut vérifier ou mettre à jour manuellement chaque abonnement payé par carte et surveiller ses relevés bancaires le mois suivant.
Votre nouvelle carte cache un piège invisible
Quand une banque envoie une nouvelle carte, que ce soit à l’échéance normale ou après un renouvellement anticipé, elle attribue presque systématiquement un nouveau numéro à seize chiffres, une nouvelle date d’expiration et parfois un nouveau cryptogramme visuel, ce fameux code à trois chiffres au dos de la carte. Ce changement, invisible pour l’utilisateur au moment où il active sa carte, peut pourtant désynchroniser tous les paiements automatiques qui étaient enregistrés avec l’ancien plastique. La France a été pionnière en la matière puisque depuis 1992, toutes les cartes sous le label CB sont des cartes à puce sécurisées, un standard qui a révolutionné la sécurité des paiements mais qui n’empêche pas ce genre de désagrément lors d’un renouvellement. Le hic, c’est que ces autorisations de paiement récurrent liées à une carte ne peuvent être annulées ou modifiées qu’en contactant directement le commerçant concerné ou sa banque. Sans cette démarche, elles restent théoriquement actives sur le compte, même si dans les faits, l’ancien numéro ne fonctionne plus. Résultat : le paiement échoue purement et simplement, souvent sans avertissement préalable.
Ces abonnements qui lâchent sans prévenir dès le mois suivant
C’est souvent là que la mauvaise surprise se manifeste : un abonnement à une plateforme de streaming coupé net, une application de sport qui bloque l’accès, ou encore un service de livraison de repas qui refuse la commande. Ces plateformes fonctionnent généralement avec un enregistrement direct du numéro de carte, contrairement aux prélèvements automatiques classiques qui, eux, sont rattachés à un compte bancaire via l’IBAN et non à une carte physique. Cette différence technique est essentielle à comprendre : un virement permanent, utilisé par exemple pour payer un loyer ou une mensualité de crédit immobilier, repose sur une instruction donnée directement à la banque et reste donc totalement indépendant du numéro de carte. Il en va de même pour les prélèvements SEPA classiques, généralement moins coûteux pour les entreprises que les paiements par carte, qui facturent entre 2,5 % et 3 % du montant de la transaction, parfois assortis de frais fixes supplémentaires. C’est justement pour cette raison que de nombreux services d’abonnement privilégient le prélèvement plutôt que l’enregistrement d’une carte bancaire, une différence qui peut faire toute la différence au moment d’un renouvellement.
Le vrai problème, c’est que ces autorisations de paiement récurrent n’existent souvent sous aucune trace écrite claire pour le consommateur. Personne ne reçoit de rappel automatique listant tous les services qui utilisent une carte bancaire donnée. C’est donc au titulaire du compte de faire l’inventaire, ce qui, avouons-le, n’est le réflexe de personne au moment de recevoir une nouvelle carte.
La checklist pour éviter la mauvaise surprise après un renouvellement
Bonne nouvelle tout de même : certains réseaux bancaires disposent de systèmes automatiques de mise à jour des données transmises aux commerçants partenaires. Mais attention, cette synchronisation n’est pas systématique selon les enseignes et les pays, et il serait imprudent de compter uniquement dessus. La vigilance reste donc de mise, et quelques vérifications simples permettent d’éviter bien des tracas.
- Dresser la liste de tous les abonnements payés par carte : streaming, presse en ligne, salle de sport, applications diverses
- Se connecter à chaque plateforme pour vérifier si les nouvelles coordonnées bancaires ont bien été mises à jour
- Contacter directement les commerçants pour les paiements récurrents sans trace écrite claire
- Vérifier que les prélèvements automatiques et virements permanents, eux, continuent de fonctionner normalement puisqu’ils dépendent de l’IBAN et non de la carte
- Conserver un œil attentif sur les relevés bancaires du mois suivant le renouvellement pour repérer d’éventuels rejets de paiement
En clair, les abonnements liés à l’ancienne carte peuvent nécessiter une mise à jour manuelle, et c’est bien là que se niche le piège principal. Une fois cette vérité comprise, la démarche devient presque un réflexe : à chaque nouvelle carte reçue, un petit tour d’horizon des services concernés permet d’éviter les coupures intempestives et les frais de rejet parfois appliqués par les banques ou les plateformes elles-mêmes.
En cette période où les échéances de renouvellement de cartes s’enchaînent partout en France, ce petit rituel de vérification mérite amplement quelques minutes d’attention. Après tout, entre un abonnement streaming suspendu en plein visionnage d’une série et une application de sport bloquée juste avant une séance, mieux vaut prévenir que subir. Alors, la prochaine fois qu’une nouvelle carte arrive dans la boîte aux lettres, pourquoi ne pas prendre cinq minutes pour passer en revue ses abonnements avant que la mauvaise surprise ne s’invite toute seule ?

Laisser un commentaire