
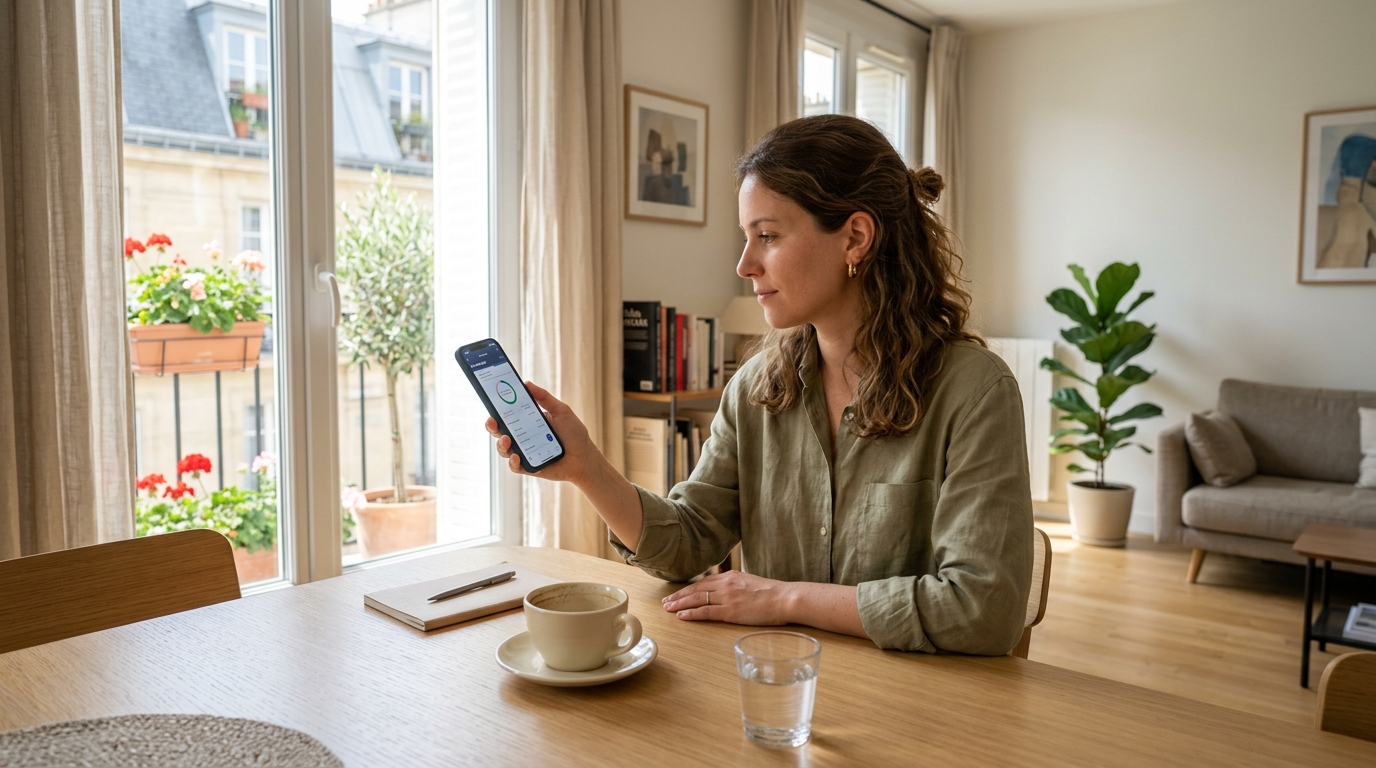
Un matin de fin d’été, entre deux cafés, une scène anodine a pris des airs de révélation. Un frère, agacé depuis des mois par des débits automatiques persistants malgré ses tentatives de résiliation, sort son téléphone et fait défiler son application bancaire. En quelques secondes, un simple bouton désactivé et une carte virtuelle bien paramétrée expliquent pourquoi, désormais, plus aucune mensualité indésirable ne vient grignoter son compte. Derrière cette astuce se cache un mécanisme technique méconnu, mais aussi quelques limites juridiques qu’il vaut mieux connaître avant de crier victoire.
La découverte surprenante sur son téléphone qui a tout changé
L’histoire commence par un ras-le-bol classique : des abonnements fantômes qui continuent de débiter le compte alors que le service n’est plus utilisé. Plateformes de streaming oubliées, essai gratuit transformé en engagement, application dont la case de résiliation reste introuvable… Le scénario est familier. Sauf qu’au lieu de faire opposition à sa carte physique (une manœuvre coûteuse et souvent inutile), ce frère a joué la carte de la carte virtuelle. Dans son application, une rubrique dédiée aux cartes permet de gérer finement chaque support de paiement. En sélectionnant sa carte virtuelle et en désactivant l’option « Paiements en ligne », il a coupé l’accès aux nouvelles transactions à distance. Résultat : les tentatives de prélèvement des commerçants concernés sont refusées, et son relevé bancaire respire enfin. Ce qui l’a surpris, c’est la simplicité du geste. Pas de courrier recommandé, pas d’appel interminable au service client : juste un bouton, à portée de pouce, que la plupart des clients ignorent complètement.
Le fonctionnement méconnu de la carte virtuelle pour reprendre le contrôle
La carte virtuelle, c’est un peu le double numérique de la carte bancaire classique. Certaines banques en proposent avec un numéro permanent, d’autres génèrent des numéros temporaires ou à usage unique, particulièrement pratiques pour les achats ponctuels. Lorsque la banque le permet, la marche à suivre est directe : ouvrir la rubrique cartes dans l’application, sélectionner précisément la carte virtuelle, puis désactiver « Paiements en ligne », « Paiements à distance », ou verrouiller temporairement la carte. La manipulation est réversible à tout moment, ce qui laisse de la souplesse pour réactiver ses achats en ligne légitimes quand le besoin s’en fait sentir. Attention toutefois : cette désactivation agit de façon globale. Elle bloque indistinctement l’ensemble des paiements à distance, sans possibilité de cibler un commerçant en particulier. Autre subtilité : les cartes à numéro temporaire ou à usage unique ne sont pas toujours compatibles avec les abonnements, qui exigent plusieurs paiements successifs sur le même identifiant.
Voici un aperçu rapide des options selon les cas de figure :
- Carte virtuelle à numéro permanent : compatible avec les abonnements, désactivable via l’application.
- Carte virtuelle à usage unique : idéale pour un achat ponctuel, souvent incompatible avec les paiements récurrents.
- Verrouillage temporaire : suspend tous les paiements le temps de faire le tri.
Ce qu’il faut retenir avant de désactiver ses paiements récurrents
Voilà le point qui change tout : bloquer un paiement ne résilie pas le contrat. Même si les débits s’arrêtent, l’engagement, lui, court toujours. Le client reste redevable des mensualités, peut voir son service suspendu et, dans certains cas, subir des frais de rejet. Pour couper définitivement les vivres à un abonnement, il faut passer par la résiliation en bonne et due forme auprès du professionnel, et conserver la confirmation écrite. Lorsqu’un contrat a été souscrit en ligne, le prestataire doit d’ailleurs proposer une fonctionnalité de résiliation électronique facilement accessible. Les délais de préavis et périodes d’engagement, eux, continuent de s’appliquer. Le Code monétaire et financier autorise aussi à retirer son consentement à une série de paiements : les opérations qui suivent ce retrait sont alors considérées comme non autorisées, à condition de pouvoir prouver la démarche. Il faut également distinguer le paiement par carte du prélèvement SEPA, qui obéit à ses propres règles (mandat, révocation auprès de la banque, opposition possible sous certaines conditions).
Si un débit persiste malgré la résiliation, le réflexe est clair : contacter le professionnel pour exiger l’arrêt des opérations, puis signaler sans tarder tout nouveau débit à la banque. Le délai maximal pour contester une opération non autorisée est en principe de 13 mois pour un paiement effectué dans l’Espace économique européen, et tombe à 70 jours hors EEE (avec une prolongation contractuelle possible jusqu’à 120 jours). En revanche, faire opposition à toute la carte reste réservé aux situations de perte, de vol ou de fraude. Un simple litige commercial ou une envie de mettre fin à un abonnement ne suffisent pas à justifier cette procédure, et ne mettent pas fin au contrat commercial.
Au final, l’astuce du frère fonctionne comme un coupe-circuit efficace, à condition de comprendre qu’elle n’est qu’une pièce du puzzle. Désactiver les paiements en ligne d’une carte virtuelle peut stopper des débits gênants, mais ne remplace jamais une résiliation formelle. Reste une question à se poser : et si, plutôt que de subir, il devenait naturel d’auditer chaque saison ses abonnements pour distinguer ce qui sert vraiment de ce qui coûte en silence ?



Laisser un commentaire