
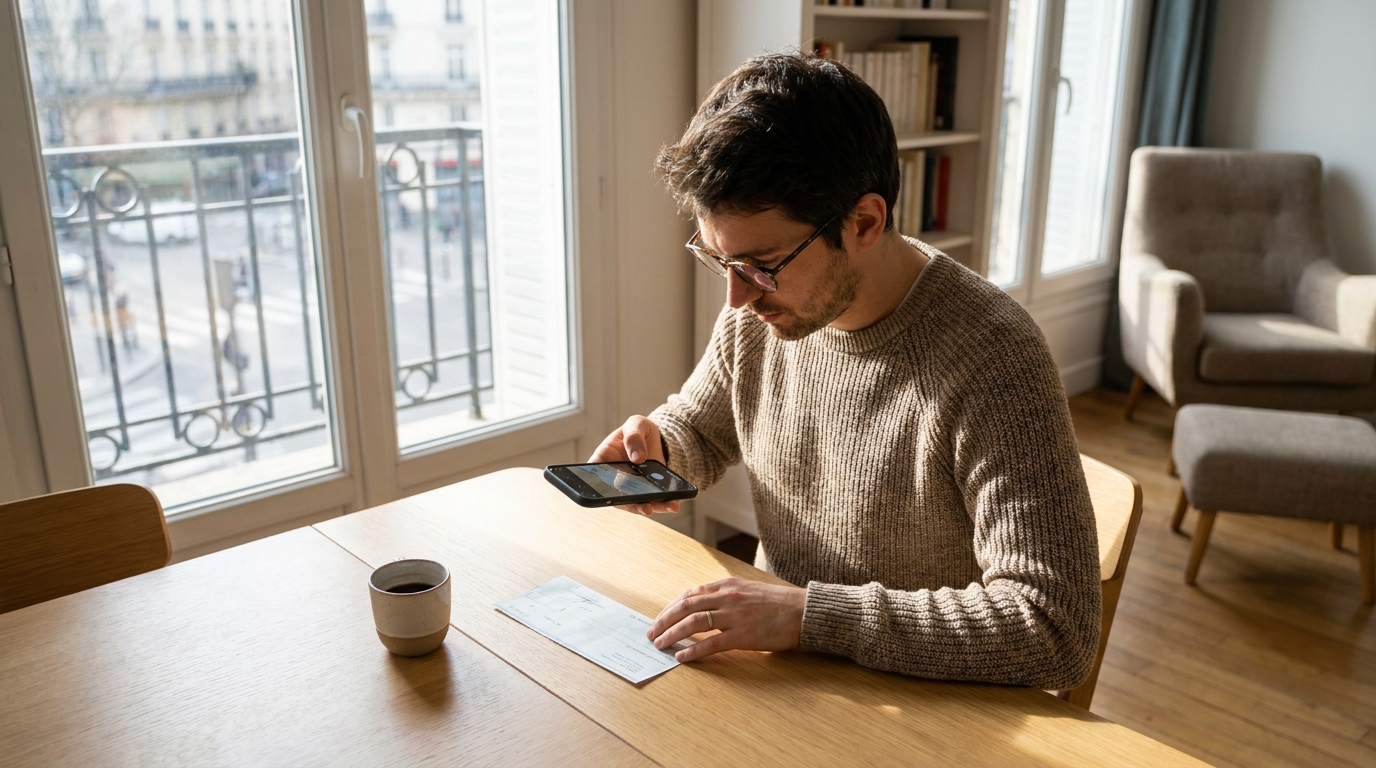
En ce moment, avec les beaux jours qui s’installent et l’organisation des vacances estivales qui occupe tous les esprits, le temps est une ressource précieuse. Personne n’a envie de patienter de longues minutes au guichet de son agence bancaire pour simplement déposer de l’argent. C’est là que le dépôt de chèque numérique via smartphone prend tout son sens. Cette technologie, proposée par la quasi-totalité des établissements de crédit, permet de photographier son moyen de paiement depuis le confort de son salon. L’opération semble magique et instantanée, promettant un crédit rapide sur le compte courant. Pourtant, ce geste devenu banal cache un piège redoutable. De nombreux épargnants voient soudainement leur transaction suspendue, sans comprendre pourquoi les fonds n’apparaissent pas. Ce blocage, loin d’être un caprice du système informatique, repose sur un mécanisme de sécurité strict. Un simple détail technique, souvent ignoré du grand public, suffit à paralyser l’ensemble de la procédure et à geler la disponibilité de votre argent.
Ce détail presque invisible lors de la capture qui bloque net l’argent sur votre compte
La numérisation d’un chèque repose sur une technologie de reconnaissance optique de caractères, une intelligence artificielle conçue pour décrypter les informations manuscrites et imprimées. Lorsque l’objectif de l’appareil photo cible le rectangle de papier, le système cherche en priorité à isoler la bande CMC7. Ce terme technique, qui désigne la fameuse ligne de caractères magnétiques située tout en bas du chèque, contient les données vitales de l’émetteur : le numéro de compte, l’identification de l’agence et le numéro du chèque lui-même. Si cette ligne est très légèrement rognée par le cadre de l’application ou masquée par une ombre portée, le couperet tombe instantanément. La banque, dans l’impossibilité de certifier l’origine des fonds, applique un principe de précaution et place la transaction en attente. C’est ce que l’on appelle une mise en quarantaine financière.
Mais le piège ne s’arrête pas là. Les algorithmes limitent les risques de fraude en comparant la somme écrite en chiffres dans la petite case située à droite de la signature, et celle rédigée en toutes lettres au centre du document. Une poussière sur l’objectif, un reflet du flash sur le vernis du papier, et le logiciel devient incapable de faire correspondre ces deux montants. Le versement est alors automatiquement gelé, exigeant l’intervention manuelle d’un conseiller bancaire, ce qui retarde la mise à disposition des euros sur votre solde de plusieurs jours, voire de plusieurs semaines si des vérifications supplémentaires s’imposent.
Flou artistique et mentions oubliées : quand l’algorithme de la banque rejette votre remise
Le véritable responsable de cette frustration financière réside dans la qualité globale du processus de dépôt. La sentence secrète des serveurs bancaires est sans appel : la remise numérique est refusée si les photos sont illisibles ou si des informations sont incomplètes. Il arrive fréquemment que, par précipitation, on omette une étape cruciale de la vie d’un chèque : l’endossement. Endosser un chèque signifie tout simplement y apposer sa signature au dos, souvent accompagnée de son numéro de compte bancaire. Si l’application exige une photographie du verso, l’absence de cette signature déclenche un feu rouge immédiat dans le système.
Il en va de même pour la date et l’ordre. Un document non daté, ou rédigé de manière hasardeuse, éveille directement les soupçons des filtres anti-blanchiment. Les capteurs des smartphones modernes sont extrêmement performants, mais ils ne peuvent rattraper un mouvement brusque lors de la prise de vue. Un léger flou de bougé transforme un « 7 » en « 1 », ou un faux mouvement ampute une partie des coordonnées. Dans le monde impitoyable de la finance moderne et de la gestion de trésorerie, l’approximation n’a pas sa place. Le rejet informatique est conçu pour protéger le consommateur contre les erreurs de saisie, mais il devient un fardeau quand le bénéficiaire attend un remboursement important pour financer ses projets de la saison.
Les astuces infaillibles pour sécuriser votre prochain dépôt et recevoir vos fonds sans délai
Pour éviter les sueurs froides d’un solde qui refuse de s’actualiser, la rigueur est de mise. L’encaissement d’un moyen de paiement dématérialisé demande un environnement optimal. Pensez à l’appareil photo de votre smartphone comme à un scanner professionnel. Il a besoin d’un cadre strict pour bien travailler et valider vos opérations de crédit en un temps record.
Voici les règles d’or pour un parcours sans faute :
- Posez toujours le document sur une surface plane et idéalement sombre, afin de créer un fort contraste avec le papier blanc.
- Désactivez le flash de votre téléphone pour éliminer les reflets brillants, préférez une lumière naturelle et indirecte.
- Assurez-vous que les quatre coins du rectangle soient parfaitement visibles dans la grille de visée de votre application bancaire.
- Vérifiez systématiquement la présence de votre signature et de votre relevé d’identité bancaire au dos avant de photographier le verso.
N’oubliez pas un dernier point essentiel du parcours client : la majorité des établissements exigent, après la validation numérique, que le titre de paiement soit envoyé par voie postale ou déposé en agence sous un délai restreint (souvent moins de quelques jours). Ce double contrôle physique garantit la sécurité totale de la demande. Si cette étape finale est négligée, la banque annulera arbitrairement le crédit initialement accordé, provoquant un débit inattendu de vos liquidités.
L’innovation bancaire simplifie incontestablement la gestion du budget et l’organisation de son patrimoine au quotidien. En adoptant les bons réflexes, l’utilisation de l’appareil photo de son téléphone remplace aisément le scanner de l’agence. Une lumière adéquate, un document parfaitement encadré et une signature bien apposée garantissent une trésorerie toujours à jour. À l’heure où les paiements instantanés et les virements biométriques se généralisent, on est en droit de se demander si le bon vieux carnet de chèques survivra encore longtemps face à cette digitalisation galopante des usages monétaires.

Laisser un commentaire