
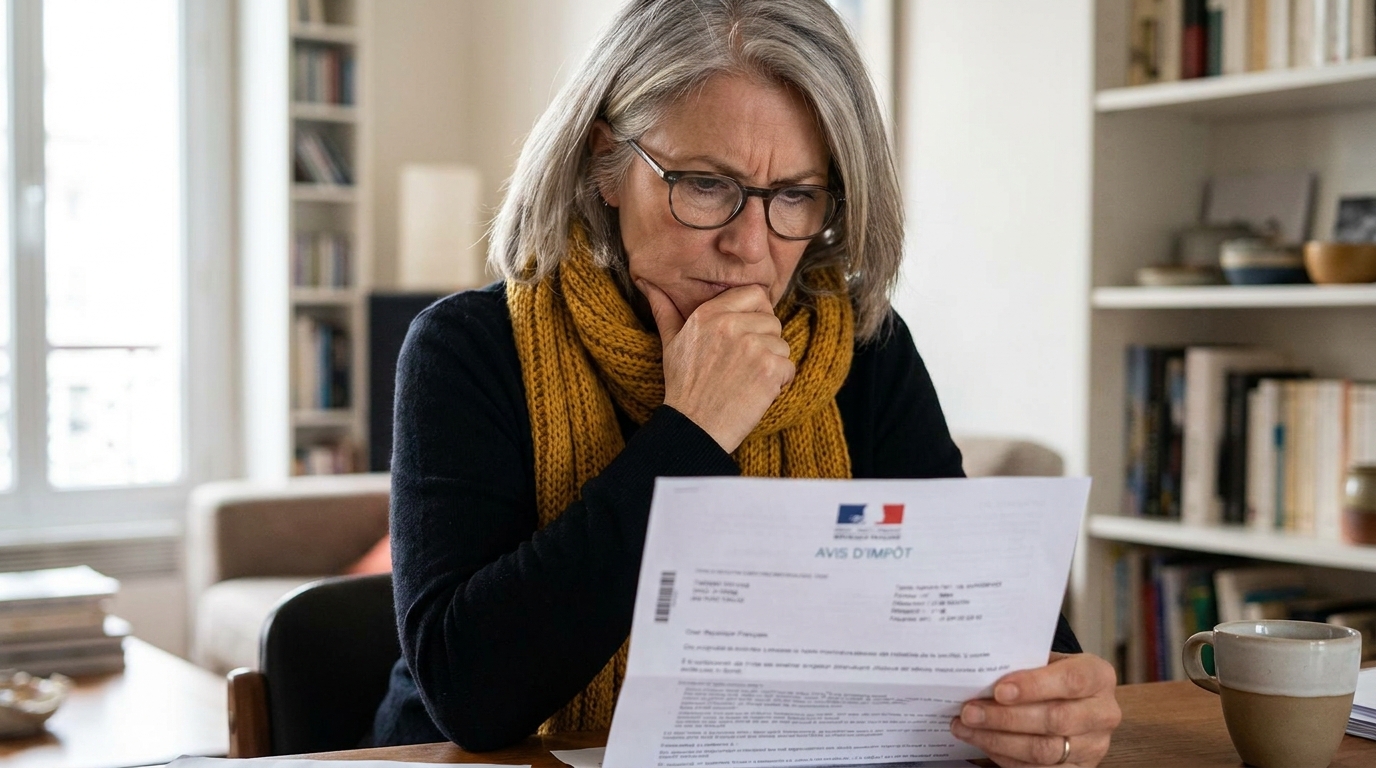
À l’approche de la saison estivale, alors que les longues soirées s’installent et que les esprits se tournent vers une période de repos, une ombre financière continue de planer sur le budget de nombreux foyers français. En ce moment, la question de la préservation du pouvoir d’achat demeure une préoccupation centrale, tout particulièrement pour celles et ceux qui ont achevé leur vie active. Décortiquer les rouages de notre système pour rendre l’économie accessible à tous est fondamental, car cela permet de mettre en lumière des enjeux cruciaux qui passent souvent inaperçus. Et justement, un document rendu public récemment au printemps vient doucher les espoirs concernant les futures rentrées d’argent des seniors. Derrière un jargon parfois complexe se cache une équation comptable qui risque de bousculer les équilibres personnels. Découvrez pourquoi l’ajustement anticipé des pensions s’annonce déjà comme un défi de taille pour les finances de millions de ménages.
Les coulisses de ce fameux document officiel qui lève le voile sur l’avenir de vos pensions
Pour saisir les fondements de cette évolution, il est nécessaire de se pencher sur les publications récentes de nos instances publiques. Publié à la fin du printemps, le nouveau rapport de la commission des comptes de la Sécurité sociale fait office de boussole. Cet organisme a pour rôle vital d’évaluer la santé financière de notre filet social et d’anticiper les grandes fluctuations à venir. En vulgarisant ses pages denses, on y découvre une prévision officielle de l’inflation, calculée rigoureusement entre novembre 2025 et octobre 2026. C’est très exactement cet indice macroéconomique qui sert de pilier légal, selon les textes en vigueur, pour ajuster le montant des pensions versées. En analysant ce rapport, on obtient donc une indication claire et chiffrée sur la direction que prendront les revenus des retraités en janvier 2027.
Cette petite hausse des prix annoncée qui cache une pilule bien difficile à avaler pour le budget
Le verdict posé par l’institution livre un chiffre précis : l’inflation estimée pour cette période de référence s’établit à 1,6 %. Par la stricte application de la formule légale, c’est ce même taux qui devrait orienter la revalorisation de vos virements mensuels. À première vue, cette mécanique haussière pourrait rassurer, d’autant plus que l’ajustement précédent de janvier dernier s’était cantonné à un timide 0,9 %, évitant de justesse le naufrage d’une redoutée année blanche. Néanmoins, ce chiffre de 1,6 % dissimule une réalité de terrain bien plus rude. Ces jours-ci, la pression sur les étiquettes se fait lourdement sentir, propulsée entre autres par la flambée globale d’un cours du pétrole qui contamine le prix de tous les biens essentiels. Le décalage grandissant entre cette compensation mathématique et le coût réel du quotidien risque de fragiliser drastiquement les portefeuilles.
Pourquoi quatorze millions de retraités se préparent à faire une nouvelle fois ceinture au quotidien
Au-delà de la faiblesse de la compensation prévue, c’est le contexte global qui incite à la plus grande prudence. Nous naviguons actuellement dans un climat économique et politique particulièrement instable, où les certitudes financières sont rares. L’État fait face à un déficit public abyssal qui contraint toutes les décisions. Si l’inflation venait à s’emballer davantage, l’augmentation des pensions devrait théoriquement se montrer plus généreuse. Cependant, un risque majeur plane au-dessus des têtes : celui de voir le gouvernement utiliser ses prérogatives pour bloquer ou réduire cette hausse afin de réaliser de vastes économies structurelles. Si un tel choix était fait pour colmater les brèches du budget national, cela se traduirait par une perte sèche et immédiate pour une part écrasante des seniors, obligés de sacrifier certains postes de dépenses pour boucler leurs fins de mois.
L’essentiel à retenir pour anticiper sans panique cette maigre revalorisation de vos revenus prévue dans deux ans
Face à cet horizon nébuleux, la meilleure arme demeure l’anticipation méthodique de son budget. Il est crucial de retenir que ce seuil de 1,6 % ne constitue qu’une photographie à l’instant T, une base de travail pour l’échéance de début 2027. L’année est encore longue et les variables économiques restent soumises aux caprices des marchés internationaux. Pour obtenir une confirmation absolue des montants qui seront crédités, il conviendra de patienter jusqu’à la publication d’un rapport actualisé par la commission, espéré pour le mois d’octobre 2026. D’ici là, optimiser rationnellement son épargne de précaution et lisser ses dépenses fixes restent les approches les plus solides pour traverser cette période de transition sans compromettre sa sécurité financière.
En somme, si la logique mathématique offre une première estimation pour maintenir le niveau de vie des inactifs, la réalité globale appelle à une gestion particulièrement rigoureuse de son argent. Comprendre ces mécanismes permet de reprendre le contrôle face aux aléas de la conjoncture. Et vous, avez-vous déjà commencé à repenser vos stratégies d’épargne pour amortir sereinement les secousses économiques qui se profilent à l’horizon ?

Laisser un commentaire