
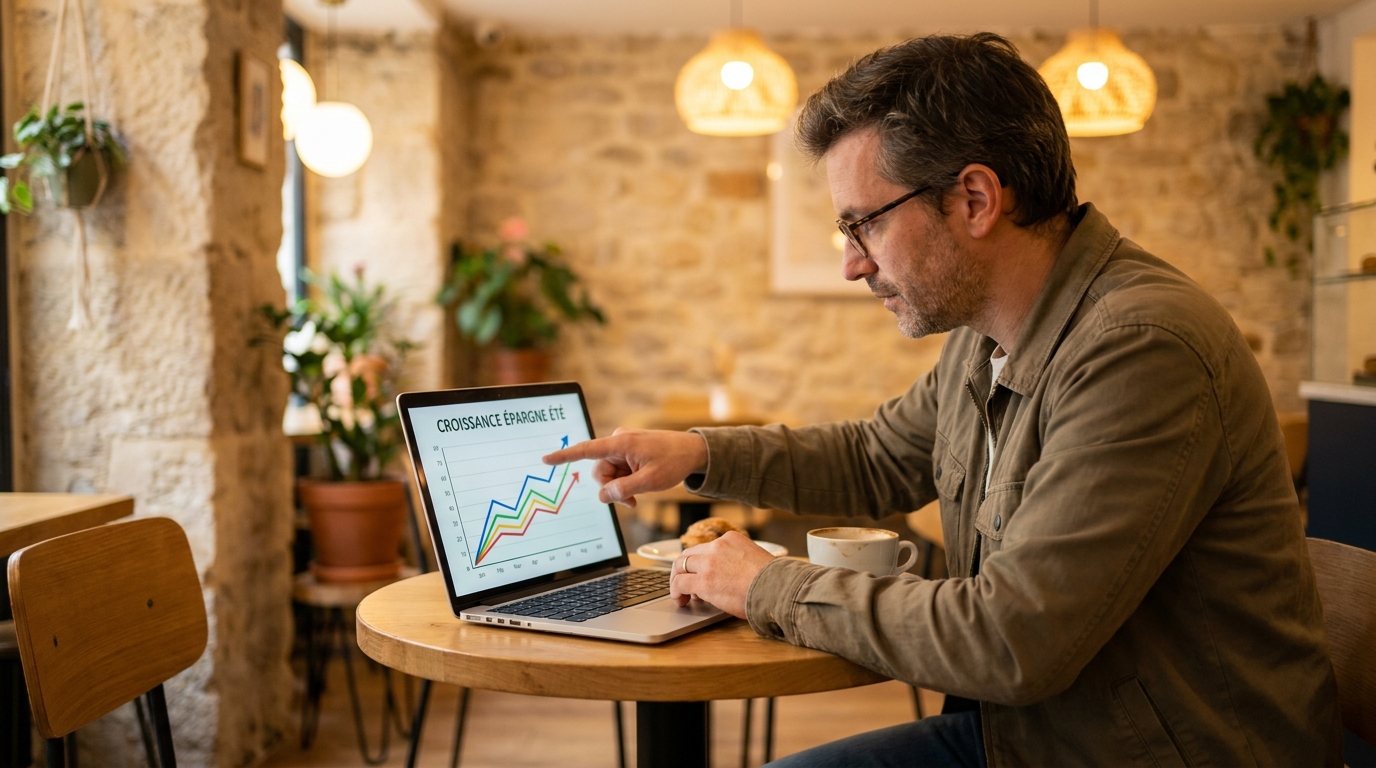
À l’approche des beaux jours, une habitude bien ancrée chez de nombreux épargnants consiste à faire le point sur leurs finances pour préparer les dépenses estivales. Souvent, tous les regards se tournent vers le même produit bancaire, ce fameux petit carnet rouge qui accompagne les ménages depuis des générations. Pourtant, en ce moment même, un bouleversement financier se prépare en coulisses. Alors que l’inflation joue encore les trouble-fêtes et que le pouvoir d’achat reste une priorité absolue, une opportunité inattendue s’apprête à bousculer le marché de l’épargne. Il est grand temps d’ouvrir les yeux sur une alternative redoutable qui pourrait bien transformer chaque euro mis de côté en une petite machine à intérêts, le tout avec une facilité déconcertante.
Laissez votre bon vieux Livret A se reposer et découvrez pourquoi il faut viser plus haut cet été
Le Livret A est incontestablement le placement préféré des Français. Simple, défiscalisé et toujours disponible, il constitue un véritable matelas de sécurité en cas de coup dur. Toutefois, ce grand classique souffre aujourd’hui de ses propres limites. Avec un rendement qui stagne et un plafond bloqué à vingt-deux mille neuf cent cinquante euros, il ne permet plus de faire fructifier un capital de manière optimale face à la hausse du coût de la vie. Pour protéger efficacement un patrimoine, il devient indispensable de ne plus se contenter de ce réflexe traditionnel. L’art de l’épargne moderne réside dans la diversification, c’est-à-dire le fait de répartir son argent sur différents supports pour en tirer le meilleur profit possible sans augmenter la prise de risque. Cet été, le vrai défi ne sera pas d’économiser davantage, mais de placer plus intelligemment les sommes déjà disponibles.
La formidable résurrection de ce placement oublié qui promet de sécuriser vos économies à 1,8 % net
C’est ici qu’intervient la grande révélation financière de la saison. Longtemps boudé et relégué au second plan par des livrets bancaires aux conditions souvent trompeuses, un acteur historique fait son grand retour. Le taux de ce placement star pourrait remonter à 1,8 % net cet été. De quoi lui redonner un peu d’attrait. Mais attention, la notion de rendement net est cruciale en finance. Contrairement à un taux brut, sur lequel l’administration fiscale et les prélèvements sociaux viennent prélever une part substantielle, un taux net signifie que l’intégralité des intérêts générés atterrit directement dans le portefeuille. Ce produit réglementé, dont les conditions de souscription sont en train d’être assouplies par l’État pour soutenir l’épargne populaire, garantit une sécurité totale au capital tout en offrant une rémunération qui, sans être spéculative, s’impose comme l’une des plus compétitives du marché actuel hors risque de perte.
La méthode pas à pas pour capturer ces nouveaux intérêts sans bousculer votre quotidien
Pour tirer parti de cette aubaine, il ne suffit pas de se précipiter au guichet de sa banque. Une stratégie rigoureuse s’impose pour optimiser ce basculement financier. L’objectif est d’orchestrer une transition douce entre les comptes courants ou les livrets saturés vers cette nouvelle opportunité, sans jamais mettre en péril la liquidité nécessaire aux dépenses de la vie de tous les jours.
Identifier le moment parfait pour opérer votre transfert d’argent
Le secret d’une épargne bien gérée repose sur une règle bancaire ancestrale mais méconnue du grand public : la règle des quinzaines. En France, les intérêts de la plupart des livrets réglementés sont calculés le premier et le seize de chaque mois. Pour ne perdre aucune miette de rentabilité, il est impératif de retirer les fonds d’un livret après le premier ou le seize, et de les déposer sur le nouveau support juste avant ces mêmes dates. Ce respect du calendrier garantit que l’argent travaille sans la moindre interruption. Effectuer un virement n’importe quel jour du mois, c’est prendre le risque de perdre, bêtement, une quinzaine entière de rémunération.
Les petites subtilités méconnues à vérifier pour maximiser chaque euro placé
Une fois le calendrier maîtrisé, une fine lecture des conditions s’impose. Certains établissements tentent d’imposer des frais cachés ou de lier l’ouverture de ce fameux placement à la souscription de services additionnels payants, comme une carte bancaire premium ou une assurance vie peu performante. Il est essentiel de refuser ces offres groupées. De plus, il convient de toujours conserver un fond de roulement équivalent à environ deux mois de salaire sur un compte courant ou un livret ultra-liquide. L’enrichissement ne doit jamais se faire au détriment de la sérénité financière face aux imprévus quotidiens.
Le bilan de notre stratégie pour faire rayonner vos finances dans la durée tout au long de l’été
En orientant une partie de l’épargne vers cette solution revalorisée, le bénéfice est double. D’une part, la sécurité absolue du capital est maintenue, écartant les sueurs froides liées aux fluctuations boursières. D’autre part, la conjoncture estivale devient le point de départ d’une dynamique de rendement saine et optimisée fiscalement. L’effort initial, qui consiste simplement à réaliser quelques virements au bon moment, se trouve rapidement récompensé par la vision d’un relevé de compte qui prend du volume en douceur. Réveiller une épargne dormante est finalement le meilleur investissement en temps que l’on puisse s’offrir avant de partir se détendre au soleil.
Finalement, réajuster sa stratégie patrimoniale n’est ni complexe ni réservé à une élite. En connaissant les bons rouages, comme la mécanique des intérêts nets et la règle des quinzaines, il est possible d’optimiser considérablement son pouvoir d’achat futur. Alors, prendrez-vous le temps de réveiller votre patrimoine avant de boucler vos valises cette année ?

Laisser un commentaire