
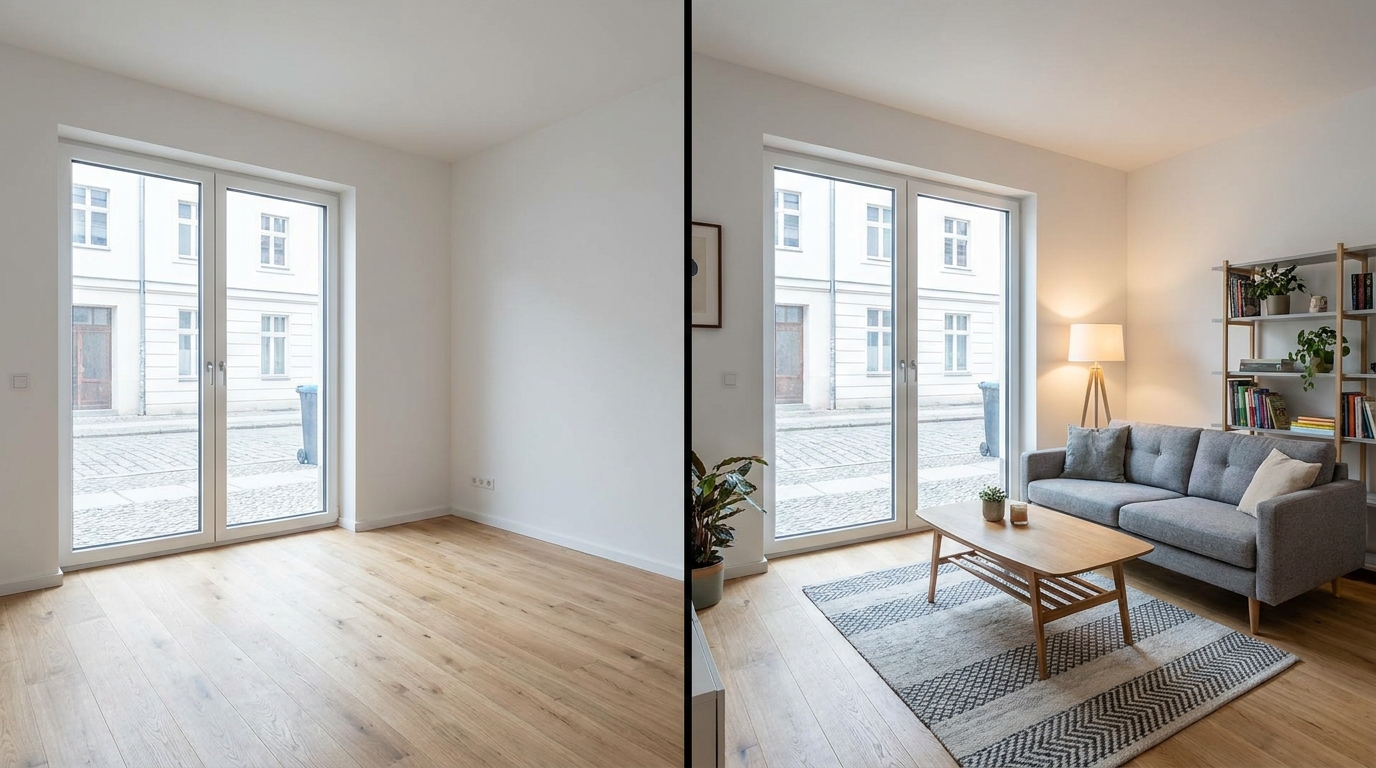
Au printemps, beaucoup d’investisseurs relancent leurs recherches, refont leurs calculs de rentabilité et se demandent s’ils doivent partir sur du meublé ou du vide. Sur le papier, tout semble simple : le meublé “rapporte plus”, le vide “sécurise”. En pratique, le bon choix dépend surtout de vos objectifs, de votre tolérance à la gestion, de la ville… et de la manière dont vous voulez piloter votre fiscalité.
Pour décider sereinement, il faut comparer bien plus que le loyer : durée de bail, profils de locataires, rotation, vacance, entretien, régime fiscal, stratégie de revente. L’objectif de cet article : vous aider à trancher avec méthode, en mettant en évidence la différence centrale : le meublé vise souvent des loyers plus élevés et une fiscalité LMNP intéressante, tandis que le vide repose sur un bail plus long et des revenus plus stables.
Investir en 2026 : le match meublé vs vide commence dès vos objectifs
Cash-flow immédiat ou tranquillité sur la durée : votre priority dicte le choix
Si votre priorité est de maximiser le cash-flow (ou au moins de limiter l’effort d’épargne), la location meublée a souvent un avantage : elle permet généralement d’afficher un loyer supérieur, ce qui peut améliorer votre équilibre mensuel, surtout avec un crédit en cours.
Si vous cherchez plutôt une tranquillité sur la durée, la location vide est souvent plus confortable : bail plus long, locataires qui s’installent, moins de changements. Vous échangez parfois une partie du rendement “facial” contre une stabilité qui compte énormément quand on veut dormir tranquille.
Votre profil (débutant, multi-investisseur, patrimonial) : quelle stratégie colle vraiment ?
Un investisseur qui débute a souvent deux contraintes : un temps limité et une marge d’erreur faible. Dans ce cas, le vide peut rassurer, car la gestion est en moyenne plus simple et la rotation plus faible. À l’inverse, un débutant très encadré (agence, conciergerie, expert-comptable) peut tout à fait démarrer en meublé, à condition d’anticiper la charge de travail.
Quand vous devenez multi-investisseur, la logique change : vous cherchez des process et une stratégie cohérente. Le meublé peut alors devenir un levier puissant si vous standardisez l’ameublement, le renouvellement, les entrées et sorties. Le vide, lui, s’intègre bien à une approche patrimoniale “long terme” où l’on veut avant tout conserver et stabiliser.
Dans une logique patrimoniale (préparer la retraite, sécuriser un revenu futur, transmettre), la location vide est souvent choisie pour sa lisibilité. Cela ne veut pas dire que le meublé est incompatible, mais il demande généralement un pilotage plus actif, ce qui ne correspond pas toujours à l’objectif “patrimoine tranquille”.
Le type de bien et la ville : là où le meublé surperforme… et là où le vide rassure
Le meublé surperforme souvent sur des petites surfaces (studio, T1, T2 compact) dans les zones à forte demande “mobile” : quartiers étudiants, bassins d’emploi, centres-villes bien connectés, proximité des transports. Dans ces contextes, les locataires sont prêts à payer davantage pour arriver “avec une valise”.
Le vide rassure davantage sur les biens “famille” (T3, T4 et plus), dans des secteurs résidentiels où l’on recherche des occupants stables, proches des écoles et des commodités. Ici, l’argument n’est pas l’ameublement : c’est la qualité de vie et la capacité à se projeter.
Location meublée : des loyers plus hauts, mais un jeu plus “actif”
Pourquoi le meublé se loue plus cher (et quand la prime disparaît)
La location meublée se loue souvent plus cher pour une raison simple : elle vend un service en plus du logement. Le locataire économise du temps, des achats et de la logistique. Cela justifie fréquemment une prime, surtout quand le bien est bien situé, bien équipé et prêt à vivre.
Mais cette prime n’est pas automatique. Elle peut disparaître si le marché local est tendu côté budget, si la concurrence meublée est forte, ou si le logement est meublé “au minimum” sans réel confort. Un meublé qui ressemble à un vide avec un lit et une table ne se loue pas forcément mieux, et peut même attirer plus de rotation et de demandes.
Le revers de la médaille : rotation, vacance, gestion, mobilier à renouveler
Le principal coût invisible du meublé, c’est la rotation. Plus d’entrées et sorties signifie plus d’état des lieux, plus de petites réparations, plus de remise en état, plus de périodes de vacance entre deux locataires. Même avec un bon marché, quelques semaines sans loyer dans l’année peuvent peser lourd sur votre rendement réel.
Ajoutez à cela le mobilier : il faut l’acheter, l’entretenir, le remplacer. Un matelas, un canapé, une machine à laver ou un réfrigérateur ont une durée de vie. Ce n’est pas “dramatique”, mais c’est à budgéter dès le départ, surtout si vous visez une location durablement attractive.
Enfin, le meublé demande souvent une gestion plus réactive : un locataire mobile attend des solutions rapides. Si vous ne voulez pas être sollicité, la délégation (agence, conciergerie) peut devenir une pièce importante de l’équation, avec un impact direct sur le cash-flow.
Étudiants, jeunes actifs, mobilité pro : les locataires “naturels” du meublé en 2026
Le meublé attire naturellement des profils en mouvement : étudiants, alternants, jeunes actifs, personnes en mission, séparation, transition de vie. Ils privilégient la souplesse et la rapidité d’installation. Dans certaines villes, ce vivier est constant et soutient très bien une stratégie meublée.
Votre enjeu est alors d’aligner votre bien avec ces attentes : localisation pratique, rangements, cuisine fonctionnelle, bonne literie, connexion internet fiable, et une présentation soignée. En meublé, la perception compte : elle joue sur la vitesse de relocation et, parfois, sur la capacité à maintenir une prime de loyer.
Location vide : moins de pics, plus de stabilité
Le bail long : sécuriser l’occupation et limiter la vacance
La force du vide, c’est le temps. Un bail plus long réduit la fréquence des changements, donc les risques de vacance entre deux locataires. Pour un investisseur, c’est précieux : vos revenus deviennent plus prévisibles, ce qui facilite le pilotage du budget, des travaux et de l’épargne.
Cette stabilité est particulièrement utile si vous avez un crédit à rembourser et que vous ne voulez pas dépendre d’une relocation fréquente. Le vide est souvent choisi pour sa capacité à “tenir” sur la durée, même quand le marché se tasse un peu.
Des locataires qui s’installent : stabilité des revenus et gestion plus simple
En location vide, les locataires ont tendance à s’installer davantage. Ils apportent leurs meubles, personnalisent, restent plus longtemps. Pour le bailleur, cela se traduit souvent par moins d’interventions liées au mobilier et une gestion plus simple au quotidien.
La contrepartie, c’est que vous avez parfois moins de flexibilité pour “repositionner” le bien (changer de cible, rénover, ajuster le loyer à chaque rotation). Vous gagnez en sérénité ce que vous perdez en dynamisme d’optimisation.
Quand le vide devient l’arme anti-stress (et quand il vous freine)
Le vide devient une arme anti-stress quand votre objectif est de sécuriser un revenu et de limiter la charge mentale : peu d’ameublement à gérer, moins de turn-over, moins d’imprévus liés à l’équipement. C’est particulièrement pertinent si vous habitez loin du bien ou si vous avez peu de temps.
En revanche, le vide peut vous freiner si vous cherchez une optimisation fiscale poussée ou si votre marché local valorise fortement les logements prêts à vivre. Dans ce cas, le manque de “prime meublé” peut rendre l’équation plus serrée, surtout au début d’un investissement avec un crédit.
Fiscalité 2026 : LMNP pour optimiser, vide pour jouer la simplicité (ou le foncier)
Meublé : LMNP, amortissements, micro vs réel — ce qui fait la différence sur l’impôt
La grande spécificité du meublé, c’est la fiscalité via le statut LMNP dans de nombreux cas. L’intérêt principal, quand vous êtes au régime réel, est la possibilité de déduire certaines charges et, surtout, de pratiquer des amortissements. Concrètement, cela peut réduire fortement, voire neutraliser, l’imposition sur une partie des revenus locatifs, selon votre situation.
Au micro, la gestion est plus simple, mais vous renoncez à une déduction fine de vos charges réelles. Le bon choix dépend du niveau de charges, du montant des intérêts d’emprunt, des frais, et de votre stratégie sur plusieurs années. En meublé, la fiscalité peut être un moteur, mais elle exige une comptabilité plus structurée.
Vide : revenus fonciers, micro-foncier vs réel — le levier des charges et travaux
En location vide, vous relevez en général des revenus fonciers. Deux logiques se dégagent : la simplicité du micro-foncier quand votre situation s’y prête, ou le régime réel si vous avez des charges importantes à déduire (travaux, intérêts d’emprunt, frais de gestion, assurances, taxe foncière selon les règles applicables, etc.).
Le vide devient particulièrement intéressant si vous prévoyez des travaux significatifs. Le régime réel peut alors créer un levier fiscal appréciable. Ici, la logique n’est pas l’amortissement comme en meublé, mais la capacité à déduire des charges réelles et à piloter vos rénovations dans un plan global.
Arbitrer sans se tromper : quel régime selon votre tranche, vos travaux et votre horizon ?
Pour arbitrer, posez trois questions : quel est votre niveau d’imposition, quels travaux sont prévus et combien de temps vous gardez le bien. Si vous visez une optimisation sur plusieurs années et que vous acceptez une gestion comptable plus carrée, le meublé au réel peut être redoutable. Si vous voulez de la lisibilité et une gestion plus “linéaire”, le vide peut être plus confortable, surtout si vous combinez stabilité locative et stratégie de travaux.
Dans tous les cas, évitez de choisir uniquement “pour les impôts”. Une fiscalité avantageuse ne compense pas un emplacement moyen, une vacance élevée ou une gestion que vous ne tenez pas dans la durée.
Rendement réel : au-delà du loyer affiché, les coûts qui changent tout
Charges, entretien, turnover, assurance : la check-list des dépenses cachées
Comparer meublé et vide exige de passer du loyer “vitrine” au rendement réel. La différence se fait souvent sur les dépenses : entretien courant, remplacements, remise en état, frais de gestion, assurance, et éventuels frais liés aux périodes sans locataire.
En meublé, ajoutez une ligne “mobilier et équipement” avec un renouvellement périodique. En vide, anticipez plutôt la remise en peinture ou les petites réparations à chaque départ, mais avec une fréquence généralement plus faible.
- Frais de gestion (agence, délégation partielle ou totale)
- Assurance (propriétaire non occupant, garanties selon votre stratégie)
- Entretien (plomberie, électroménager en meublé, petites réparations)
- Remise en état (peinture, sols, ménage entre deux locations)
- Frais de relocation (annonce, dossiers, états des lieux si externalisés)
- Charges non récupérables selon la copropriété et le fonctionnement du bien
Vacance locative : comment l’estimer et l’intégrer dans votre calcul 2026
La vacance locative n’est pas une exception, c’est une variable. Pour l’estimer, partez simplement : combien de temps votre bien pourrait rester vide entre deux locations, dans votre secteur, avec votre cible ? En meublé, la vacance peut être plus fréquente mais parfois plus courte si la demande est forte. En vide, elle est souvent moins fréquente, mais un départ peut créer une période plus longue si votre logement vise un public familial plus exigeant.
Dans votre budget, intégrez une réserve dédiée. Même une petite marge mensuelle mise de côté rend votre projet plus robuste. C’est souvent ce qui fait la différence entre un investissement “sur le fil” et un investissement qui tient dans le temps.
Simulation express : comparer meublé et vide avec 3 scénarios (dynamique, neutre, prudent)
Pour comparer sans vous perdre dans un tableur interminable, faites trois scénarios. L’idée n’est pas de prédire l’avenir, mais de tester la résistance de votre projet.
- Scénario dynamique : vacance faible, relocation rapide, peu d’imprévus. Utile pour mesurer le potentiel du meublé dans une zone très demandée.
- Scénario neutre : une vacance “normale”, quelques frais d’entretien, une rotation raisonnable. C’est votre base de décision.
- Scénario prudent : vacance plus longue, remplacement d’un équipement, petits travaux. Si le projet reste correct ici, il est solide.
Vous verrez souvent apparaître une réalité simple : le meublé peut gagner en rendement si tout est bien huilé, mais le vide “tient” mieux lorsque vous durcissez les hypothèses.
Contraintes, risques et “temps de cerveau” : ce que vous acceptez (ou non)
Gestion au quotidien : autonomie, agence, délégation — quel impact sur la rentabilité ?
La vraie différence entre meublé et vide se joue souvent sur votre temps disponible. En gestion directe, le meublé demande généralement plus de réactivité. Avec une agence, vous gagnez en confort, mais vous devez intégrer les honoraires dans votre calcul de rentabilité.
Un bon réflexe : évaluer le coût de votre tranquillité. Si déléguer vous permet de maintenir le projet sur la durée sans vous épuiser, c’est parfois la meilleure décision économique, même si le rendement “sur le papier” baisse.
Risques locatifs : impayés, dégradations, litiges — où êtes-vous le plus exposé ?
Les risques existent dans les deux formats : impayés, litiges, dégradations. La différence tient souvent au profil et à la durée d’occupation. Le meublé, avec davantage de rotation, multiplie les moments “sensibles” : sélection du dossier, état des lieux, restitution du dépôt, réparations. Le vide, avec une relation plus longue, peut réduire la fréquence de ces phases, sans les supprimer.
Dans tous les cas, la protection passe par des bases simples : dossier solide, documents vérifiés, bail bien rédigé, état des lieux précis, assurance adaptée, et une réserve financière. Un investissement locatif sain n’est pas celui qui n’a jamais de problème, c’est celui qui peut absorber les problèmes.
Revente et valorisation : quel type de location aide (ou gêne) votre sortie ?
Votre stratégie de sortie compte dès l’achat. Un bien loué vide peut intéresser des acheteurs patrimoniaux qui veulent reprendre une situation stable. Un meublé peut séduire un investisseur cherchant une rentabilité optimisée, surtout si la location est bien structurée et facilement transmissible (ameublement cohérent, historique de location, charges maîtrisées).
À l’inverse, certaines configurations peuvent gêner : un bien très “typé” meublé peut être moins attractif pour une famille à l’achat, et un bien loué vide peut être moins flexible si vous voulez le récupérer rapidement pour un autre projet. L’important est d’aligner mise en location et scénario de revente.
Décider en 10 minutes : la méthode pour choisir le bon format en 2026
Si vous visez l’optimisation fiscale et le rendement : les cases à cocher côté meublé
Le meublé est souvent pertinent si vous cochez plusieurs cases : vous êtes dans une zone à forte demande mobile, vous pouvez viser un loyer supérieur, et vous êtes prêt à gérer (ou à déléguer) une activité plus dynamique. C’est aussi un choix fréquent quand vous voulez activer le levier fiscal : LMNP, et souvent régime réel pour exploiter les charges et amortissements.
En clair, le meublé correspond bien à une approche “pilotage” : vous optimisez, vous ajustez, vous entretenez l’attractivité. Le gain potentiel existe, mais il se mérite.
Si vous visez la stabilité et la sérénité : les signaux “go” côté vide
Le vide s’impose souvent si votre priorité est la stabilité : bail plus long, revenus plus réguliers, gestion plus simple. C’est un bon format si vous investissez à distance, si votre vie professionnelle est chargée, ou si vous voulez construire un patrimoine qui tourne sans demander trop d’arbitrages.
Le vide est aussi intéressant quand votre projet inclut des travaux pertinents : vous pouvez structurer votre budget, planifier la rénovation, et utiliser le régime adapté aux revenus fonciers selon votre situation, sans transformer l’investissement en “mini-activité”.
Les points clés à retenir et votre prochaine action (choix, régime fiscal, mise en location)
Retenez la logique centrale : le meublé vise souvent des loyers plus élevés et une fiscalité LMNP, mais demande une gestion plus active, tandis que le vide offre un bail plus long et des revenus plus stables, souvent plus simples à encaisser au quotidien. Le “meilleur” choix est celui qui colle à votre marché et à votre capacité à gérer.
Votre prochaine action peut tenir en trois étapes : notez votre objectif principal (cash-flow ou stabilité), choisissez un format cohérent (meublé ou vide), puis vérifiez l’alignement fiscal (micro ou réel) avec votre budget, vos charges et vos travaux. Et si vous hésitiez encore, une question départage souvent tout : préférez-vous optimiser activement, ou sécuriser calmement ?


Laisser un commentaire