
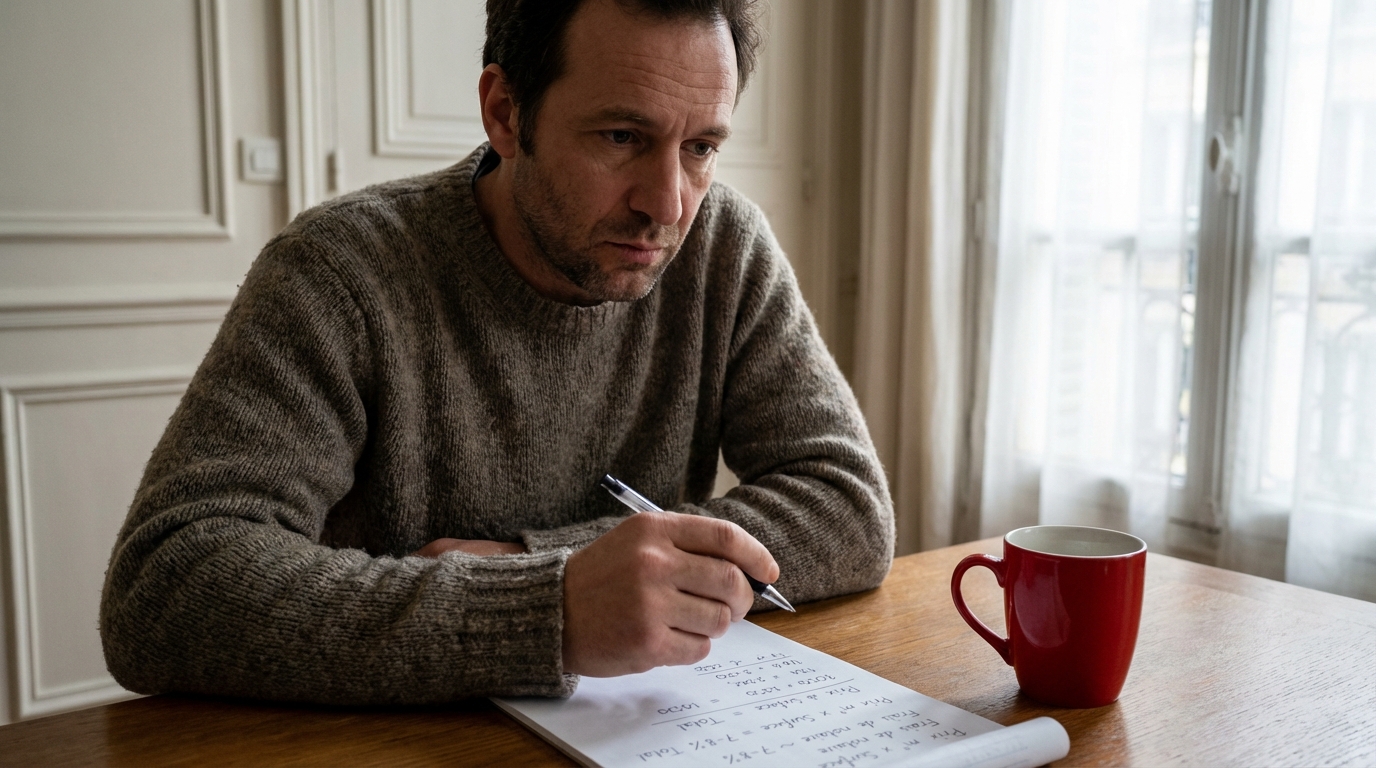
L’air s’adoucit en ce printemps, et avec le retour des beaux jours, les projets d’investissement refleurissent dans l’esprit des acquéreurs avertis. L’achat en viager occupé suscite un engouement sans précédent ces jours-ci, et pour cause d’excellentes raisons financières. Le marché affiche une santé de fer avec un volume d’affaires atteignant 1,5 milliard d’euros récemment, une véritable croissance structurelle où le viager occupé représente près de 65 % des opérations. De plus en plus de quadragénaires souhaitent se constituer un patrimoine décoté sans recourir à un crédit bancaire massif, tandis que les vendeurs cherchent à améliorer leur quotidien de retraités. Mais attention, se lancer dans une telle transaction ne s’improvise pas. Il convient de maîtriser l’équation décisive à poser sur le papier pour anticiper le coût intégral de ce projet atypique mais redoutablement efficace.
Plonger au cœur du mécanisme de la décote pour révéler la valeur occupée de votre futur bien
Estimer en premier lieu la valeur vénale classique du logement sur le marché libre
Avant même d’aborder la notion de viager, la base de toute l’opération repose sur la valeur pure du bien immobilier. Il s’agit d’évaluer le logement comme s’il était libre de tout occupant. Sur le marché actuel, la valeur moyenne d’un bien proposé en viager tourne autour de 276 000 euros. Définir correctement cette valeur vénale initiale est crucial, car elle sert de fondation à tous les calculs algorithmiques et mathématiques qui vont sculpter la physionomie financière de la transaction.
Soustraire intelligemment l’incontournable droit d’usage et d’habitation
Puisque le vendeur, majoritairement dans une tranche d’âge de 76 à 85 ans, conserve le droit de vivre dans le bien jusqu’à la fin de ses jours, l’acquéreur ne peut pas immédiatement en jouir. Ce manque à gagner est compensé par une formidable réduction du prix : la fameuse décote liée à l’occupation. Ce Droit d’Usage et d’Habitation (DUH) dépend directement de l’espérance de vie du vendeur et des loyers théoriques non perçus. Le mécanisme s’avère extrêmement avantageux pour l’investisseur, offrant fréquemment une décote allant de 40 à 60 % de la valeur initiale du bien !
Équilibrer sereinement votre budget en naviguant entre le bouquet initial et les rentes mensuelles
Déterminer le capital de départ à verser le jour de la signature officielle
Dès le passage chez le notaire, une somme au comptant vient sceller l’accord. C’est ce qu’on appelle le bouquet. En moyenne, celui-ci avoisine les 62 000 euros sur les transactions actuelles, représentant généralement entre 20 et 30 % de la valeur occupée. Il faut le voir comme un premier apport qui, bien paramétré, allège considérablement la charge mensuelle à venir. Son versement actera la passation du titre de propriété, bien que l’usufruit ou le droit d’habitation reste aux mains de l’ancien propriétaire.
Calculer et actualiser les versements réguliers pour s’adapter à la réalité de l’opération
Le solde de la valeur occupée, une fois le bouquet déduit, se transforme en rente viagère. Cette dernière s’élève en moyenne à 620 euros mensuels. C’est ici que la finesse de l’analyse financière opère. Par ailleurs, ces montants bénéficient d’une fiscalité plutôt douce pour le vendeur avec un abattement fiscal progressif selon son âge, pouvant atteindre 70 % d’exonération pour les vendeurs les plus âgés. Anticiper le poids de cette rente sur plusieurs décennies exige donc de préparer son épargne en conséquence, permettant ainsi de construire un effort financier lissé et soutenable.
Débusquer les dépenses annexes pour garder le contrôle absolu sur votre enveloppe budgétaire
Anticiper l’impact des frais de notaire et des taxes incontournables
Un investissement redoutable passe invariablement par la loupe des charges fiscales. L’un des atouts cachés du viager occupé est que les frais de notaire se calculent sur la valeur occupée, et non sur la valeur libre du bien ! C’est une économie substantielle au départ. Cependant, il ne faut surtout pas oublier la taxe foncière, qui incombera au nouvel acquéreur de plein droit de payer, exception faite parfois de la taxe d’enlèvement des ordures ménagères qui peut rester à la charge de l’occupant selon les clauses rédigées.
Clarifier la juste répartition des charges récupérables et non récupérables avec le vendeur
Éviter les mauvaises surprises exige d’acter précisément qui paie quoi. Traditionnellement, l’occupant gère les dépenses courantes (eau, électricité, petites réparations), à la manière d’un locataire classique. L’investisseur devra, quant à lui, supporter les gros travaux liés à la structure de l’immeuble, à la façade ou à la toiture. Ces postes doivent être chiffrés dès le départ pour construire un véritable plan prévisionnel incluant une petite réserve de sécurité.
Poser tranquillement votre équation finale sur le papier pour donner vie à cette belle aventure immobilière
Additionner soigneusement toutes vos variables financières pour synthétiser le coût global
La lumière se fait enfin sur la mécanique. Toute cette stratégie se résume en réalité à maîtriser l’incertitude apparente pour la transformer en certitude mathématique. Le fondement inébranlable débute par ce constat strict : Valeur occupée = valeur libre − décote d’occupation. À partir de cette simple soustraction, c’est l’essence même de la rentabilité de l’investissement qui se dessine, isolant le risque de la plus-value latente acquise le jour de l’achat.
Résumer l’ensemble des éléments abordés pour valider définitivement la viabilité de votre projet immobilier
Pour piloter ce montage avec la précision d’un horloger, la recette ultime s’étale devant vous. Il ne reste plus qu’à appliquer la formule finale qui embrasse toutes nos variables méticuleusement listées. Au bout du compte, le coût total = bouquet + rentes actualisées + frais + taxes + charges récupérables/non récupérables. C’est en respectant rigoureusement ce panorama étendu des flux financiers sortants et entrants, calqué sur des projections réalistes d’espérance de vie, que cet achat se mue en un formidable levier patrimonial à destination des acheteurs âgés de 35 à 50 ans principalement.
Acheter en viager occupé exige indéniablement de l’organisation et une excellente évaluation des composantes financières de la vente. En décortiquant la valeur d’achat et en calculant avec précision le montage des annuités et des charges, le voile se lève sur une opération structurée et extrêmement protectrice. La constitution d’un patrimoine par l’immobilier trouve ici une résonance particulière, invitant chacun à réfléchir : votre prochain grand projet patrimonial ne mériterait-il pas d’être mis en équation dès aujourd’hui ?


Laisser un commentaire