
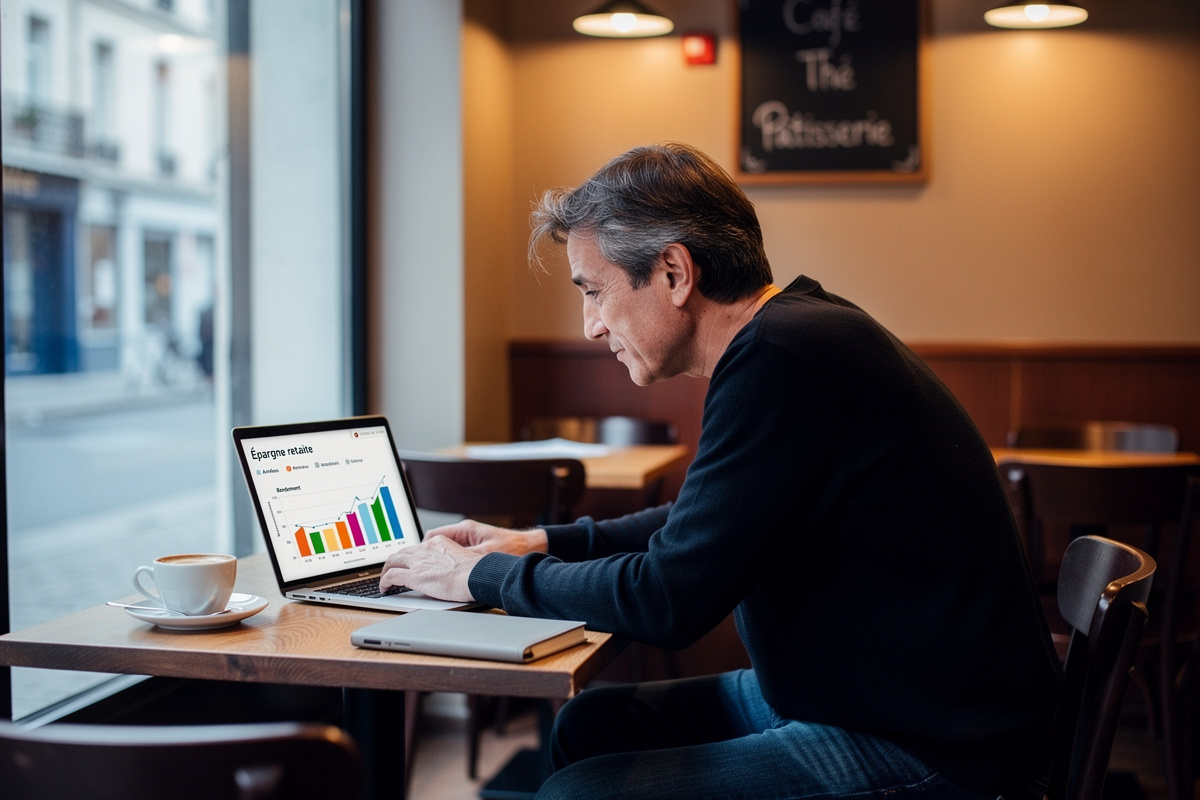
Alors que les bourgeons font leur timide apparition au printemps, une autre éclosion, bien plus financière celle-ci, capte toute l’attention des millions de foyers français ces jours-ci. La saison du grand ménage de printemps coïncide merveilleusement avec la nécessité de dépoussiérer ses finances personnelles pour préparer l’avenir. Face aux inquiétudes légitimes concernant le niveau futur des pensions et à une pression fiscale souvent jugée étouffante, les épargnants cherchent ardemment une solution pour concilier constitution d’un patrimoine et optimisation de leurs impôts. C’est dans ce contexte de recherche de pouvoir d’achat qu’un dispositif spécifique, créé par la loi Pacte de 2019, s’est imposé comme l’outil incontournable des ménages avertis. Explications détaillées sur ce phénomène économique qui redessine le paysage de l’épargne dans notre pays.
La montée en flèche d’un refuge financier apaisant pour aborder vos vieux jours avec le sourire
Il est rare d’observer un tel engouement pour un produit d’épargne de long terme. Pourtant, en l’espace d’une poignée d’années, le Plan d’Épargne Retraite (communément appelé PER) est devenu la coqueluche des actifs français. L’envolée impressionnante de cette solution d’épargne ne laisse planer aucun doute : en un an seulement, l’encours total a connu une hausse vertigineuse de 19 %, venant effleurer voire dépasser le cap symbolique des 110 milliards d’euros. Ce produit d’épargne jouit d’un succès inégalé auprès de plus de 10 millions de titulaires, un record absolu qui témoigne d’une véritable prise de conscience collective.
L’explication d’un tel triomphe est simple. Le PER agit comme une réserve d’argent apaisante, méticuleusement conçue pour garantir une tranquillité d’esprit inestimable à l’heure de la cessation d’activité. En remplaçant avantageusement la myriade d’anciens contrats complexes tels que le PERP, le Madelin ou l’article 83, ce dispositif unique a modernisé l’approche de la retraite. Les actifs déposent leurs deniers sur des supports financiers (du fonds euros sécurisé aux unités de compte plus dynamiques) selon une gestion pilotée à horizon. Le concept est redoutablement rusé : loin de la retraite, la recherche de rendement prime, et plus l’heure du départ approche, plus le capital est subtilement sécurisé.
Le secret remarquablement efficace et totalement légal pour alléger instantanément votre charge fiscale
Si la préparation des vieux jours procure une sérénité indéniable, le véritable carburant du PER réside dans la mécanique magique et réconfortante de ses versements. Le principe est d’une limpidité redoutable : chaque euro versé de manière volontaire sur ce plan vient se soustraire de vos revenus imposables annuels. En d’autres termes, l’administration fiscale consent à effacer une partie de la base sur laquelle elle calcule vos impôts, dans la limite d’un plafond s’élevant généralement à 10 % des revenus professionnels de l’année précédente.
Pour les ménages lourdement taxés, c’est un coup de pouce financier particulièrement savoureux et bienvenu. Imaginez un foyer imposé dans la Tranche Marginale d’Imposition (TMI) de 30 % : un versement de 10 000 euros sur le PER engendre une économie d’impôt immédiate de 3 000 euros. C’est tout bonnement spectaculaire ! Il faut néanmoins garder à l’esprit, par souci de précision rigoureuse, qu’il s’agit d’un report d’imposition : ces sommes sont déduites à l’entrée, mais feront l’objet d’une fiscalité lors du dénouement du contrat. Quoi qu’il en soit, l’atout fiscal immédiat offre un formidable levier pour placer une trésorerie que l’on aurait, autrement, versée aux impôts.
Une flexibilité particulièrement rassurante qui vous rend les clés et la pleine maîtrise de vos économies
L’un des freins historiques à l’épargne retraite était son caractère « prison ». Le PER balaye d’un revers de manche cette rigidité d’antan. Finie l’obligation stricte de la sortie en rente viagère : aujourd’hui, vous avez la joie de choisir librement entre un capital récupérable immédiatement, une rente régulière pour assurer des revenus mensuels garantis à vie, ou même un astucieux panachage des deux formules pour accommoder tous vos futurs projets.
Plus novateur encore, l’épargne gagne en indulgence avant même la date officielle du départ à la retraite. Des solutions de déblocage bienveillantes ont été instaurées par le législateur. Vous souhaitez acquérir votre nid douillet de résidence principale ? Le PER peut être cassé par anticipation pour financer cet achat immobilier. De même, un filet de sécurité protège les épargnants face aux accidents de la vie : une invalidité, la fin des droits aux allocations chômage, le surendettement ou encore le décès d’un partenaire de vie sont de justes motifs pour débloquer les fonds en franchise d’impôt. Un argument massue quand on sait à quel point disposer de son épargne en cas de coup dur est primordial.
Le moment idéal pour chouchouter votre patrimoine et sécuriser doucement l’avenir de vos proches
À bien y regarder, et d’un point de vue purement factuel, il devient difficile de faire l’impasse sur le grand tour d’horizon des atouts charme qui expliquent pourquoi les Français s’arrachent ce placement financier.
| Caractéristiques du PER | Avantages majeurs pour l’épargnant |
|---|---|
| Croissance financière | Gestion pilotée pour chercher du rendement au fil des ans |
| Fiscalité immédiate | Déduction des versements du revenu imposable annuel |
| Sortie flexible | Choix entre capital (100 %), rente, ou les deux mélangés |
| Déblocage anticipé | Achat de résidence principale et coups durs de la vie |
Pour sauter le pas en toute sérénité, nos conseils amicaux se veulent pragmatiques : ne repoussez pas cette démarche à la froide saison hivernale ! Le printemps est la période propice pour ouvrir un contrat, abonder doucement son plan au rythme de versements programmés chaque mois, et lisser le risque des marchés financiers. De cette manière, l’effort d’épargne devient indolore, et le bouclier fiscal prend tout son sens pour abaisser l’impôt dû sur les revenus perçus cette année.
En somme, la protection offerte par ce plan face aux aléas de la vie, combinée au joyeux effacement d’une partie de sa dette fiscale, en fait une valeur incontournable. Le PER ne se contente pas d’être un réceptacle à capitaux ; il s’inscrit comme le pilier central d’une stratégie patrimoniale saine et structurée. Accepter de placer pour demain est souvent délicat, mais quand la loi récompense autant l’effort réalisé aujourd’hui, la question qui se pose est simplement de savoir : pourquoi se priver d’une telle opportunité ?

Laisser un commentaire