
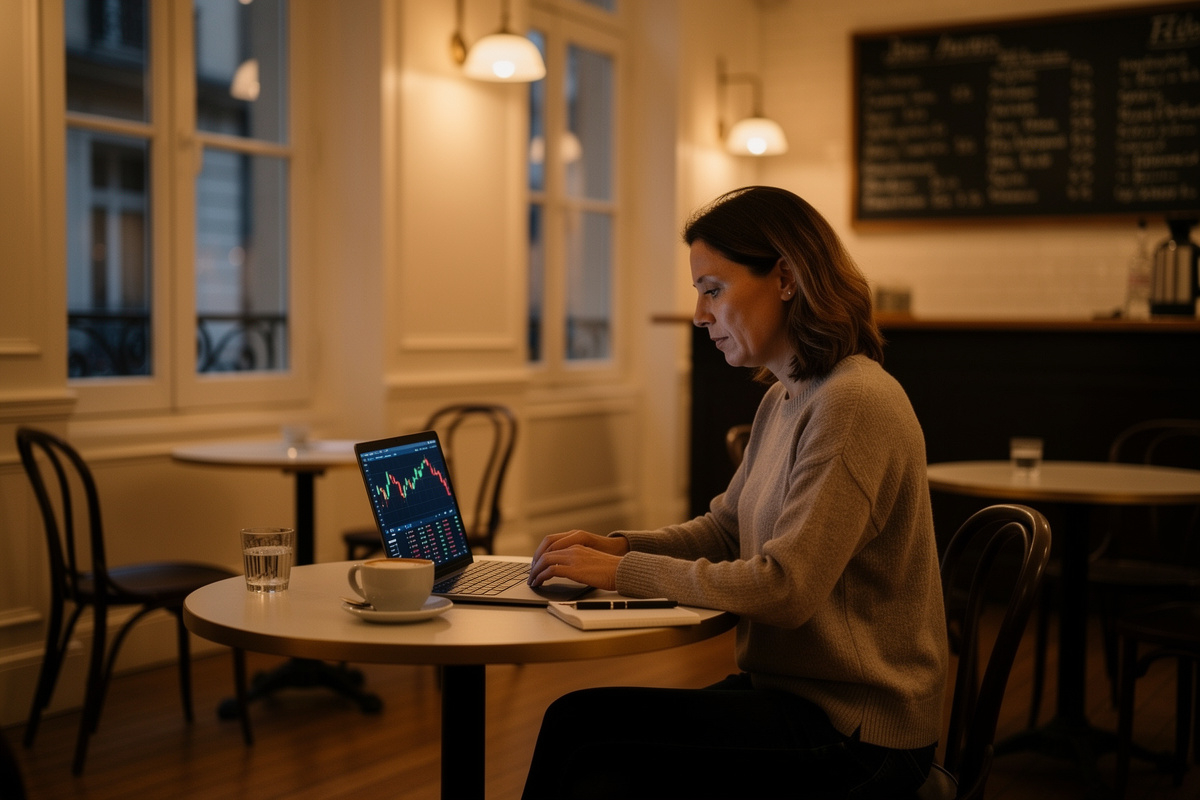
En ce début de printemps, à l’heure où les bourgeons éclosent, les préoccupations financières des Français, elles, semblent plutôt tournées vers l’automne de leur vie : la retraite. S’il y a bien une certitude ces jours-ci, c’est que les ménages n’ont jamais autant mis d’argent de côté, avec un taux d’épargne frôlant des sommets historiques autour de 18 %. Pourtant, derrière cette précaution massive, souvent dictée par les incertitudes économiques, se cache une véritable révolution silencieuse. Les bas de laine débordent de ce que l’on appelle l’« argent de la peur », mais la donne change. Fini le tout-sécuritaire aveugle ! Pour pallier les doutes sur l’avenir, une nouvelle culture financière émerge. Les carnets d’épargne ultra-conservateurs laissent peu à peu la place à des stratégies plus ambitieuses. La diversification entre les marchés actions et l’univers des cryptoactifs devient la nouvelle normalité pour préparer ses vieux jours. Mais pourquoi un tel engouement pour ces classes d’actifs autrefois jugées trop lointaines ? Décryptage d’un basculement patrimonial incontournable.
Face à la fragilité de notre système, la prise de conscience inédite des épargnants
Le constat alarmant d’une retraite par répartition qui s’essouffle d’année en année
Le vieillissement démographique joue un rôle clé dans l’évolution de notre société, qui devient de plus en plus patrimoniale. Les 50-70 ans concentrent aujourd’hui une part essentielle de la richesse, mais c’est du côté des actifs que l’inquiétude grimpe en flèche. Plus de 70 % des travailleurs doutent sérieusement de pouvoir maintenir leur niveau de vie une fois à la retraite. Ce sentiment d’urgence pousse aujourd’hui plus d’un Français sur deux à épargner spécifiquement pour cette échéance. Épargner devient un acte de protection indispensable pour pallier une pension qui, mathématiquement, risque de ne plus suffire pour couvrir les dépenses courantes.
L’urgence d’abandonner les livrets classiques dont le rendement réel fond avec l’inflation
Si la prudence demeure un trait psychologique fort, la réalité mathématique finit toujours par s’imposer. Laisser son argent dormir sur de simples dépôts ou des livrets réglementés, c’est accepter de perdre du pouvoir d’achat. En effet, lorsque l’inflation dépasse le taux d’intérêt de ces placements, le rendement réel devient strictement négatif. Face à la hausse généralisée des prix, l’épargnant comprend qu’il doit réagir. L’épargne de confort doit muter en épargne de conquête ; il est temps de faire travailler son capital avec la même intensité que l’on aura mise à le constituer.
La redécouverte de la Bourse comme puissant moteur de création de richesse
L’attrait grandissant pour les actions et les ETF afin de capter la croissance économique mondiale
Entre l’essor des banques en ligne et la démocratisation des applications de courtage, l’investissement se digitalise. Dernièrement, plus de 1,5 million de nouveaux investisseurs particuliers ont franchi le pas pour entrer sur le marché des actions. Au cœur de cette dynamique, on retrouve les ETF (Exchange Traded Funds), ou fonds indiciels en bon français. Ces outils permettent d’acheter un panier d’actions représentant un indice boursier entier en une seule transaction. C’est la solution par excellence pour capter la croissance des plus grandes entreprises mondiales en maîtrisant ses frais, sans avoir besoin d’analyser le bilan comptable de chaque société.
La magie des intérêts composés qui s’exprime pleinement lorsqu’on investit avec un horizon lointain
Pour préparer la retraite, le temps est l’allié le plus précieux. C’est ici qu’intervient le principe fascinant des intérêts composés. En réinvestissant systématiquement les gains générés d’une année sur l’autre, ceux-ci produisent à leur tour de nouveaux rendements. Sur une durée de vingt ou trente ans, cette mécanique produit un effet boule de neige spectaculaire, transformant de modestes versements mensuels en un capital robuste. C’est d’ailleurs pour cela qu’une écrasante majorité des jeunes générations considère qu’il faut commencer à épargner pour ses vieux jours avant l’âge de 35 ans.
L’intégration audacieuse des cryptomonnaies pour dynamiser un portefeuille trop classique
L’évolution du bitcoin et des actifs numériques, passés d’anecdotes à de véritables réserves de valeur
Longtemps boudées ou moquées, les cryptomonnaies se sont imposées dans le paysage financier. Aujourd’hui, environ 12 % des ménages déclarent détenir ce type d’actifs, avec une surreprésentation marquée chez les plus jeunes. Le bitcoin, par son émission limitée et sa décentralisation, commence à être perçu comme un or numérique, une alternative moderne pour diversifier ses avoirs. Ce phénomène traduit une réelle mutation : la quête d’autonomie financière face aux intermédiaires traditionnels et un attrait assumé pour l’innovation technologique.
Une prise de risque assumée et mesurée pour viser des perspectives de rendement hors normes
Intégrer des cryptomonnaies ne signifie pas jouer à la roulette avec ses économies ! Pour la grande majorité de ces nouveaux investisseurs, cela correspond à une part minime et très contrôlée de leur patrimoine (souvent moins de 5 %). Cette poche de risque mesurée offre la possibilité de doper la performance globale du portefeuille grâce à des potentiels de hausse asymétriques, tout en protégeant le reste du capital sur des fondations bien plus stables.
L’alliance stratégique de ces deux mondes pour aborder ses vieux jours en toute tranquillité
Les secrets d’une allocation d’actifs équilibrée pour protéger son épargne sans sacrifier la performance
Le secret réside dans le bon dosage. L’assurance vie et le Plan d’Épargne Retraite (PER) demeurent les piliers incontestables, pesant plus de 2.100 milliards d’euros pour la première. Ces enveloppes fiscales attractives offrent aujourd’hui l’immense avantage d’être de véritables couteaux suisses. Elles permettent de conjuguer la sécurité des fonds en euros garantis avec le dynamisme des unités de compte (Bourse, ETF). L’astuce consiste à allouer les poches de volatilité (actions et cryptos) pour la croissance à long terme, tout en consolidant ses gains vers des supports sécurisés à l’approche de la fin de carrière.
Le récapitulatif des étapes essentielles à franchir dès aujourd’hui pour construire sereinement sa liberté financière future
Afin de structurer efficacement cette nouvelle approche hybride, il convient de respecter une méthode rigoureuse, accessible même pour les plus néophytes d’entre nous :
| Étape 1 | Épargne de précaution : Conserver 3 à 6 mois de dépenses sur un livret disponible pour gérer sereinement les urgences. |
| Étape 2 | Ouverture d’enveloppes fiscales : Souscrire à un PER ou une assurance vie pour bénéficier des déductions d’impôts et structurer son horizon lointain. |
| Étape 3 | Investissement programmé : Mettre en place des virements mensuels automatisés vers des ETF mondiaux pour lisser le risque boursier. |
| Étape 4 | Diversification ciblée : Allouer une fraction marginale (2 à 5 %) vers les cryptoactifs majeurs afin d’apporter un moteur de performance supplémentaire. |
En modernisant son regard sur le patrimoine, la population française prouve qu’elle ne manque d’ingéniosité. L’épargne reste abondante, mais elle gagne en maturité, s’allonge et tire profit des outils technologiques actuels. En mariant habilement le classicisme de l’assurance vie, la force de frappe de la Bourse et l’innovation des cryptomonnaies, chacun se dote aujourd’hui des meilleurs atouts pour sécuriser son avenir financier. Alors, êtes-vous prêt à repenser la ventilation de vos propres économies pour transformer vos doutes en opportunités durables ?

Laisser un commentaire