
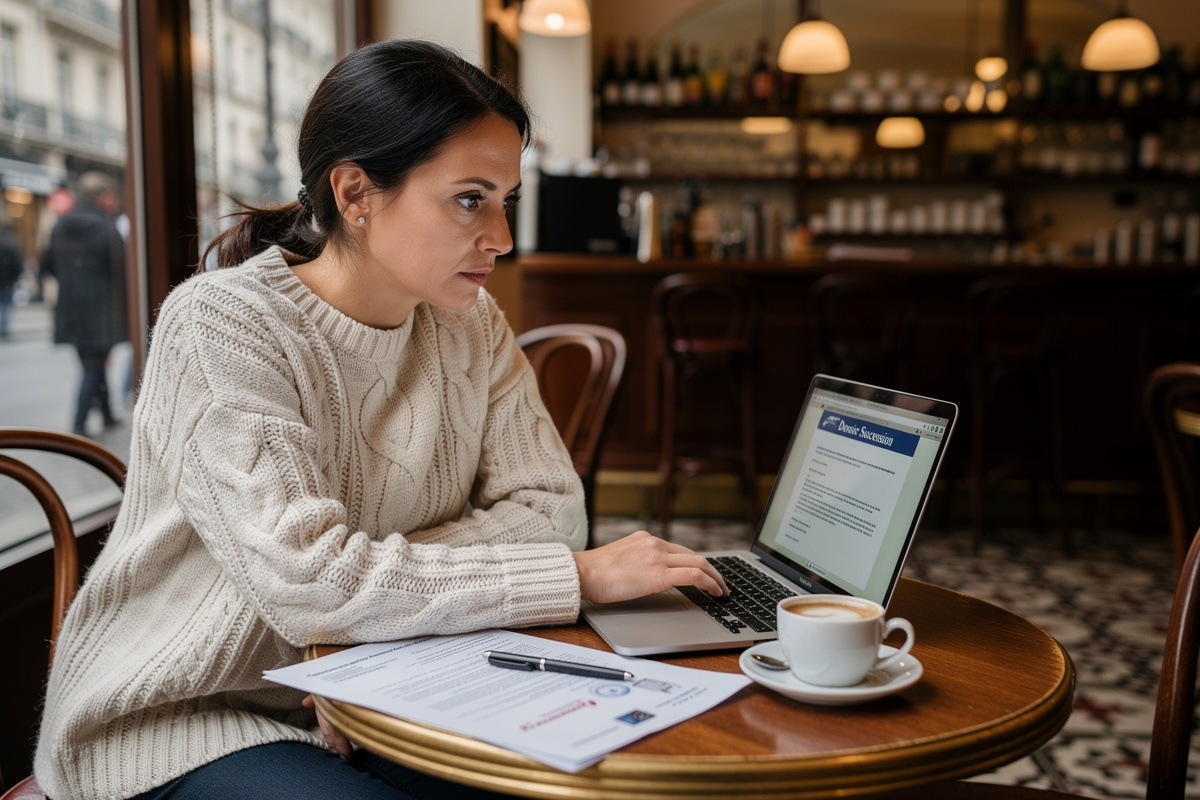
La perte d’un proche plonge inévitablement les familles dans une période de deuil, souvent confrontée à une réalité administrative brutale. En cet hiver 2026, alors que les formalités s’accumulent, une étape s’avère particulièrement délicate : la gestion des comptes bancaires du défunt. Contrairement à une idée reçue, l’argent n’est pas immédiatement disponible pour les héritiers, et le blocage des comptes peut devenir une source d’angoisse financière majeure. De plus, les frais de traitement prélevés par les établissements bancaires ont longtemps rogné significativement le patrimoine transmis. Heureusement, la réglementation a récemment évolué pour mieux encadrer ces pratiques. Comment naviguer dans ce dédale bancaire sans y laisser des plumes ? Voici les clés pour comprendre les mécanismes de déblocage et optimiser la préservation de l’héritage.
Les premières démarches pour sécuriser les avoirs et régler les factures urgentes
Dès que la banque est informée du décès, la mécanique interne de l’établissement change radicalement. Il ne s’agit plus de gérer la relation client au quotidien, mais de figer une situation patrimoniale à un instant T. Cette étape, bien que frustrante pour les proches qui doivent faire face à des dépenses immédiates, répond à une obligation légale stricte visant à protéger l’intégrité de la succession.
Le gel automatique des comptes personnels, une mesure de sécurité pour protéger l’ensemble des héritiers
Dès la réception de l’avis de décès, la banque procède au blocage immédiat de tous les comptes ouverts au seul nom du défunt. Concrètement, cela signifie que les cartes bancaires, les chéquiers et les accès aux services en ligne deviennent inopérants. Plus aucun virement ne peut être émis, et les procurations existantes s’éteignent juridiquement avec le décès du mandant. La banque dresse alors un arrêté des comptes, une sorte de photographie comptable des avoirs qui servira de base au règlement de la succession.
Loin d’être une sanction, ce gel a pour vocation de sécuriser les fonds en attendant d’identifier clairement qui a le droit d’agir. Cela évite qu’un proche malintentionné ou qu’un tiers ne vide les comptes avant le partage. Les prélèvements automatiques sont également rejetés, ce qui implique pour les héritiers de reprendre contact rapidement avec les créanciers (fournisseurs d’énergie, télécoms) pour éviter des coupures de service.
L’exception utile qui permet de puiser jusqu’à 5 965 euros pour financer les obsèques
Heureusement, le législateur a prévu une soupape de sécurité pour éviter que les familles ne se retrouvent démunies face aux dépenses incompressibles. Même si les comptes sont officiellement bloqués, la banque a l’obligation — sous réserve que le solde soit positif — d’autoriser le règlement de certaines factures prioritaires, notamment les frais d’obsèques.
Sur présentation des factures (pompes funèbres, frais de dernière maladie, impôts dus par le défunt), il est possible d’obtenir le déblocage de fonds jusqu’à 5 965 €. Cette disposition offre une bouffée d’oxygène financière indispensable, permettant de ne pas avancer ces sommes sur ses fonds personnels.
Simplifier les procédures pour récupérer les petites sommes sans passer par un notaire
Toutes les successions ne nécessitent pas l’intervention d’une étude notariale. Pour les patrimoines modestes ou les situations familiales simples, il existe des voies accélérées qui permettent d’économiser du temps et des honoraires.
L’attestation d’héritiers : le sésame gratuit pour débloquer les comptes inférieurs à 5 965 euros
Lorsque la succession ne comporte pas de bien immobilier et que les sommes en jeu sur les comptes bancaires sont limitées, le passage chez le notaire n’est pas obligatoire pour clôturer les comptes. Les héritiers peuvent signer une attestation certifiant qu’ils sont les seuls ayants droit.
Cette procédure simplifiée permet à l’un des héritiers de se porter fort pour les autres, c’est-à-dire de s’engager à percevoir les fonds et à les distribuer correctement. C’est une solution idéale pour les petites successions qui se règlent souvent en quelques semaines, contre plusieurs mois pour les dossiers complexes nécessitant un acte de notoriété.
Le cas particulier du compte joint qui permet au conjoint survivant de conserver son autonomie financière
Le compte joint représente une exception notable au principe du blocage total. Au décès de l’un des cotitulaires, le compte n’est pas bloqué. Le survivant peut continuer à l’utiliser normalement pour les dépenses courantes, car il est réputé propriétaire de la totalité des fonds vis-à-vis de la banque.
Attention toutefois, cela ne signifie pas que tout l’argent lui appartient au sens de la succession : la moitié du solde au jour du décès est généralement intégrée à l’actif successoral pour le calcul du partage, sauf régime matrimonial spécifique. Mais au quotidien, c’est un outil précieux qui garantit au conjoint survivant de ne pas voir ses moyens de paiement coupés du jour au lendemain.
Identifier et combattre les frais de dossier bancaires qui pèsent lourdement sur le capital transmis
C’est souvent le point de friction majeur : découvrir que la banque prélève plusieurs centaines d’euros pour traiter le dossier. Cependant, le paysage a changé depuis la mise en application des nouvelles règles en novembre 2025.
Décrypter les grilles tarifaires souvent opaques pour repérer les coûts de traitement parfois abusifs
Pendant des années, les établissements bancaires fixaient librement leurs tarifs de succession, créant des écarts injustifiables. Désormais, depuis fin 2025, un cadre strict s’applique. Il est crucial de savoir que la gratuité est obligatoire dans trois cas précis : le décès d’un mineur, les successions dites modestes (lorsque l’ensemble des avoirs dans la banque est inférieur à 5 910 €), et les successions simples sans complexité manifeste.
Si la banque facture des frais dans l’un de ces cas, il s’agit d’une anomalie qu’il faut contester immédiatement en citant la réglementation en vigueur. Pour les autres cas, les frais sont plafonnés : ils ne peuvent excéder 1 % du montant des avoirs, avec un plafond absolu fixé à 850 €. Vérifier que la facture respecte ces plafonds est la première ligne de défense de votre héritage.
Des disparités énormes entre les établissements qui justifient une vigilance accrue de la part des ayants droit
Malgré l’encadrement, les banques conservent une marge de manœuvre en invoquant la notion de complexité manifeste pour justifier la facturation. Le décret d’application liste des critères précis : présence d’un crédit immobilier, comptes professionnels, ou éléments internationaux. Si votre dossier est classique, la banque ne peut pas arbitrairement le qualifier de complexe pour appliquer des frais. Une lecture attentive des conditions tarifaires et de la justification fournie par le conseiller est indispensable pour ne pas payer pour une complexité qui n’existe pas.
Adopter les bons réflexes pour négocier la facture finale et clôturer le dossier sereinement
Dans le monde bancaire, tout (ou presque) se négocie, surtout lorsque l’on parle d’un transfert de patrimoine qui pourrait rester au sein de l’établissement.
Faire jouer la fidélité du défunt ou l’ouverture de nouveaux comptes pour obtenir une remise commerciale
Si la banque se montre rigide sur les frais, les héritiers disposent d’un levier commercial puissant : le réinvestissement des fonds. Expliquer au conseiller que vous envisagez de conserver les capitaux dans sa banque via une assurance-vie ou un compte d’épargne peut souvent déclencher une remise totale ou partielle des frais de succession. De même, invoquer l’ancienneté de la relation du défunt avec l’établissement est un argument qui porte souvent ses fruits pour obtenir un geste commercial.
S’assurer du transfert complet et rapide des fonds restants pour tourner définitivement la page administrative
Pour éviter que le dossier ne s’enlise, la réactivité est la clé. Fournir un dossier complet dès le départ réduit les allers-retours inutiles. Une fois l’accord de répartition validé, veillez à ce que la banque procède rapidement au virement des soldes et à la clôture définitive des comptes. N’oubliez pas de vérifier l’existence de produits moins visibles comme un vieux PEL ou un compte-titres oublié, car tout retard dans l’identification des actifs allonge les délais de traitement pour l’ensemble de la fratrie.
Bien comprendre les mécanismes bancaires post-décès et les nouvelles protections tarifaires permet de traverser cette épreuve avec plus de sérénité. Alors que la réglementation tend vers plus de transparence, il appartient à chacun de rester vigilant et d’anticiper sa propre transmission pour simplifier la vie de ceux qui restent.

Laisser un commentaire