
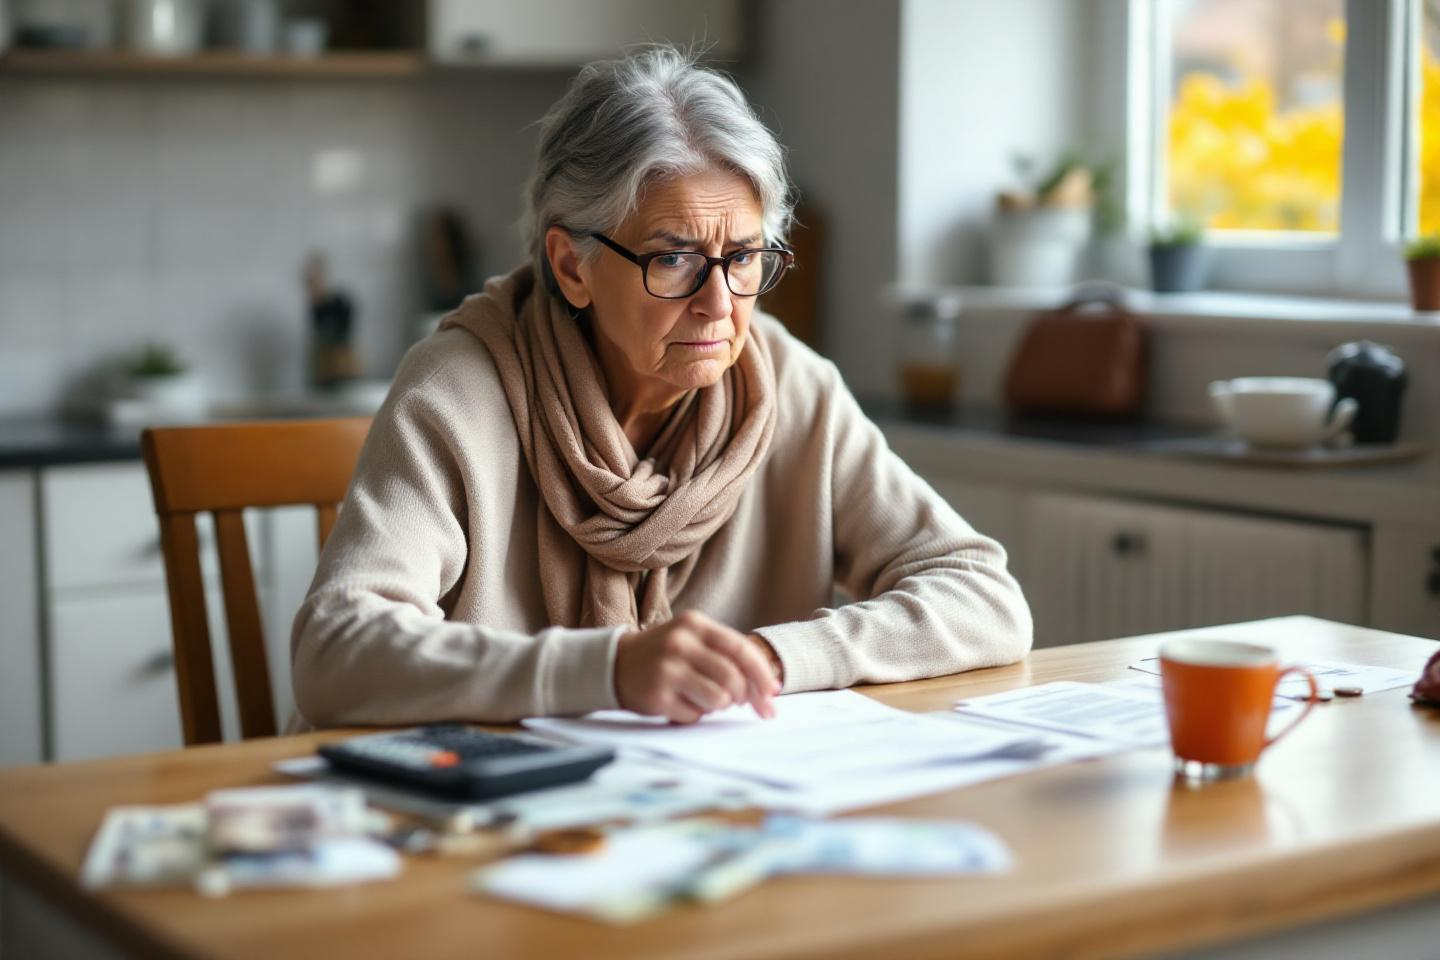
À la retraite, nombreux sont ceux qui ont rêvé de paisibles journées ponctuées de loisirs, de rencontres et d’activités choisies. Pourtant, derrière cette image d’Épinal se cache une réalité plus contrastée : la question de la précarité chez les seniors reste d’actualité en France. Si percevoir sa pension demeure la principale source de revenus pour la majorité des retraités, cette seule ressource garantit-elle véritablement un niveau de vie confortable ? Entre pensions de retraite, inflation, aides méconnues et gestion serrée du budget, l’équation est parfois bien plus complexe. Découvrons sans détour la situation financière des retraités, avec un zoom sur les marges de manœuvre réelles pour échapper à la précarité.
Mieux comprendre le vrai visage de la précarité chez les retraités
Décryptage du taux de pauvreté des seniors : chiffres et réalités
À première vue, la situation financière des retraités en France semble plus enviable que celle d’autres catégories sociales. Seuls 10 % des retraités vivent aujourd’hui sous le seuil de pauvreté, quand ce taux avoisine 14,5 % pour l’ensemble de la population. La France se classe même parmi les pays européens où les seniors sont les moins touchés par la précarité. Cela s’explique, entre autres, par la présence d’allocations dédiées et d’un système de retraite structuré.
Au-delà des apparences : pourquoi certains retraités basculent dans la fragilité
Malgré ces statistiques globalement favorables, il existe d’importantes disparités. Les femmes retraitées sont davantage exposées à la pauvreté que les hommes. Après 80 ans, la fragilité économique s’accentue souvent, notamment chez les personnes ayant eu des carrières hachées ou vivant seules. Par ailleurs, le passage à la retraite s’accompagne d’une baisse de revenus parfois brutale, difficile à compenser sans patrimoine ou soutien familial. Ainsi, derrière le chiffre global, de nombreux seniors frôlent la limite, vulnérables face à la moindre dépense imprévue.
Entre pension et dépenses : le casse-tête du budget à la retraite
Les postes de dépenses qui grèvent les finances : logement, santé, alimentation
À la retraite, la gestion du budget devient un art délicat. Trois piliers principaux structurent les sorties financières : le logement, la santé et l’alimentation. Si beaucoup de seniors sont propriétaires, d’autres doivent continuer à payer un loyer, ce qui pèse lourd dans un budget fixe. Les dépenses de santé, bien que partiellement prises en charge, augmentent avec l’âge. Quant à l’alimentation, la recherche de qualité s’accompagne parfois d’une vigilance accrue sur les prix, inflation oblige.
Comment la pension s’ajuste (ou non) au coût de la vie
Malgré leur régularité, les pensions progressent rarement au même rythme que le coût de la vie. Les revalorisations annuelles, souvent limitées, peinent à compenser une inflation soutenue depuis plusieurs années. Résultat : certains retraités voient leur pouvoir d’achat s’effriter insidieusement. Seules les aides complémentaires – logement, minimum vieillesse – permettent de maintenir un niveau de vie décent pour les plus modestes.
Les dispositifs d’aide : un filet de sécurité trop méconnu ?
Panorama des aides financières accessibles aux seniors
Pour limiter les situations de précarité, plusieurs dispositifs existent. Le minimum vieillesse, désormais appelé allocation de solidarité aux personnes âgées (ASPA), garantit un revenu de base à ceux qui disposent de faibles ressources. Les aides au logement, les exonérations sur certaines taxes ou encore les chèques énergie visent, elles aussi, à soutenir les budgets serrés. Pourtant, une large part des bénéficiaires potentiels n’en fait pas la demande, souvent par méconnaissance ou complexité administrative.
Démarches et obstacles : ce qui freine l’accès aux droits
L’accès à ces aides reste un véritable parcours du combattant pour certains seniors. Le manque d’information, la crainte des démarches en ligne ou la peur d’être « stigmatisé » freinent de nombreux retraités. Or, ne pas solliciter ces compléments revient souvent à sacrifier son confort de vie, voire à s’exposer à une précarité supplémentaire. La simplification des démarches et l’accompagnement personnalisé sont donc des enjeux majeurs pour l’avenir.
Maîtriser sa gestion financière : des stratégies concrètes pour éviter la précarité
Astuces pour optimiser son budget au quotidien
Le maintien d’un équilibre financier à la retraite passe par une gestion rigoureuse. Il est recommandé de lister chaque dépense, de comparer les offres pour les assurances et services essentiels, d’adopter une consommation maline (achats groupés, promotions, recours aux circuits courts). Penser à renégocier ses abonnements, à revoir ses contrats d’énergie ou à profiter de tarifs sociaux peut représenter des économies substantielles sur l’année.
Les ressources et accompagnements disponibles pour les retraités
De nombreuses structures associatives proposent un accompagnement personnalisé dans la gestion du budget, la constitution de dossiers d’aide ou la lutte contre l’isolement. Les centres communaux d’action sociale, les points conseil budget, ou encore les permanences de la caisse de retraite offrent des conseils et orientations adaptés aux situations individuelles. S’informer et être proactif s’avère parfois la meilleure arme contre la précarité.
Ce qu’il faut retenir sur la lutte contre la précarité des seniors
Bilan des solutions et limites actuelles
Si la France affiche un taux de pauvreté des retraités réduit par rapport à d’autres catégories, l’équilibre demeure fragile pour une frange significative de seniors. La majorité parvient à éviter la précarité grâce à la pension et, souvent, à la propriété de leur logement. Mais pour ceux qui cumulent isolement, faibles ressources et difficultés d’accès aux aides, le filet social reste imparfait.
Pistes pour renforcer la sécurité financière à la retraite
L’amélioration passe par une meilleure information sur les dispositifs existants, des démarches simplifiées et un accompagnement renforcé. Promouvoir l’éducation financière dès la vie active, encourager l’anticipation et rendre systématique le soutien en cas de difficultés pourraient faire reculer encore la précarité chez les seniors.
Percevoir sa pension ne suffit pas toujours pour garantir un quotidien serein à la retraite. Le défi réside dans l’articulation entre revenus, aides et gestion de budget, pour que chacun puisse vieillir dans la dignité et la sécurité matérielle. La question demeure essentielle : comment renforcer encore la protection des plus fragiles face aux évolutions futures du système de retraite et aux aléas économiques ?

Laisser un commentaire