
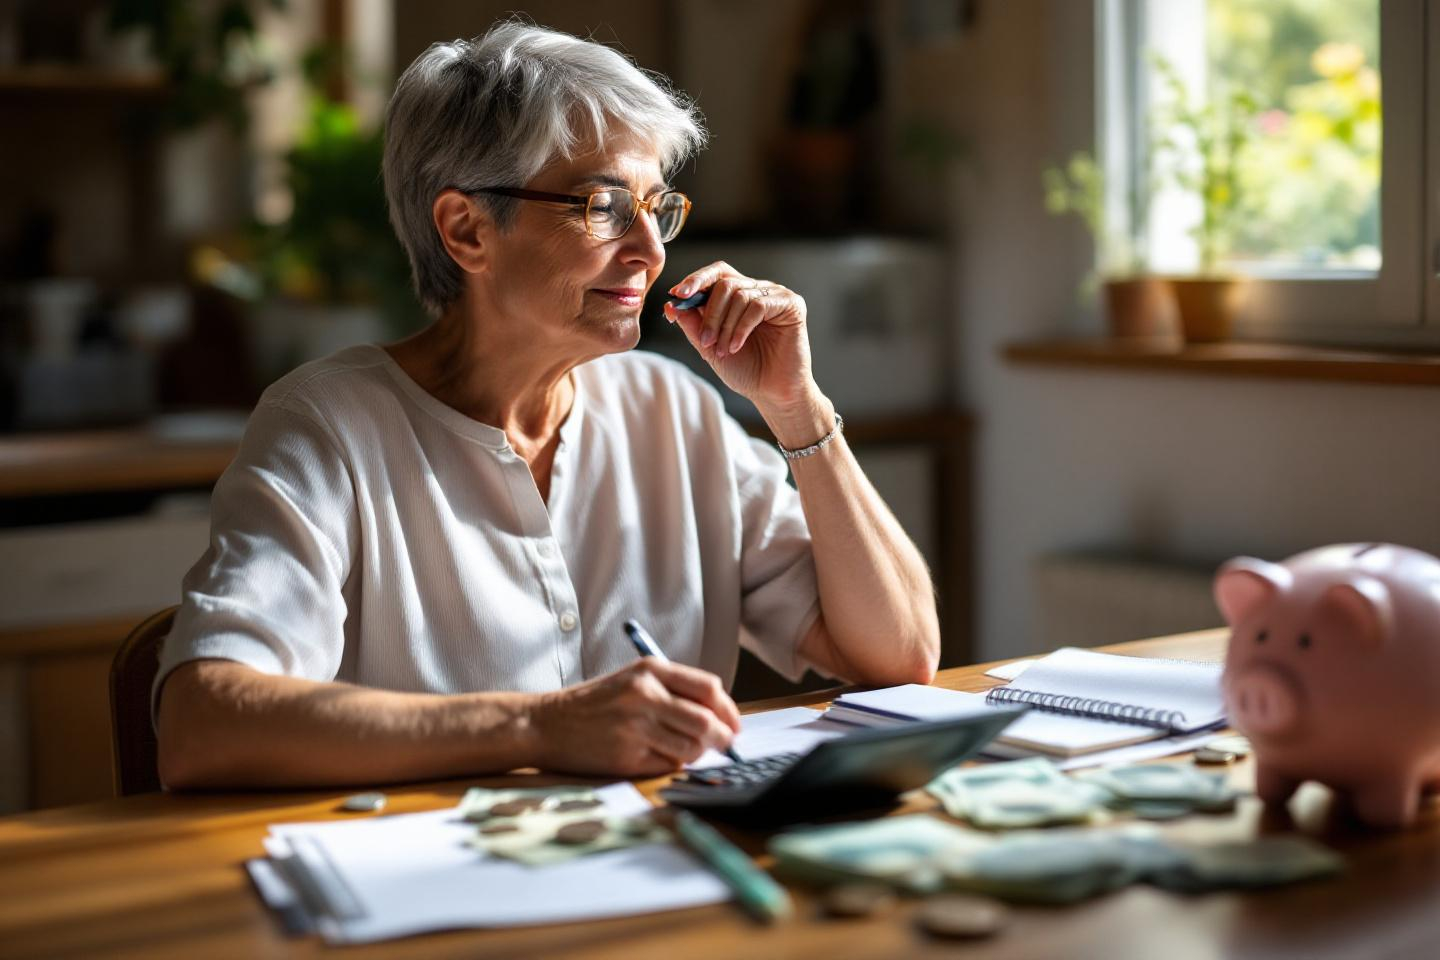
À la retraite, le temps disponible grandit, mais le budget, lui, se resserre souvent. Entre des pensions qui n’augmentent que très peu et le coût de la vie qui grimpe, nombreux sont les Français qui cherchent des solutions pour ne plus redouter la fin du mois. Pourtant, prendre en main ses finances à la retraite ne rime pas forcément avec privations. Il existe aujourd’hui des méthodes simples, concrètes et efficaces pour retrouver la sérénité et profiter pleinement de son quotidien. Découvrons ensemble cinq méthodes incontournables à adopter… et les clés pour éviter les mauvaises surprises, au fil des mois !
Reprendre le contrôle sur ses dépenses : changer de regard sur son budget
Rien de plus anxiogène qu’un budget qui file sans qu’on sache pourquoi. Première étape pour s’éviter les angoisses de la fin de mois : prendre du recul sur ses finances. Cela passe par l’identification des dépenses récurrentes mais aussi de toutes celles auxquelles on ne pense jamais — un petit achat régulier, un abonnement oublié ou une cotisation annuelle discrètement prélevée… Ces « indolores » deviennent de véritables fuites d’argent sur l’année.
Faire un bilan complet de ses revenus et de ses charges permet de remettre à plat la situation. Papier, stylo (ou application dédiée), on liste rythme par rythme : pensions, petites rentes, aides, mais aussi logement, alimentation, santé, loisirs… Ainsi, plus d’angle mort ! L’essentiel ici : voir clair pour pouvoir agir.
Petit à petit, le stress diminue dès lors que l’on adopte une gestion budgétaire au quotidien. L’idée n’est pas de se surveiller mais de rendre la maîtrise accessible à tous, même à ceux qui fuyaient les chiffres jusqu’ici. Certains outils pratiques (comme Pilote Budget ou Pilote Dépenses) offrent des synthèses visuelles très claires, qui sécurisent la prise de décision.
Chasser le superflu : astuces simples pour économiser sans se priver
Optimiser son budget ne signifie absolument pas renoncer à ses petits plaisirs. Il existe aujourd’hui une foule d’astuces pour alléger ses dépenses sans jamais sacrifier l’essentiel. Premier réflexe : faire la chasse aux charges fixes. Téléphonie, internet, électricité, abonnements streaming, salles de sport… Les comparateurs en ligne rendent la tâche très accessible pour dénicher les offres les moins chères ou repérer ce que l’on n’utilise même plus.
Vient ensuite le temps d’un regard lucide sur les petits plaisirs du quotidien. Un café pris dehors chaque matin, un magazine acheté à la volée toutes les semaines, quelques produits gourmets… À la fin du mois, ces achats peuvent représenter facilement plusieurs dizaines d’euros. Sans tout supprimer, il suffit parfois de choisir ce qui compte vraiment et de réorienter ses habitudes : une douceur faite maison, un abonnement partagé, ou le troc d’ouvrages entre amis remplacent avantageusement ces postes invisibles qui pèsent lourd.
Se faire plaisir sans excès : bien vivre avec un budget maîtrisé
Ce n’est pas parce qu’on fait attention à son budget qu’il faut se priver de ce qui fait vibrer la vie. La clé ? Profiter pleinement de tous les avantages réservés aux retraités : tarifs réduits dans les transports, accès privilégié à de nombreuses expositions, théâtres ou cinémas, offres spécifiques dans les clubs seniors, invitations aux ateliers municipaux gratuits… En se renseignant auprès de sa mairie ou de sa caisse de retraite, on découvre bien souvent une mine d’options accessibles.
Pour les loisirs à domicile, privilégier des activités qui réjouissent sans peser sur les finances : jardinage, lecture, ateliers créatifs, jeux de société partagés… Voilà autant de moments riches qui font du bien sans effrayer le portefeuille. Un petit carré potager, quelques graines, et ce sont salades, tomates ou herbes fraîches qui atterrissent dans l’assiette toute l’année : l’économie s’ajoute au plaisir d’un loisir utile !
Anticiper les dépenses imprévues : construisez un matelas de sécurité
On le sait, la sérénité financière passe aussi par la capacité à faire face aux coups durs. Une panne de voiture, une fuite à la maison ou un souci de santé sont autant d’aléas qui peuvent plomber un budget fragile. La solution ? Constituer une épargne de précaution : idéalement, l’équivalent de trois mois de revenus, placé sur un livret accessible et sûr, permet de parer au plus pressé.
Pas besoin d’immobiliser une fortune : même de petites sommes, mises de côté chaque mois, finissent par faire la différence. Ce « matelas de sécurité » rassure et évite d’avoir recours au crédit à la consommation, qui entraîne souvent un cercle vicieux d’endettement. S’astreindre à une petite épargne régulière, c’est s’offrir la tranquillité face aux dépenses exceptionnelles, et donc, préserver sa qualité de vie.
S’entourer et s’informer : ne pas rester seul face aux difficultés
Même les retraités les plus prévoyants peuvent parfois rencontrer des imprévus ou des difficultés passagères. D’où l’importance de s’informer sur les aides existantes et les ressources locales : certaines collectivités proposent des dispositifs d’aide au paiement de la facture énergie, de soutien à la mobilité ou d’activités gratuites pour les seniors.
En parallèle, échanger avec d’autres retraités, voisins ou associations, permet souvent de découvrir de nouveaux bons plans, des astuces budgétaires expérimentées ou des solutions concrètes pour optimiser ses revenus et ses dépenses. Parler ouvertement de sa situation, c’est aussi lever le tabou de la gêne financière et ouvrir la porte à plus de solidarité.
Les clés essentielles à retenir pour une retraite sereine et épanouie
Maîtriser son budget à la retraite, c’est avant tout adopter des techniques de gestion quotidienne et des astuces concrètes : revoir l’ensemble de ses dépenses, supprimer le superflu, tirer parti des atouts seniors, anticiper les imprévus et s’appuyer sur son entourage. L’accès à l’information, l’ouverture d’esprit face aux nouvelles méthodes (applications, enveloppes, échanges), et la volonté de voir la gestion comme une source de liberté et non de contrainte, font toute la différence.
Rien n’interdit de se faire plaisir, bien au contraire : tout réside dans la recherche d’un équilibre réaliste où chaque euro dépensé sert le bien-être, et où les fins de mois ne riment plus avec soucis, mais avec envies repensées. Plutôt stimulant, non ?

Laisser un commentaire