
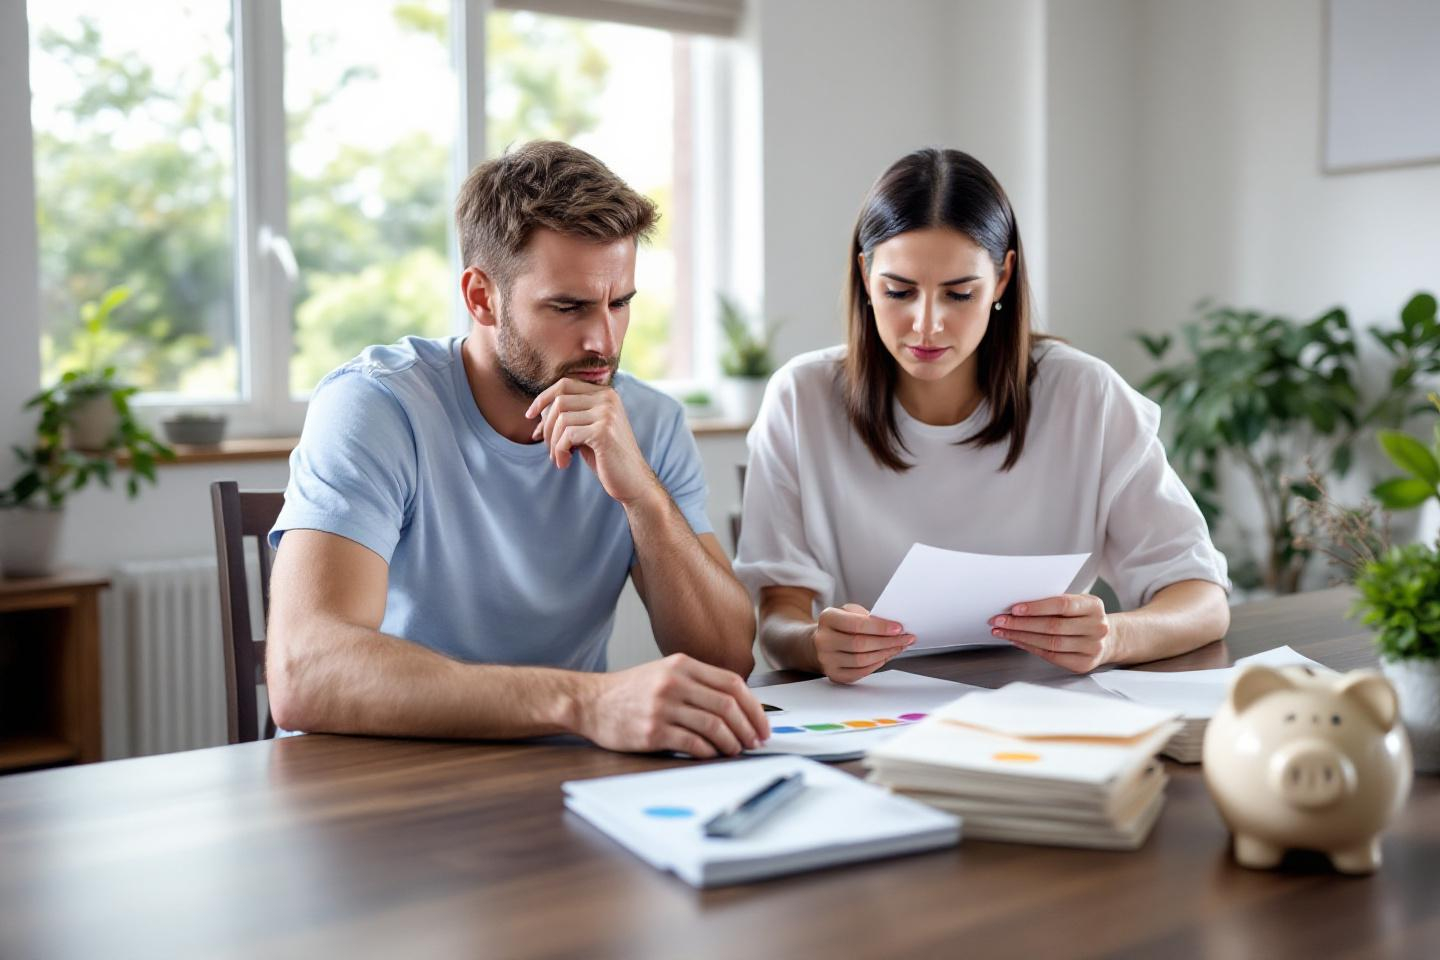
Pas facile d’aborder la question qui peut transformer l’ambiance d’un tête-à-tête romantique en discussion animée autour de la cafetière : faut-il tout partager, garder chacun son jardin secret ou jongler entre les deux lorsqu’il s’agit d’argent à deux ? Si le choix du compte joint, séparé ou caché pouvait, à lui seul, modifier l’équilibre budgétaire et affectif du couple, il méritait bien qu’on ouvre la boîte de Pandore… ou du moins votre application bancaire préférée. Plongée dans les habitudes des couples français, où le portefeuille n’est jamais très loin du cœur.
Ouvrir la boîte de Pandore : pourquoi le type de compte change la dynamique du couple
Un simple RIB peut-il révolutionner la vie à deux ? Derrière la gestion de l’argent, c’est tout un choix de vie qui s’exprime. En France, le paysage est partagé : certains misent sur l’union totale, d’autres sur la liberté individuelle – et une grande partie tente de composer avec une formule hybride. Mais chaque option laisse des traces, bien au-delà des relevés bancaires.
La répartition des finances, loin d’être qu’une affaire de chiffres, compte parmi les rouages essentiels de la vie commune. En privilégiant le compte commun, beaucoup y voient le symbole d’un engagement fort, traduisant une confiance affirmée. À l’inverse, les comptes séparés évoquent souvent l’indépendance, la volonté de respecter l’autonomie de chacun. Et quelque part entre les deux, la fameuse « gestion mixte » s’impose chez presque un couple sur deux, habile compromis entre partage et indépendance.
L’impact psychologique du partage des finances est tangible : pour certains, fusionner ses avoirs équivaut à fusionner ses projets, tandis que pour d’autres, c’est se priver d’une respiration individuelle. Quand la liberté financière rime avec sérénité, la confiance mutuelle grandit. À l’inverse, si le partage est mal vécu ou déséquilibré, la méfiance peut s’installer, attisant des tensions latentes.
Mais l’argent, dans le couple, évoque bien plus qu’un simple solde : il devient le reflet de valeurs partagées… ou de divergences à apprivoiser. La clé ? Savoir discerner quand l’expression « ma moitié » s’arrête à la cuisine, et quand elle commence à la banque.
À chacun sa formule : comptes communs, individuels, cachés… avantages et pièges
Le compte joint : unité ou nid à disputes ?
Symbole d’unité, le compte joint donne l’impression d’un vrai partenariat. Il simplifie le paiement des charges communes (loyer, factures, courses) et optimise la gestion au quotidien : adieu les virements inutiles entre partenaires, bonjour la transparence totale. Mais l’unité a ses revers : la moindre dépense inhabituelle ou un retrait « oublié » peut déclencher des discussions enflammées. Surtout, le compte joint implique une responsabilité solidaire : en cas de découvert, la banque se tourne vers l’un comme vers l’autre, sans distinction. En cas de séparation, le partage du solde n’est pas toujours aussi simple que la promesse initiale…
Comptes séparés : liberté chérie ou distance silencieuse ?
Nombreux sont ceux qui optent pour la séparation complète, surtout parmi les plus jeunes ou lorsqu’il existe de fortes disparités de revenus. Chacun son espace, chacun sa gestion : l’autonomie est totale, ce qui permet à chacun de garder ses habitudes et ses envies. Pas besoin d’expliquer une dépense plaisir ni de surveiller l’autre du coin de l’œil ! Pourtant, attention à la distance : sans un minimum d’organisation, la gestion des charges communes peut vite tourner au casse-tête, et ce choix peut être perçu comme un signe de manque de confiance ou de transparence. Que dire alors des « oublis » dans les virements pour le loyer ou les courses…
L’argent caché : tabou, stratégie ou soupape face à l’autre ?
Impossible d’éluder le sujet : une part non négligeable des couples (on chuchote autour de 5 à 10%) possède un « compte secret » ou un matelas d’épargne dissimulé. Pourquoi ? Par peur du contrôle, pour préserver une bouffée d’indépendance, ou parfois, par défiance née d’expériences passées. Si certains y voient un geste de précaution ou de protection (notamment lors de remariages ou de situations familiales complexes), il ne faut pas sous-estimer les risques : la découverte de comptes cachés peut ébranler la confiance et générer un malaise durable. Entre tabou et stratégie, chacun pose ses propres limites.
Faire le bon choix pour son couple : pistes et questions essentielles à se poser
Les critères essentiels pour choisir l’organisation adaptée à son couple
Pas de solution miracle ! Beaucoup d’éléments pèsent dans la balance : amplitude des revenus, stabilité de la relation, projets communs mais aussi histoires personnelles liées à l’argent. Mieux vaut se demander, calmement et loin du stress, ce que chacun attend vraiment de la gestion financière. Le compte commun favorise l’efficacité et l’unité – à condition que les apports soient clairs et équitables. À l’inverse, la séparation totale garantit l’indépendance mais impose une organisation sans faille pour la prise en charge des charges fixes.
Pour éviter que la répartition des dépenses ne devienne source de conflit, de nombreux couples optent désormais pour une clé de répartition proportionnelle : chacun verse au pot commun selon ses revenus, une méthode qui permet de respecter l’équité sans froisser l’autonomie.
Dialoguer sans tabou : instaurer des règles financières apaisées
Ici, les grands principes s’effacent rapidement devant la réalité : sans dialogue honnête, difficile d’installer une sérénité durable autour de l’argent. Mettre à plat les attentes, les peurs et les petits secrets, définir ensemble les priorités et s’accorder sur une méthode sont les vrais leviers d’une organisation paisible. Quelques réunions budgétaires informelles tout au long de l’année suffisent souvent à désamorcer les crispations, chacun pouvant alors retrouver son souffle financier… et son plaisir à deux.
Réussir la transition vers un nouveau mode de gestion financière
Changer ses habitudes financières à deux, c’est accepter que chaque étape puisse secouer un peu l’équilibre du couple. Pour une transition en douceur, mieux vaut avancer par palier : commencer par une gestion mixte, tester différentes approches, et ajuster en fonction des retours de chacun. Chacun y trouvera progressivement ses marques, sans brusquer l’autre. Un secret de longévité ? Savoir questionner régulièrement son organisation, car le modèle idéal aujourd’hui peut ne plus convenir demain.
Retenir l’essentiel : vers une gestion budgétaire qui renforce le couple
Mieux comprendre l’autre pour mieux gérer ensemble
Le choix du mode de gestion financière n’est pas gravé dans le marbre : c’est un reflet de la dynamique de couple, évolutive par nature. Se comprendre, c’est avant tout écouter les besoins (d’indépendance, d’unité, de sécurité) en évitant de cristalliser les discussions autour de « qui paie quoi ». En se focalisant sur l’équité et la bienveillance, il devient possible de transformer la contrainte financière en levier de complicité.
Les clés d’une organisation financière épanouissante à deux
Finalement, la recette qui fonctionne repose sur quelques ingrédients de base : un compte commun pour les charges fixes, des comptes personnels pour préserver l’autonomie, une communication fluide et une capacité à remettre en question sa méthode au fil du temps. Oser parler d’argent, c’est avant tout prendre soin de sa relation : chaque euro investi dans un dialogue sain est un euro de gagné pour l’harmonie du couple.
En guise de synthèse, ce tableau récapitule les principaux modèles de gestion :
| Modèle | Avantages | Inconvénients |
|---|---|---|
| Compte commun unique | Transparence, simplicité pour les dépenses collectives | Risques en cas de séparation, tensions sur les achats personnels |
| Gestion mixte | Équilibre entre unité et autonomie, partage proportionnel | Nécessite une organisation rigoureuse, dialogue indispensable |
| Comptes séparés | Liberté totale, respect de l’espace personnel | Complexité au quotidien, risque de distance |
| Comptes cachés | Préservation d’une soupape psychologique | Risque de manque de confiance, tensions accrues si révélés |
Choisir, c’est parfois renoncer : l’essentiel est d’opter pour la formule la plus en phase avec le mode de vie du couple. La vraie victoire ? Mettre sa gestion financière au service de l’harmonie et non l’inverse.
En se penchant sérieusement sur cette question, il devient évident que la gestion de l’argent dans le couple n’est ni un simple jeu de chiffres ni un tabou insurmontable. Et si le plus grand gage d’amour était de trouver la formule budgétaire capable de traverser les années ? La réflexion reste ouverte…

Laisser un commentaire