
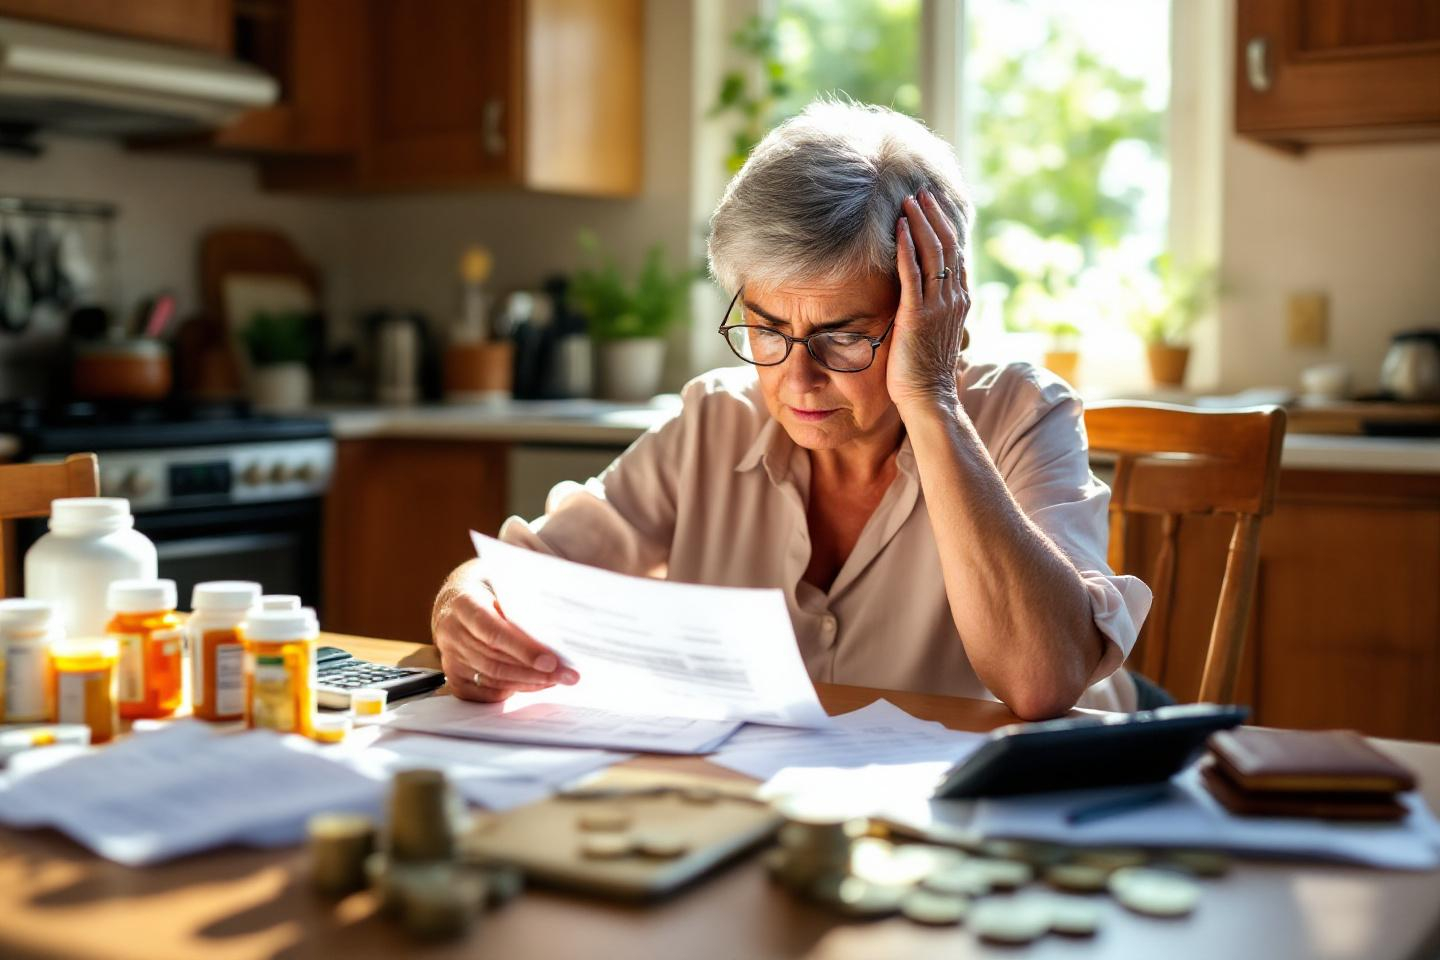
Arrivé à l’heure de la retraite, beaucoup rêvent de voyages, de plaisirs simples et de tranquillité. Mais il y a une réalité, parfois minimisée, qui peut rapidement prendre le dessus : la hausse continue des dépenses de santé après 65 ans. Entre l’augmentation des besoins médicaux, les coûts parfois insoupçonnés et la fin de la prise en charge par la mutuelle d’entreprise, nombreux sont ceux qui voient leur budget santé s’emballer sans crier gare. Alors, comment s’éviter les mauvaises surprises et garder la main sur ses finances ? Voici les 5 erreurs à ne pas commettre pour traverser sereinement ce cap majeur.
Anticiper, c’est économiser : pourquoi prévoir ses frais de santé avant la retraite change tout
Certains y pensent dès la cinquantaine, d’autres seulement quand le premier gros pépin arrive : prévoir ses dépenses de santé à la retraite est pourtant loin d’être un détail. Le vieillissement s’accompagne presque toujours d’une hausse des frais médicaux, que ce soit pour des maladies chroniques, l’achat de lunettes ou de prothèses dentaires. Ne rien anticiper, c’est risquer de voir ses économies fondre à vitesse grand V.
Comprendre l’évolution naturelle des dépenses de santé après 65 ans est essentiel. Avec l’âge, la fréquence des consultations, des examens et des traitements augmente. Passé 75 ans, le budget santé moyen explose et dépasse régulièrement les 6 000 euros annuels, loin des sommes nécessaires avant la retraite. C’est un véritable changement d’échelle pour le porte-monnaie.
Savoir estimer ses besoins réels permet d’éviter les mauvaises surprises. Une bonne première étape consiste à faire le tour de ses antécédents, à lister les soins récurrents et à ne pas négliger les « petites » dépenses : appareils auditifs, consultations de spécialistes, suivi dentaire, par exemple. Une budgétisation réaliste imite les meilleures assurances : elle se construit sur la réalité, pas sur l’optimisme.
Ne pas comparer sa complémentaire santé : l’erreur qui coûte (très) cher
À la retraite, la prise en charge par la Sécurité sociale reste, certes, un filet de sécurité. Mais elle ne couvre pas tout. C’est là que la complémentaire santé devient indispensable… Mais aussi plus chère ! Trop de seniors sous-estiment la flambée des cotisations une fois le statut de salarié perdu : en moyenne, le contrat individuel pour un senior coûte environ 1 500 euros par an, et ce montant grimpe régulièrement.
Il faut donc se méfier des « contrats seniors » qui promettent monts et merveilles. Parfois, les garanties paraissent généreuses, mais les exclusions pèsent lourd, ou la couverture baisse d’année en année. Comparer, demander des devis, lire (vraiment) les conditions générales : cela fait gagner « en silence » plusieurs centaines d’euros chaque année.
Veiller à ne pas être trop ou pas assez couvert est aussi fondamental. Trop de garanties, c’est payer pour des prestations inutiles ; trop peu, c’est s’exposer à des restes à charge imprévus, particulièrement pour l’optique, le dentaire ou l’auditif. Il faut viser juste selon son profil, quitte à réajuster régulièrement.
Oublier de se renseigner sur les aides et dispositifs : un manque à gagner évitable
Sous-estimer les aides disponibles, c’est se priver d’un véritable coup de pouce, parfois vital pour l’équilibre budgétaire. De nombreuses solutions existent pour alléger le coût des soins ou de la dépendance : l’Allocation personnalisée d’autonomie (APA), la Complémentaire santé solidaire (CSS) (anciennement CMU-C) ou encore l’Aide à la complémentaire santé (ACS).
Une grande partie des retraités « décrochent » car ils pensent ne pas y avoir droit, ou ignorent l’existence de ces dispositifs. Les conditions d’attribution sont effectivement strictes, surtout pour les revenus moyens, mais rien n’empêche de vérifier chaque année ses droits : un petit appel, ou une simulation en ligne, suffit souvent à découvrir des possibilités insoupçonnées.
Enfin, il ne suffit pas de connaître ces dispositifs. Le bon moment pour les activer, c’est quand une charge inattendue arrive ou si votre situation financière évolue. Ne pas saisir l’occasion, c’est risquer de payer plein tarif là où une aide était possible.
Adapter son mode de vie : le secret pour limiter les dépenses inattendues
L’anticipation, ce n’est pas que du calcul : c’est aussi une question de mode de vie. La prévention, le dépistage régulier et le suivi médical sont les meilleurs alliés pour éviter que de petits bobos ne se transforment en gros soucis… et en lourdes factures. Un RDV de contrôle annuel chez le dentiste ou l’ophtalmologue coûte toujours moins cher qu’une intervention en urgence.
Bien choisir ses professionnels de santé et respecter le parcours de soins coordonnés permet de bénéficier du meilleur taux de remboursement. Hors parcours, la part restante à payer peut s’envoler. Il est donc crucial de se renseigner sur les bons réflexes et de s’entourer d’un médecin traitant attentif.
Refaire le point chaque année : la routine indispensable pour garder la main sur ses dépenses
Beaucoup font confiance à leur contrat de complémentaire santé pour tous les maux de la vie. Pourtant, tout évolue : besoins de soins, tarifs, garanties, lois… et prix des cotisations. C’est pourquoi il est indispensable de faire un bilan santé financier chaque année : passer en revue dépenses et remboursements permet d’éviter les surcoûts ou de repérer des failles dans sa couverture.
Adaptez vos garanties en fonction de l’évolution de votre santé et de vos nouveaux besoins : si un poste de dépense explose (par exemple, l’auditif ou le dentaire), orientez votre budget et vos options de contrat pour ne pas être pénalisé.
Faire le tri dans les prestations permet aussi d’éviter les doubles emplois et de ne payer que pour l’utile : inutile de conserver une garantie « maternité » ou des options superflues une fois à la retraite ! Cette vigilance, année après année, fait toute la différence.
Ce qu’il faut retenir pour garder la maîtrise de son budget santé à la retraite
Les dépenses de santé tendent à augmenter significativement avec l’âge et peuvent impacter le budget des retraités, nécessitant une bonne anticipation financière. Éviter les 5 erreurs évoquées – ne pas prévoir à l’avance, négliger la comparaison des mutuelles, ignorer les aides, sous-estimer la prévention et oublier de faire le point – offre la garantie d’aborder plus sereinement chaque année de retraite. Ce travail de fourmi n’a rien d’insurmontable, mais il doit devenir une habitude.
Finalement, préparer son budget santé à la retraite, c’est investir sur sa tranquillité d’esprit aussi bien que sur son bien-être. Et vous, avez-vous déjà calculé ce que votre santé pourrait vous coûter demain ?

Laisser un commentaire